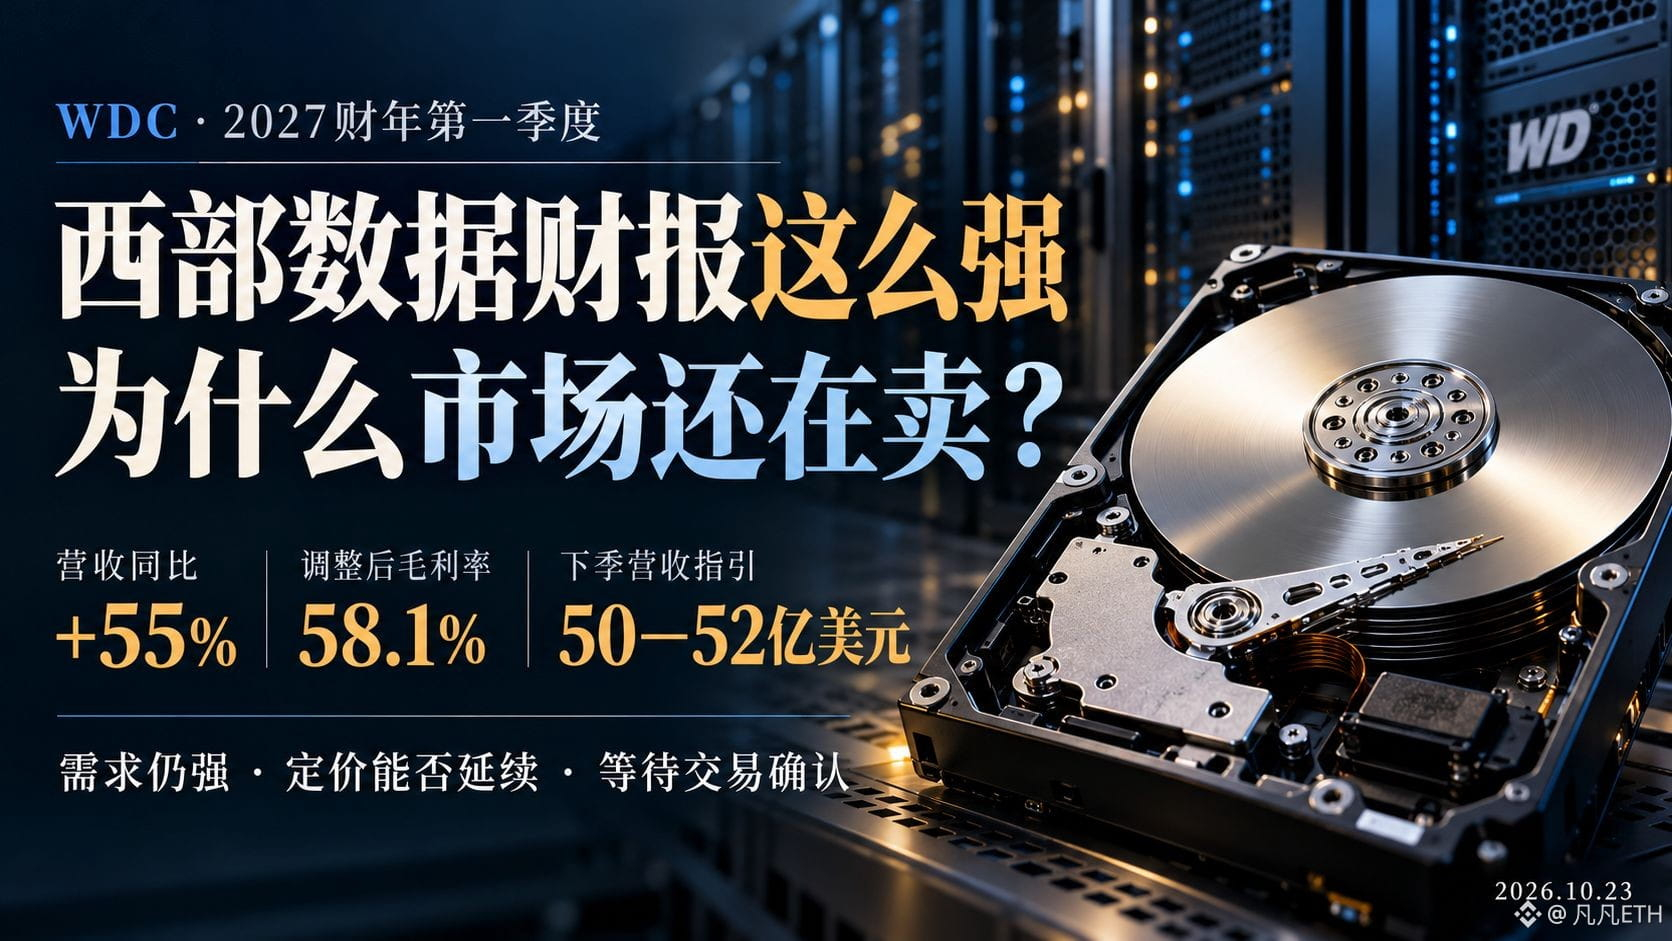
ウエスタンデジタル決算:ストレージ需要は依然強いのに、なぜ株価の反発が見られないのか?
ウエスタンデジタルの今回の決算は、ストレージ業界にとって強気のシグナルを示している。今四半期の売上高は43億8,100万ドルで、前年同期比55%増。調整後粗利益率は58.1%で、次の四半期には60~61%に上昇する見通しだ。少なくとも会社のガイダンスを見る限り、目先の需要や収益性に明確な減速は見られない。
本当に注目すべきなのは、成長の内訳だ。今四半期の出荷容量は前年同期比で約22%増にとどまった一方、売上高は55%増となった。価格設定と製品構成の改善が大きく寄与したことを示している。ストレージメーカーは利益を上げているが、その収益は価格決定力への依存度も高まっている。
これが市場で見方が分かれる理由だ。足元の受注は好調だが、今後の新規供給が価格を押し下げる可能性はないのか。東芝の増産をめぐる懸念は、すでにハードディスク関連株の動向に影響している。ただし、増産目標が実際の出荷に結びつくまでには時間がかかるため、需給がすでに反転したと決めつけることはできない。
シーゲイトにとっては、業界の好況をより直接的に裏付ける決算だ。一方、サンディスクにとって示されているのは、データセンター向けストレージ需要が依然強いということ。HDDの値上がりをNANDにそのまま当てはめるべきではない。サンディスクが今後も業績見通しを引き上げられるかどうかは、エンタープライズSSDの売上高、NAND価格、出荷量がそろって実績につながるかにかかっている。
私の見立てでは、この決算はストレージの強気相場の機会を引き続き注視する根拠にはなるが、今すぐ底値買いする理由にはならない。今後最も重要なのは、強いガイダンスを受けて株価が下げ止まるか、そして同業他社の決算でも需要の強さが裏付けられるかを見極めることだ。
容量の伸び、価格の堅調さ、利益の実現がそろえば、調整局面はより検討に値する。一方、新規供給が価格を押し下げ始めたり、顧客が引き取りを先送りしたりすれば、見方を引き下げる必要がある。ストレージ投資で最も避けたいのは、今日の高利益を根拠に、明日の株価まで保証されたかのように考えることだ。#股票财报季
ウエスタンデジタルの今回の決算は、ストレージ業界にとって強気のシグナルを示している。今四半期の売上高は43億8,100万ドルで、前年同期比55%増。調整後粗利益率は58.1%で、次の四半期には60~61%に上昇する見通しだ。少なくとも会社のガイダンスを見る限り、目先の需要や収益性に明確な減速は見られない。
本当に注目すべきなのは、成長の内訳だ。今四半期の出荷容量は前年同期比で約22%増にとどまった一方、売上高は55%増となった。価格設定と製品構成の改善が大きく寄与したことを示している。ストレージメーカーは利益を上げているが、その収益は価格決定力への依存度も高まっている。
これが市場で見方が分かれる理由だ。足元の受注は好調だが、今後の新規供給が価格を押し下げる可能性はないのか。東芝の増産をめぐる懸念は、すでにハードディスク関連株の動向に影響している。ただし、増産目標が実際の出荷に結びつくまでには時間がかかるため、需給がすでに反転したと決めつけることはできない。
シーゲイトにとっては、業界の好況をより直接的に裏付ける決算だ。一方、サンディスクにとって示されているのは、データセンター向けストレージ需要が依然強いということ。HDDの値上がりをNANDにそのまま当てはめるべきではない。サンディスクが今後も業績見通しを引き上げられるかどうかは、エンタープライズSSDの売上高、NAND価格、出荷量がそろって実績につながるかにかかっている。
私の見立てでは、この決算はストレージの強気相場の機会を引き続き注視する根拠にはなるが、今すぐ底値買いする理由にはならない。今後最も重要なのは、強いガイダンスを受けて株価が下げ止まるか、そして同業他社の決算でも需要の強さが裏付けられるかを見極めることだ。
容量の伸び、価格の堅調さ、利益の実現がそろえば、調整局面はより検討に値する。一方、新規供給が価格を押し下げ始めたり、顧客が引き取りを先送りしたりすれば、見方を引き下げる必要がある。ストレージ投資で最も避けたいのは、今日の高利益を根拠に、明日の株価まで保証されたかのように考えることだ。#股票财报季