

前回の最後に、次回は3つのことをすると書いた。融合シグナルにバッファーと損切りを組み込み、検証期間で実行し、それからウォークフォワードを行う。
今回はその順番どおりには進めなかった。
データを10月21日以降まで追加したあと、まず9つの戦略をまとめて新しいフォワード期間で走らせ、テスト期間のドローダウン構造も改めて整理した。実行後に出した結論は、9つのうち残すのは3つだけ。残り6つは、戦略ファイルもバックテスト結果もまとめて削除した。
削除した6つが利益を出していなかったわけではない。5つはテスト期間のリターンが+115%を超え、最高は+152.67%だった。だが、最大ドローダウンは-21.8%から-54.8%の範囲で、水面下の期間は最長232取引日にも及んだ。バックテストなら見ていられる曲線でも、実口座で運用したら、ほとんどの人は損益が戻る日まで耐えられない。
そこで今回は、まず対象を絞ります。これから説明するのは、計画を変更した理由、どんな基準で除外したか、絞り込んだ後に何が残ったか、そして未解決の問題です。
一、前回の計画をなぜ先に変更したのか
前回納品したのは「ワンクリックで再現できる9戦略の一式」でした。戦略ファイル9つ、シグナル6つ、ノートブック1つで、9件すべての照合に合格しました。前回の目的は数値の信頼性を確保することであり、どの戦略を採用すべきか判断することではありませんでした。
問題はここにもありました。一覧では9つの戦略を横並びにしていたため、読者にはすべてが候補であるように見えます。実際には、ドローダウンが-50%前後のものや、資産曲線が半年間高値を更新しないものもありました。それらを一覧に残していたのは、当時の目的が再現であり、選別ではなかったからです。
この状態で融合に損切りを追加したり、ウォークフォワードを実施したりするのは、使えない戦略の上に機能を積み重ねるようなものです。機能を追加するほど、後から問題がシグナル、リスク管理、執行のどこにあるのかを切り分けにくくなります。
もう一つの変更はデータです。10月1日から21日までのデータがそろいました。テスト期間後、選択に一切使われていない最初の期間です。わずか21日ですが、状態を点検するには十分です。
そこで順序を変更しました。まずテスト期間のリスク構造に基づいて選別し、3つに絞る。次に10月を使ってフォワード検証する。最後に、融合への損切り追加とウォークフォワードに戻る。管理する戦略は9つから3つになり、その後の作業はむしろ速くなります。
今回は検証期間も実行していません。VALIDはモデルの早期停止に使われており、半分は学習サンプル内と見なすしかありません。独立性という点では、10月の21日間に及びません。stop10の約定問題が解決したら、検証期間とウォークフォワードをまとめて補います。
二、Calmarの2つの計算方法を整理
前回、融合のCalmarとして7.49を示しましたが、今回の選別表では9.38となっています。同じ戦略なのに2つの値がある理由を、まず説明します。
どちらも正しく、計算方法が異なります。7.49は年率換算の値です。457日間の総リターンを365/457で年率換算し、最大ドローダウンで割っています。9.38は期間ベースの値で、457日間の総リターンをそのまま最大ドローダウンで割っています。テスト期間は1年より長いため、年率換算すると分子が小さくなり、7.49は9.38を下回ります。
今回は期間ベースの計算値を基準にしたため、Calmar 9.38は基準値7に対応します。採用した3つの戦略を年率換算で計算すると、それぞれ7.49、6.43、6.33です。
今後Calmarを見たら、まずどの計算方法かを確認してください。異なる方法の数値を混ぜて比較すると、戦略の順位を誤ることになります。
三、4つの基準:まずドローダウン、次にリターン
選別対象はテスト期間のみです。2025年7月1日から2026年9月30日までの457日間、元本は1,000万元。基準は4つです。
- 最大ドローダウンが20%以下
- Calmar(期間総リターンを最大ドローダウンで割った値)が7以上
- Ulcer指数が8以下
- 水面下の最長期間が110取引日以下
なぜこの4つなのか。ドローダウンは、その戦略を持ち続けられるかを左右します。Calmarはリターンとドローダウンを合わせて見ます。Ulcerは最も深いドローダウンだけでなく、どれほど長く続いたか、何度繰り返したかも見ます。水面下の日数は最も直感的な指標で、口座が高値から下落してから元の水準に戻るまで何日かかったかを示します。4つの指標が答えようとしているのは、同じ問いです。この資産曲線に、人は耐えられるのか。
リターン順位は基準に含めていません。理由は簡単です。リターンが高くてもドローダウンが-50%の戦略は、実運用ではリターンを実現する前に資金がもたなくなることが多いからです。
10月のデータは選別に使っていません。わずか21日間のデータで戦略を選ぶのは、審判を選手にするようなものです。10月は検証にのみ使い、選別には使いません。
一点、正直に説明しておく必要があります。この4つの基準は、9つの結果を見た後に私が設定したもので、事後的な基準であり、事前に定めたルールではありません。一貫した選択には役立ちますが、統計的な意味での証明にはなりません。
四、9つの戦略の成績表
Calmarの高い順:
| 戦略 | リターン | 最大ドローダウン | Calmar | シャープレシオ | Ulcer | 水面下の日数 | 結論 |
|---|---:|---:|---:|---:|---:|---:|---|
| 融合 top5 | +172.93% | -18.44% | 9.38 | 2.076 | 7.59 | 107 | 採用 |
| モデル buf4 損切り10 | +130.86% | -16.25% | 8.05 | 1.906 | 6.10 | 96 | 採用 |
| モデル ロングbuf5 損切り10 | +114.01% | -14.39% | 7.92 | 1.846 | 4.84 | 75 | 採用 |
| mom10 top5 ロングbuf5 | +152.67% | -30.13% | 5.07 | 1.577 | 13.48 | 171 | 除外 |
| モデル buf4 損切り35 | +151.47% | -31.42% | 4.82 | 1.635 | 11.90 | 123 | 除外 |
| mom10 top5 | +134.22% | -39.03% | 3.44 | 1.385 | 13.93 | 171 | 除外 |
| mom10 top20 ロングbuf5 | +68.98% | -21.81% | 3.16 | 1.563 | 6.92 | 109 | 除外 |
| モデル buf4 | +137.55% | -54.80% | 2.51 | 1.368 | 22.31 | 219 | 除外 |
| モデル ロングbuf5 | +115.08% | -51.89% | 2.22 | 1.174 | 25.96 | 232 | 除外 |
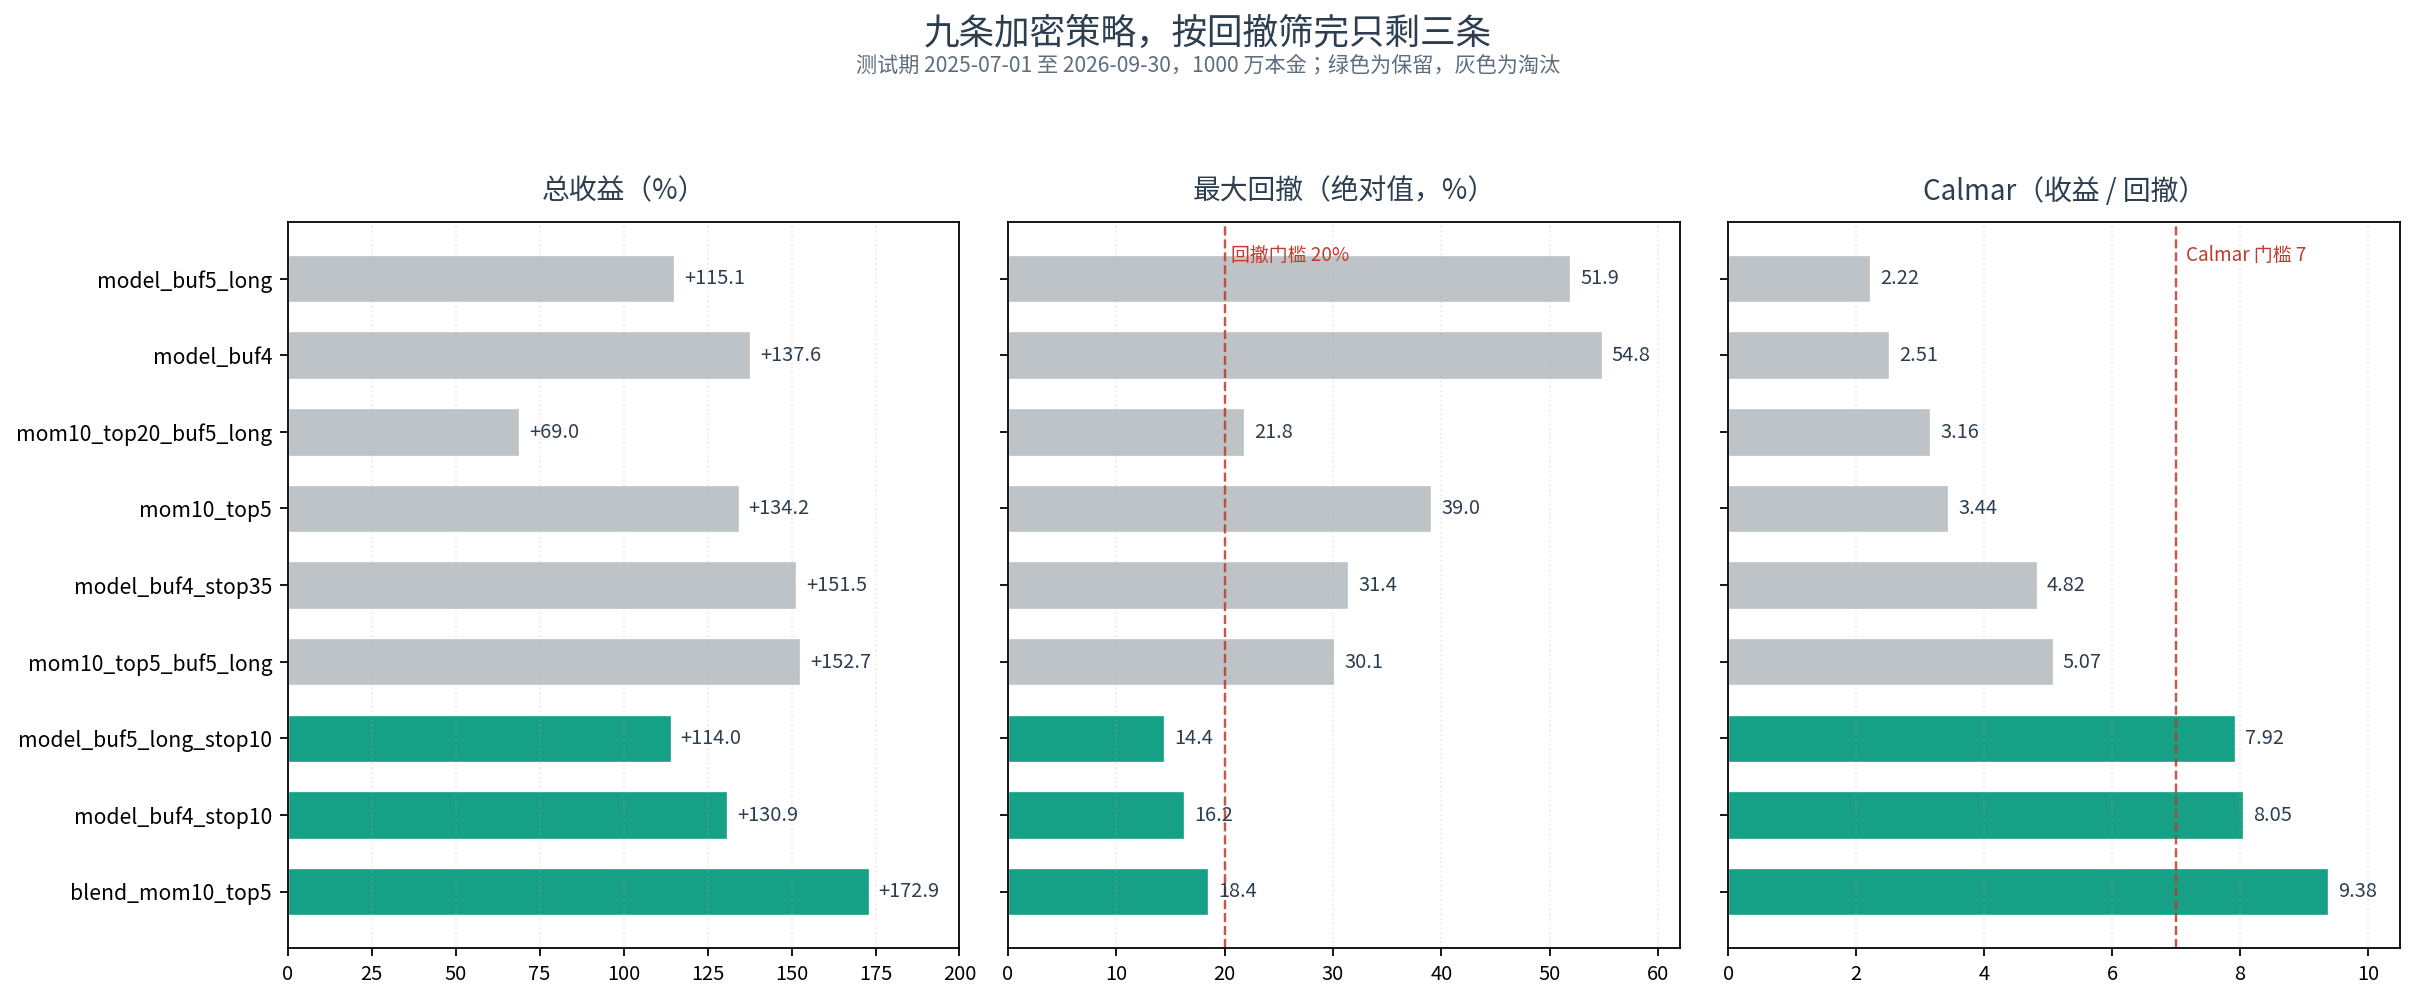
図1:左はリターン、中央は最大ドローダウン、右はCalmar。緑が採用、グレーが除外。破線はドローダウン20%とCalmar 7の基準値。
境界は明確です。採用した3つはCalmarがすべて7.9以上、Ulcerは7.6以下、水面下の日数は107日以下です。除外した6つは、Calmarの最高値が5.07、Ulcerの最低値が6.92です。
mom10 top20には注目してください。ドローダウンは-21.81%で、基準をわずか1.8ポイント超過。Ulcerは6.92で8以内、水面下は109日で、ぎりぎり110日以内です。この3指標だけを見ると、合格まであと一歩です。しかしCalmarは3.16にとどまり、リターンが薄まりすぎているため、やはり基準を満たしません。
五、6つを除外した理由
一つずつ説明します。
モデル buf4、+137.55%、ドローダウン-54.80%。モデルシグナルに両方向のbuffer4を加えたバージョンです。bufferによってリターンはマイナスから+137%になりましたが、ドローダウンは依然として-54.80%。bufferの設定を変えても、ドローダウンはほとんど変わりません。この戦略は、bufferだけではリスク管理にならないことを最もよく示しています。改善するのは売買回転率と順位の安定性であり、テールリスクは抑えられません。
モデル ロングbuf5、+115.08%、ドローダウン-51.89%。ロングのbufferを5に設定し、ショートにはbufferを加えない場合、ドローダウンは-54.80%から-51.89%に変わっただけです。Ulcerは25.96、水面下は232日で、どちらも9つの戦略の中で最悪です。
モデル buf4 損切り35、+151.47%、ドローダウン-31.42%。リターンは3位で、残すべきにも思えます。しかしドローダウンは30%を超え、Calmarは4.82、水面下は123日です。暗号資産のようなボラティリティの高い市場では、個別銘柄の35%損切りは緩すぎます。発動する頃には、すでに大きな損失が出ています。
mom10 top5 ロングbuf5、+152.67%、ドローダウン-30.13%。9つの中でリターンが2番目に高く、除外した6つの中では最も高い戦略です。問題は同じで、ドローダウンは30%、水面下は171日。リターンが2位でも、ドローダウンの基準は通過できません。
mom10 top5、+134.22%、ドローダウン-39.03%。bufferも損切りもない、純粋なモメンタムtop5です。モメンタムファクターはもともとテールリスクが大きく、日次の最大損失は-13.10%でした。
mom10 top20 ロングbuf5、+68.98%、ドローダウン-21.81%。除外した6つの中では、ドローダウンが最も浅い戦略です。しかしCalmarは3.16にすぎず、リターンは分散によって半分に薄まりました。ここから分かるのは別のことです。ポジションを分散しても戦略が良くなるわけではなく、規模が小さくなるだけです。
六、持ち帰れる3つの結論
第一に、ドローダウンを抑える最大の手段は損切りであり、bufferではありません。
同じモデルシグナル群で、まず対称のbuffer4に固定して3パターンを比較します。何も加えない場合:+137.55%、ドローダウン-54.80%。個別銘柄の35%損切りを追加:+151.47%、ドローダウン-31.42%。個別銘柄の10%損切りを追加:+130.86%、ドローダウン-16.25%。さらにbufferをロング5、ショート0に変更し、損切りを加えない場合、ドローダウンは-51.89%で、ほとんど変わりません。
4本の曲線を並べると、結論は明白です。ドローダウンを抑えたいなら、まず損切りを導入すること。bufferが主に制御するのは売買回転率と順位の安定性であり、テールリスクは抑えられません。
第二に、発動回数が少ないからといって、リスクが小さいとは限りません。
テスト期間中、35%損切りは121回、10%損切りは646回発動しました。35%のほうが手間が少ないように見えますが、ドローダウンはそれぞれ-31.42%対-16.25%です。理由は単純です。発動回数が少ないのは、1回の損失が35%に達してから損切るためで、1回あたりの損失が大きくなります。発動回数が多いのは、10%の損失で損切るためで、1回あたりの損失は小さくなります。損切りを評価するときは発動回数だけでなく、1回あたりの損失に、ストレス期間中に連続して発動する可能性のある回数を掛けて考える必要があります。
まずストレス期間中に何回連続で発動するかを見積もり、そのうえで閾値を決めます。10%は損失が小さいうちに損失を断ち切ります。35%は心理的な損切りに近く、「損切りを設定したから大丈夫」と思わせますが、実際に発動する頃には口座はかなり傷んでいます。
第三に、分散は一律に規模を小さくするだけで、リスク調整後の効率を高めるものではありません。
mom10 top5をtop20に変え、さらにロングbuf5を加えると、年率ボラティリティは63.1%から29.6%に、ドローダウンは-39.03%から-21.81%に下がります。リスクが半分になったように見えます。しかしリターンは134.22%から68.98%に、Calmarは3.44から3.16に低下しました。リターンとリスクが一緒に小さくなり、効率はむしろ悪化しています。
リスクを下げるのが目的なら、レバレッジを下げるほうがシンプルです。分散は「単一銘柄のポジションが大きすぎる」という問題を解決するのには適していますが、シャープレシオを高める手段として使うのには向いていません。
もう一つ、より基本的な教訓があります。リターン順位は人を惑わせます。リターン順ならstop35は3位、mom10 ロングbuf5は2位で、どちらも残すべきに見えます。しかしCalmarとドローダウンで評価すると、どちらも基準すら通過できません。戦略を選ぶときは、まず持ち続けられるかを見て、その次にどれだけ稼げるかを見ます。
七、残した3つは、それぞれ異なるリスク水準
| 戦略 | 位置づけ | リターン | 最大ドローダウン | Calmar | シャープレシオ | Ulcer | 水面下の日数 |
|---|---|---:|---:|---:|---:|---:|---:|
| 融合 top5 | リターン最高、損切りなし | +172.93% | -18.44% | 9.38 | 2.076 | 7.59 | 107 |
| モデル buf4 損切り10 | リターンとドローダウンのバランス型 | +130.86% | -16.25% | 8.05 | 1.906 | 6.10 | 96 |
| モデル ロングbuf5 損切り10 | ドローダウン最小、最も滑らかな曲線 | +114.01% | -14.39% | 7.92 | 1.846 | 4.84 | 75 |
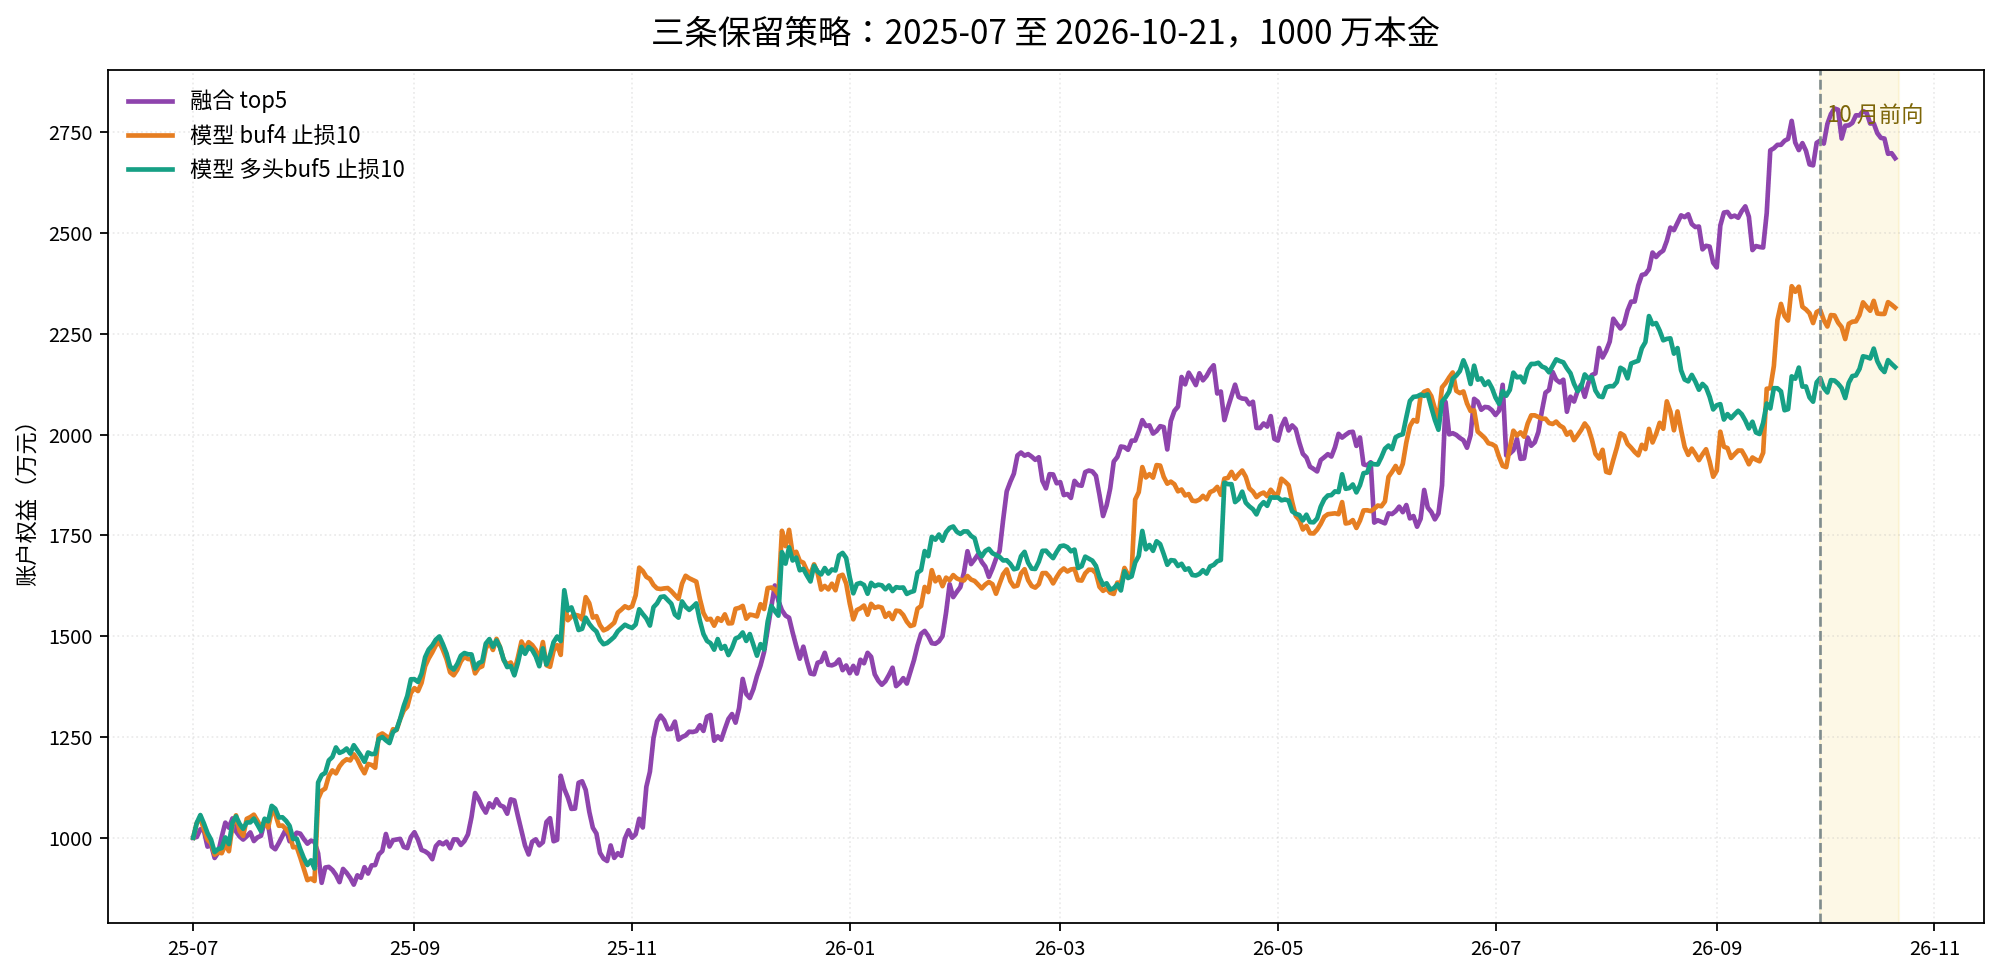
図2:3つの戦略を2025年7月から2026年10月21日まで運用。元本は1,000万元。破線より右側が10月のフォワード期間。
この3つは「同じ種類の中から最良の3つを選んだ」のではなく、3種類のリスク水準を示しています。
融合 top5はリターンが最も高く、リスク調整後の成績も最良ですが、損切りはありません。10月の下落月には、3つの中で最も深いドローダウンとなりました。理由はここにあります。前回は融合に損切りを加えると話しましたが、今回は実施していません。その理由は後で説明します。
モデル buf4 損切り10は中間的な位置づけです。両方向のbuffer4に個別銘柄の10%損切りを加え、リターンとドローダウンのバランスを取っています。
モデル ロングbuf5 損切り10は守備型です。ロングはbuffer5、ショートにはbufferを加えず、さらに10%損切りを設定します。ドローダウンは最小で、Ulcerは4.84、水面下はわずか75日です。曲線は最も滑らかですが、リターンも最も低くなっています。
1つだけ選ぶなら、資金の性質とドローダウン許容度によります。-20%のドローダウンに耐えられ、リターンを重視するなら融合。値動きの滑らかさを重視するならロングbuf5 損切り10。その中間ならbuf4 損切り10です。これはトレードオフであり、順位づけではありません。
## 八、10月のフォワード期間:損切りが初めてフォワードデータで機能した
モデルは凍結しています。再学習後も`best_iteration`は290のままで、テスト期間の予測値と前回公開したファイルとの差は最大0.0でした。10月のシグナルについて再調整はしていません。
10月1日から21日まで、シグナル対象の122銘柄を等ウェイトで保有した場合、8.57%下落し、中央値は9.82%下落しました。$BTCは0.57%上昇、$ETHは7.89%下落、$SOLは9.45%下落。アルトコイン全般が下落し、BTCは横ばいでした。
3つの戦略の結果:
| 戦略 | 10月損益 | 9/30時点の資産に対する損益率 | 1,000万元に対する損益率 | 最大ドローダウン | 損切り回数 | ロング/ショート |
|---|---:|---:|---:|---:|---:|---:|
| モデル ロングbuf5 損切り10 | +27.1万元 | +1.26% | +2.71% | -2.63% | 24 | +25.5 / +1.5万元 |
| モデル buf4 損切り10 | +6.1万元 | +0.27% | +0.61% | -3.11% | 22 | +6.1 / +0.1万元 |
| 融合 top5 | -43.9万元 | -1.61% | -4.39% | -4.39% | 0 | -53.7 / +9.8万元 |
リターンの計算方法は2通りあり、両方を示しています。9/30時点の資産に対するリターンは、テスト期間中にすでに複利運用され、3つの戦略の資産額が2,140万元から2,729万元になっていたためです。1,000万元に対するリターンは、資産額に応じて複利運用せず、戦略の注文規模を一貫して1,000万元としているためです。前者は口座の実際のリターン率、後者は戦略自体の収益力により近い数字です。21日間の数値を単純に年率換算してはいけません。
下落月でも、stop10の2つはプラスのリターンを確保しました。融合には損切りがなく、ロング側で53.7万元の損失が発生し、最悪の日は-71.2万元でした。損失がそのまま純資産に反映されました。これが3つの戦略に差がついた直接の理由であり、損切りがフォワードデータで初めて効果を示した場面でもあります。
ただし21日間は短く、長期的なことは分かりません。また、このプラスリターンにはいくつか割り引いて考えるべき点があります。
第一に、リターンが大きく偏っています。stop10の2つは保有銘柄がかなり重複しており、GTCで60.3万元、MAGMAで22.9万元、AKEで20.1万元を稼ぎました。buf4は最も成績の良かった日に37.9万元の利益を上げ、プラスリターン全体の21.9%を占めました。上位3日間では56.9%です。日次勝率はわずか38.1%で、日次損益の中央値は-1.1万元でした。つまり、プラスリターンは一部の大幅上昇日と少数の銘柄に支えられており、「1日平均いくら稼げるか」をもとに推定することはできません。
第二に、ポジションはフルに使われていません。各戦略の10ポジションのうち1つはデッドポジションでした。stop10の2つはOMNIのショート、融合はVANRYのショートです。契約上場廃止後も決済されず、損益を生まないまま100万元分の名目エクスポージャーを占有していました。10月のモデル戦略2つの平均有効名目エクスポージャーは647万から657万元にすぎず、融合は997万元でした。stop10のプラスリターンは、約65%のポジションで得られたものです。これはバックテストエンジンで既知の問題であり、今回のデータ更新によるものではありません。すでに修正待ちリストに入っています。
第三に、メインのバックテストにはファンディングレートを含めていません。事後的に日末の保有ポジションから推定すると、融合は7.2万元を受け取り、stop10の2つはそれぞれ8.8万から8.9万元を支払いました。いずれも1,000万元に対して1%以内です。方向性は明確ですが、正確なコストではありません。
第四に、ICが強くてもテールで稼げるとは限りません。フォワード20日間のIC平均は0.0760で、取引日の90%がプラスとなり、テスト期間のローリングウィンドウにおける91.1パーセンタイルでした。しかし同じスコアを元の2日リターンに置き換えて順位づけすると、10月のクロスセクションは単調ではありません。戦略の実際の銘柄選択方法に従うと、p5のロング上位5銘柄の2日平均リターンは-3.59%、p0のショート下位5銘柄は-0.49%、ロング・ショートのスプレッドは-3.10%、t値は-2.07でした。モデルが順位づけるのは、ボラティリティで正規化した2日リターンのラベルであり、元のリターンのテールを予測するものではありません。10月のp5ロング側のテールは、主に10月4日と19日の2度の暴落に押し下げられました。戦略はbuffer、損切り、ショート側、そして少数の勝ち銘柄によって結果を持ち直しました。テール診断に使えるシグナル日は19日だけで、サンプルが短すぎます。言えるのは「引き続き観察する」ことだけで、これを根拠にモデルが機能しなくなったと判断することも、レバレッジを上げることもできません。
## 九、最も厳しい結果:損切り時のスリッページ2%
バックテストでは、損切り価格の近辺で損切り注文が約定すると仮定しています。損切り時のスリッページを2%加えて再計算しました。
| 戦略 | 基準損益 | スリッページ2%の損益 | 基準の資産リターン | スリッページ2%の資産リターン | 基準ドローダウン | スリッページ2%のドローダウン |
|---|---:|---:|---:|---:|---:|---:|
| モデル buf4 損切り10 | +6.1万元 | -38.5万元 | +0.27% | -3.80% | -3.11% | -8.85% |
| モデル ロングbuf5 損切り10 | +27.1万元 | -21.9万元 | +1.26% | -2.65% | -2.63% | -7.93% |
プラスリターンは完全になくなります。
この結果は計算で説明できます。損切りが1回発動するたびに100万元のポジションがあり、スリッページが2%なら損失は2万元です。10月には22~24回発動しており、合計で40万~50万元になります。+6万元や+27万元をマイナスにするには十分な額です。
逆に見ると、stop10の収益源は「銘柄選択の精度が高いこと」ではなく、「損失を早く断ち切ること」だと分かります。損切りの約定品質が悪化すれば、この優位性はすぐに失われます。
2%はストレステストであり、予測ではありません。実際のスリッページは、銘柄の流動性、損切り注文の種類、そのときの相場によって、これより小さいことも大きいこともあります。しかし、実際の板情報と出来高で検証するまでは、stop10の2つの戦略のプラスリターンは紙の上のものにすぎません。
これが今回、融合に損切りを追加しなかった理由でもあります。前回説明したように、損切り付きの戦略が対応しているのはp5/p0の銘柄選択だけです。融合の銘柄選択に損切りを加えるには、まずスコアのインターフェースを切り出す必要があります。さらに重要なのは、stop10の約定品質をまだ検証できていないのに、同じく約定に依存する損切りを融合に適用すれば、同じ問題をもう一つ作ることになる点です。機能を追加する前に、まず約定の問題を解決します。
十、整理、限界、次回
6つの戦略ファイルとバックテスト結果を削除しました。戦略のpyファイル6つ、テスト期間のバックテスト6件、10月のバックテスト6件、ルートディレクトリのバックテスト結果6件で、合計24ファイルです。削除前に一時ディレクトリ`/tmp/eliminated_strategies_2026-10-22/`へバックアップしましたが、マシンを再起動すると消えます。長期的な記録は、リポジトリ内の`策略筛选记录.md`を参照してください。日次純資産のparquetファイルは個別にバックアップしていません。
なぜ残しておかないのか。それらのファイルを残せば、引き続き「候補戦略」として存在し続けるからです。2週間後に戻ってきて9つの戦略を目にすると、ドローダウンが大きすぎるとすでに分かっている戦略を、また調整してしまいかねません。削除は整理のための措置であり、潔癖さの問題ではありません。
合わせて行った整理は次のとおりです。ノートブックを9つから3つの戦略に変更して再実行に成功。テスト期間とフォワード期間の集計はいずれも3行。10月の詳細CSVも3行。レポートは3戦略版に書き直しました。選別記録には、それぞれの除外数値と理由を明記しました。
限界も明確にしておきます。選別基準は事後的に設定したものです。テスト期間はすでにパラメーター選択に使われており、457日間はクリーンなアウト・オブ・サンプルではありません。10月はわずか21日です。メインのバックテストは日足データで、ファンディングレート、強制清算、証拠金、実際のスリッページを含みません。損切りは日足データに基づく事後的な近似です。結果が良く見えても、こうした制約はなくなりません。
次回は順番に3つのことを行います。第一に、stop10の約定品質を解決します。実際の板情報、段階別スリッページ、損切り注文の種類を検証し、少なくとも信頼できるスリッページの範囲を示します。第二に、デッドポジションの問題を修正して10月を再計算し、有効エクスポージャーを補った後に結果がどう変わるかを確認します。第三に、融合への損切り追加とウォークフォワードに戻ります。stop10の約定品質をクリアできなければ、モデルの採用戦略2つは再設計が必要です。バックテスト上の損切り価格に頼ってはいけません。さらに、誤って除外した銘柄がないかも再確認します。GRAMは暗号資産ではないとする静的リストによって除外されましたが、実際は暗号資産の無期限先物です。
この記事はバックテストの研究記録であり、取引シグナルではなく、投資助言でもありません。このクオンツ研究所では、データからファクター、リスク管理まで、今後も公開記録を続けます。役に立ったと思ったら、ぜひ保存してください。また次回お会いしましょう。