


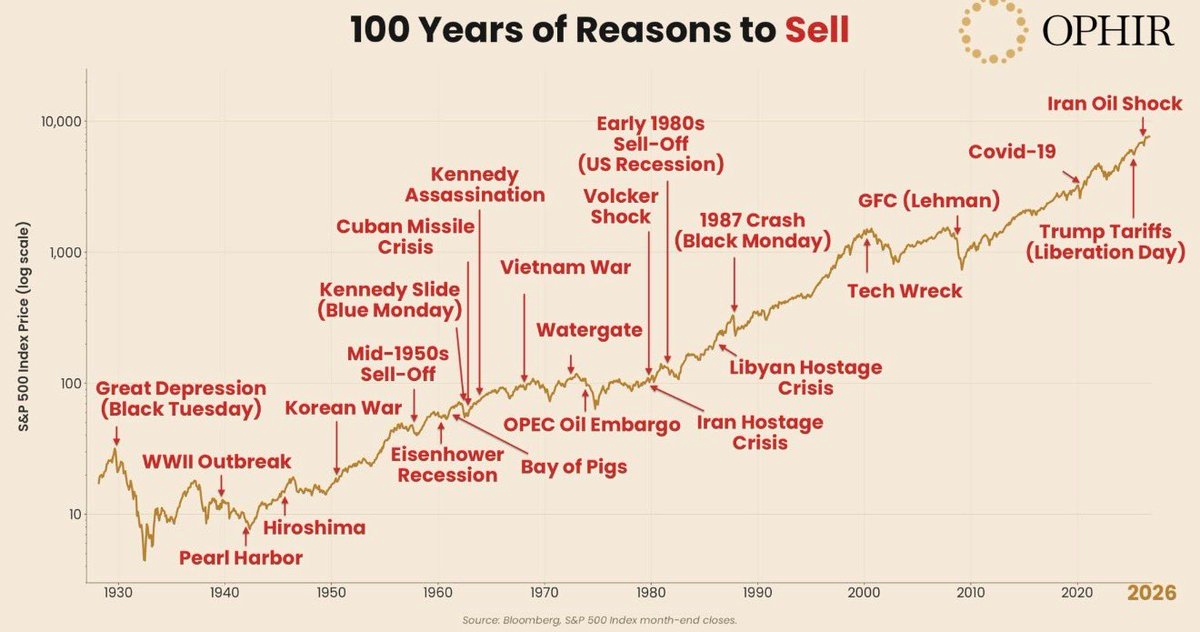
このチャートには25を超える出来事が示されており、それぞれに「売るべきもっともな理由」がありました。世界恐慌、第二次世界大戦、キューバ危機、石油禁輸、1987年の株価暴落、ドットコムバブル、リーマン・ブラザーズの破綻、新型コロナウイルス、関税、そしてイランの石油ショックです。
こうした出来事があったにもかかわらず、S&P 500は1928年の約17ポイントから、現在では7,700ポイントを超えるまで上昇しました。
しかし、ここから得られるより深い教訓は、「市場は常に上昇する」ということにとどまりません。データは、より正確な実態を物語っています。
1. 下落は例外ではなく、むしろ常に起こるもの
• 1928年以降、この指数の年率リターンはおよそ10%です。
• 暦年ベースで、およそ73%の年に上昇しました。
• それでも、62%の年では年内に少なくとも10%の調整があり、年内の平均下落率は約16%に達しました。
要点:ボラティリティはリターンを得るための代償であり、市場が壊れている証拠ではありません。
2. 回復にかかる時間は危機によって異なる
• 大恐慌:約82%の下落。配当を再投資しても、投資家が損失を取り戻すには1945年まで待つ必要がありました。
• 2008年の金融危機:約57%の下落。2013年に回復しました。
• 2020年の新型コロナ危機:33日間で約34%下落し、その後5か月以内に回復しました。
• 2025年の関税ショック:約19%下落し、その後およそ3か月で回復しました。
要点:危機がどれくらい続くかを、事前に知ることはできません。だからこそ、将来を予測する能力よりも、投資期間が重要なのです。
3. 売却による損失は、下落に耐えるコストを上回ることがある
J.P. Morganのデータによると、2006年から2025年までS&P 500に投資した10,000ドルは、80,619ドルに増えました。
しかし、取引日のうちわずか約0.2%に当たる、最良の10日間を逃しただけで、最終的な評価額は35,866ドルに減りました。
皮肉なことに、最良の日の大半は最悪の日から2週間以内に訪れていました。恐怖が最高潮に達していたまさにその時です。
4. 最大の問題は市場そのものではなく、投資家の行動にある
2024年、株式ファンドの平均的な投資家のリターンは16.5%でしたが、指数自体のリターンは25%でした。
その差を生んだのは市場ではありません。投資家が売買のタイミングを判断したことです。
重要な方法論上の注意点:
このチャートが対象とするのは米国市場のみです。米国は歴史的に最も成功した市場の一つであり、これは典型的な生存者バイアスの例です。また、インフレも考慮されていません。
つまり、教訓は「何でも買って永遠に保有しよう」ということではありません。
教訓はこうです:
分散投資+長期の投資期間+パニックの最中に作るのではなく、平時に立てて、いざという時にも守る運用計画。
結論:
見出しが答えるのは、「今、何が起きているのか?」という問いです。
しかし、長期的なリターンを左右するのは、別の問いです:
「今起きていることに、私は耐えられるだろうか?」
