


テスラ&メタの決算まとめ
テスラ($TSLA):決算は予想を上回るも、自動車事業の中核指標とGAAPベースの収益性が投資家の慎重姿勢を招く
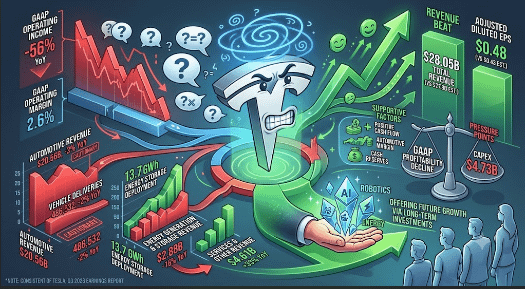
テスラは2026年10月21日の米国市場取引終了後、2026年第3四半期の決算を発表しました。CNBCが引用したLSEGの予想を、調整後利益と売上高の両方で上回りましたが、テスラの中核的な事業指標全般に改善が見られたわけではなかったため、市場の反応は慎重でした。CNBCによると、発表後の時間外取引でTSLAは3.2%超下落しました。
📊 主な決算数値
| 指標 | 2026年第3四半期 | 比較・背景 |
| 売上高合計 | 280.5億ドル | LSEG予想の279億ドルを上回り、前年同期の282.4億ドルと比べてほぼ横ばい |
| 調整後希薄化後EPS | 0.48ドル | LSEG予想の0.43ドルを上回った |
| GAAP営業利益 | 7.18億ドル | 前年同期比-56% |
| GAAP営業利益率 | 2.6% | 前年同期の5.8%から低下 |
| 普通株主に帰属するGAAP純利益 | 7.87億ドル | 前年同期比-43% |
| フリーキャッシュフロー | 15.3億ドル | 第2四半期のマイナスから回復 |
| 現金、現金同等物および短期投資 | 454.5億ドル | 前四半期から増加 |
| 四半期設備投資 | 47.3億ドル | AI、ロボティクス、製造、エネルギーへの支出継続を反映 |
したがって、テスラの調整後利益の上振れは、GAAPベースの利益が大きく弱かったことと合わせて見る必要がある。この差が重要なのは、調整後EPSでは一部の項目が除外される一方、GAAP営業利益には事業の運営と投資に伴う営業コスト全体が反映されるためだ。
🚗 自動車事業の中核:売上高への圧力が続く
自動車売上高:205.6億ドル、前年同期比3%減。
車両納車台数:486,532台、前年同期比約2%減。
車両生産台数:464,391台。
規制クレジットを除く自動車粗利益率:18.1%、第2四半期の16.3%から改善。
明暗の入り混じった結果は明らかだ。テスラは前四半期比で1台当たりの採算を改善した一方、主要な売上部門は依然として前年同期比で縮小した。テスラは、自動車売上高と収益性に影響した要因として、平均販売価格の低下と、車両の受注残を消化する能力を制限したバッテリー供給の制約を挙げた。
⚡ エネルギー・サービス:成長の質にはばらつき
テスラは第3四半期に13.7 GWhのエネルギー貯蔵製品を導入し、経営陣は蓄電製品の受注ペースと受注残が過去最高水準に達したと述べた。しかし、エネルギー発電・貯蔵の売上高は28.8億ドルで、前年同期比16%減だった。つまり、導入量が大きく伸びても、当四半期の部門売上高は前年同期比の成長につながらなかった。
サービスその他の売上高は前年同期比33%増の46.1億ドルとなり、相対的に明るい材料となった。この部門は自動車とエネルギーの売上低迷を補ったが、自動車事業より規模が小さく、売上高全体の構図を大きく変えるには至らない。
📉 好決算でも市場を納得させられなかった理由
決算には、相反する2つの見方が含まれていた。
追い風となる要因
調整後EPSは市場予想を上回った。
クレジットを除く自動車利益率は前四半期比で改善した。
フリーキャッシュフローは15.3億ドルとなり、プラスに転じた。
現金および短期投資は約454.5億ドルに達した。
蓄電製品の導入は高水準を維持し、経営陣は強い需要と受注残を強調した。
重しとなる要因
売上高全体は前年同期比でほぼ横ばいだった。
自動車売上高と納車台数はいずれも前年を下回った。
GAAP営業利益は56%減少し、営業利益率は2.6%に低下した。
蓄電製品の導入量が多かったにもかかわらず、エネルギー売上高は減少した。
AI、ロボティクス、製造、エネルギーへの多額の設備投資と投資は長期的な取り組みを支える可能性がある一方、短期的な収益性は実行力と支出規律に左右されやすくなる。
市場の受け止め方
決算発表からは、投資家が調整後業績の上振れに異議を唱えていたというよりも、自動車売上高が圧力を受け、営業費用が高止まりするなかで、利益率の改善とフリーキャッシュフローの回復が持続可能かどうかを見極めようとしていたことがうかがえる。
今後の決算で注目すべき主な変数は、自動車売上高の成長、平均販売価格、納車台数の伸び、自動車利益率の持続性、バッテリーの供給状況、エネルギー部門の売上転換、設備投資、そしてAI、ロボティクス、エネルギーへの投資が業績に寄与するペースだ。過去の業績や会社の見通しは、将来の結果を保証するものではない。
Meta($META):広告の強さとAIの勢いが大型訴訟費用を相殺
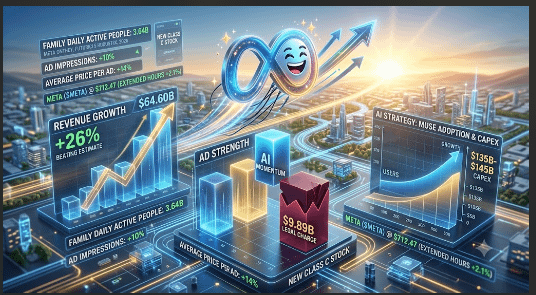
Metaは2026年10月21日、予想を上回る第3四半期決算を発表した。売上高は646億ドルで、前年同期比26%増となり、約633.4億ドルの市場予想を上回った。決算発表では98.9億ドルの訴訟費用が大きく取り上げられたが、投資家は当初、広告事業の底堅さ、AI製品の進展、そして市場予想を上回る第4四半期の売上高見通しに注目した。Metaは第4四半期の売上高を730億~760億ドル、中央値を745億ドルと予想した。Metaの第3四半期決算は、2026年9月30日までの期間を対象としている。
📊 業績
| 指標 | 2026年第3四半期 | 前年同期比 | 統計的なポイント |
| 売上高 | 646.0億ドル | +26% | 市場予想を約12.6億ドル、約2.0%上回った |
| 営業利益 | 129.9億ドル | -37% | 訴訟費用により報告上の収益性が大きく歪んだ |
| 訴訟費用を除く営業利益 | 228.8億ドル | 約+11% | 基礎的な営業成長はプラスを維持したことを示す |
| GAAP希薄化後EPS | 3.83ドル | +265% | 前年同期に税金費用が異例に高かったことが比較に影響した |
| 訴訟費用を除くEPS | 7.40ドル | — | 当四半期の営業実績をより適切に示す指標 |
| 営業利益率 | 20% | 前年の40%から低下 | 訴訟費用を除けば約35%だった |
| 純利益 | 98.6億ドル | +264% | 前年同期の税金との比較の影響も受けた |
| 設備投資 | 349.1億ドル | — | AIインフラ投資の規模を反映 |
| フリーキャッシュフロー | -21.2億ドル | — | 多額の設備投資が四半期のキャッシュ創出額を上回った |
したがって、Metaの報告数値は2つの側面から見る必要がある。GAAPベースの決算は訴訟費用を反映し、調整後の数値は広告事業と基礎的な事業運営が引き続き堅調だったことを示す。Metaによると、98.9億ドルの費用により営業利益は同額減少し、希薄化後EPSは7.40ドルから3.83ドルに低下した。
📣 広告事業とユーザーエンゲージメント
Metaの広告事業は引き続き最大の強みとなった。
ファミリーアプリのデイリーアクティブ利用者数:2026年9月時点で36.4億人、前年同期比+3%。
広告インプレッション数:前年同期比+10%。
広告単価の平均:前年同期比+14%。
広告インプレッション数の増加と単価の上昇が組み合わさり、売上高の26%成長を支えた。
統計上注目すべき点は、広告単価の伸びが広告インプレッション数の伸びを約4ポイント上回ったことだ。これは、売上高の加速には単なるオーディエンスの拡大だけでなく、収益化が大きく寄与したことを示唆する。会社規模に比べるとユーザー数の成長は緩やかであり、今後の広告成長は、エンゲージメントの深さ、AIによるターゲティング改善、コンバージョンの実績、広告主の需要にますます左右される。
⚖️ 訴訟費用:重要な補正要因
98.9億ドルは、2026年第3四半期に計上された会計上の費用である。訴訟の和解金総額と表現すべきではない。
Metaによると、10代のメンタルヘルスとソーシャルメディアをめぐる訴訟に関連して2026年8月に発表した、米国52州の司法長官との合意では、最大約185.9億ドルの支払いが定められている。つまり、第3四半期の費用は大規模な認識済み費用である一方、合意に記載された支払額の上限はさらに大きい。
🤖 AI戦略:Museの普及とインフラコスト
経営陣は、MuseとMuse Wonderの発表を、パーソナルAI戦略における重要な節目として強調した。独立系メディアの報道によると、Museの利用者数は1,000万人を超えた。ただし、買い物行動や平均購入額に関する主張は、Metaの公式決算資料で直接確認されていない限り、慎重に扱うべきだ。
より具体的な財務面のシグナルは、投資の規模に表れている。
第3四半期の設備投資:349.1億ドル
2026年通期の設備投資見通し:1,350億~1,450億ドル
四半期フリーキャッシュフロー:-21.2億ドル
設備投資見通しの中央値は1,400億ドルとなる。報告された四半期の投資ペースを年換算した額の約4倍に当たり、さらなるインフラ拡張の可能性を考慮する前から、投資が依然として極めて高水準であることを示している。したがって投資の成否は、AIが広告収益、エンゲージメント、ビジネスメッセージング、消費者向け製品、その他の収益化経路をどれほど速やかに改善し、この資本基盤に見合うリターンを生み出せるかに大きくかかっている。
🧾 資本構成のアップデート
Metaは議決権のないクラスC普通株式を新たに発行すると発表した。報道によると、これはクラスA株主に議決権のないクラスC株式を1株交付する2対1の分配方式で、議決権支配は変わらない。議決権支配を比例的に希薄化させることなく、将来の資金調達、従業員報酬、買収に関する柔軟性を高める仕組みだ。
📈 市場の反応と解釈
MarketBeatの報告データによると、META株は2026年10月21日に697.52ドルで取引を終え、その後、時間外取引では約712.47ドルで推移した。この時点での上昇率は約+2.1%だった。他のリアルタイム報道では、時間外の値動きは+2%から+4%程度の範囲で変動していたため、反応を固定値として扱うのではなく、時刻を明記すべきだ。
市場の反応には、次の3つの要因が反映されているとみられる。
売上高の質:売上高の上振れは、単価とインプレッション数の両方に支えられた広告事業の底堅さによるものだった。
先行きの見通し:第4四半期の売上高見通しの中央値745億ドルは、CNBCが報じた約737.3億ドルの市場予想を上回った。
AIの成長余地:MuseなどのAI施策は、新たな収益化の道筋となる可能性があるが、設備投資の規模に対して財務面の裏付けはまだ初期段階にある。
注視すべき主なリスク
設備投資の効率性:売上高の伸びが同じペースで拡大しなければ、1,350億~1,450億ドルの支出計画がフリーキャッシュフローを圧迫する可能性がある。
訴訟関連の支払いの実行:合意では最大185.9億ドルの支払いが定められており、すでに計上された第3四半期の98.9億ドルの費用を上回る。
AIの収益化の裏付け:ユーザーの採用だけでは、継続的で利益率の高い収益が実現するとは言えない。
広告市場への感応度:広告は引き続きMetaの主な収益源であり、業績はマクロ経済環境や広告主の予算変更の影響を受けやすい。
利益率の正常化:調整後営業利益率は約35%と、報告ベースの20%を上回るが、前年の報告ベースの40%には届かない。
結論:Metaの2026年第3四半期決算は、広告事業の基礎的な勢いの強さと大幅な売上高の上振れを示す一方、訴訟費用により報告上の営業利益は大きく減少した。今後の焦点は、Metaが売上高を伸ばせるかどうかよりも、AIインフラへの支出によって拡張可能な収益、持続的な利益率、そしてフリーキャッシュフローの再拡大を実現できるかどうかに移る。
上記は市場分析であり、投資助言を構成するものではありません。

#EthereumSurpasses$2500 #BitcoinDropsBelow$84K #FirstUNIBlockTradeViaRegulatedTradFiChannelCompleted #ZcashDevelopersConfirmNovemberDateForNU7Upgrade