

ロイターの最新エコノミスト調査によると、市場のFRB金利見通しに大きな変化が起きている。10月の利上げ観測は後退し、12月の再利上げが回答したエコノミスト全員の一致した見方となった。経済の力強い底堅さと根強いインフレが核心的な対立要因となり、金融政策は難しい舵取りを迫られている。
10月16~20日に実施された今回の調査では、94人のエコノミストが、10月27~28日のFOMC会合でフェデラルファンド金利が3.75~4.00%に据え置かれると予想し、市場の織り込みと一致した。一方、前月の調査では12月の利上げを予想した人は半数に満たなかったが、今回は回答者100人全員が12月に再び利上げが行われると予想した。FRBは9月にすでに25ベーシスポイントの利上げを実施しており、ケビン・ウォーシュ議長は先行きの政策指針を示さない姿勢を貫き、慎重な政策運営を続けている。
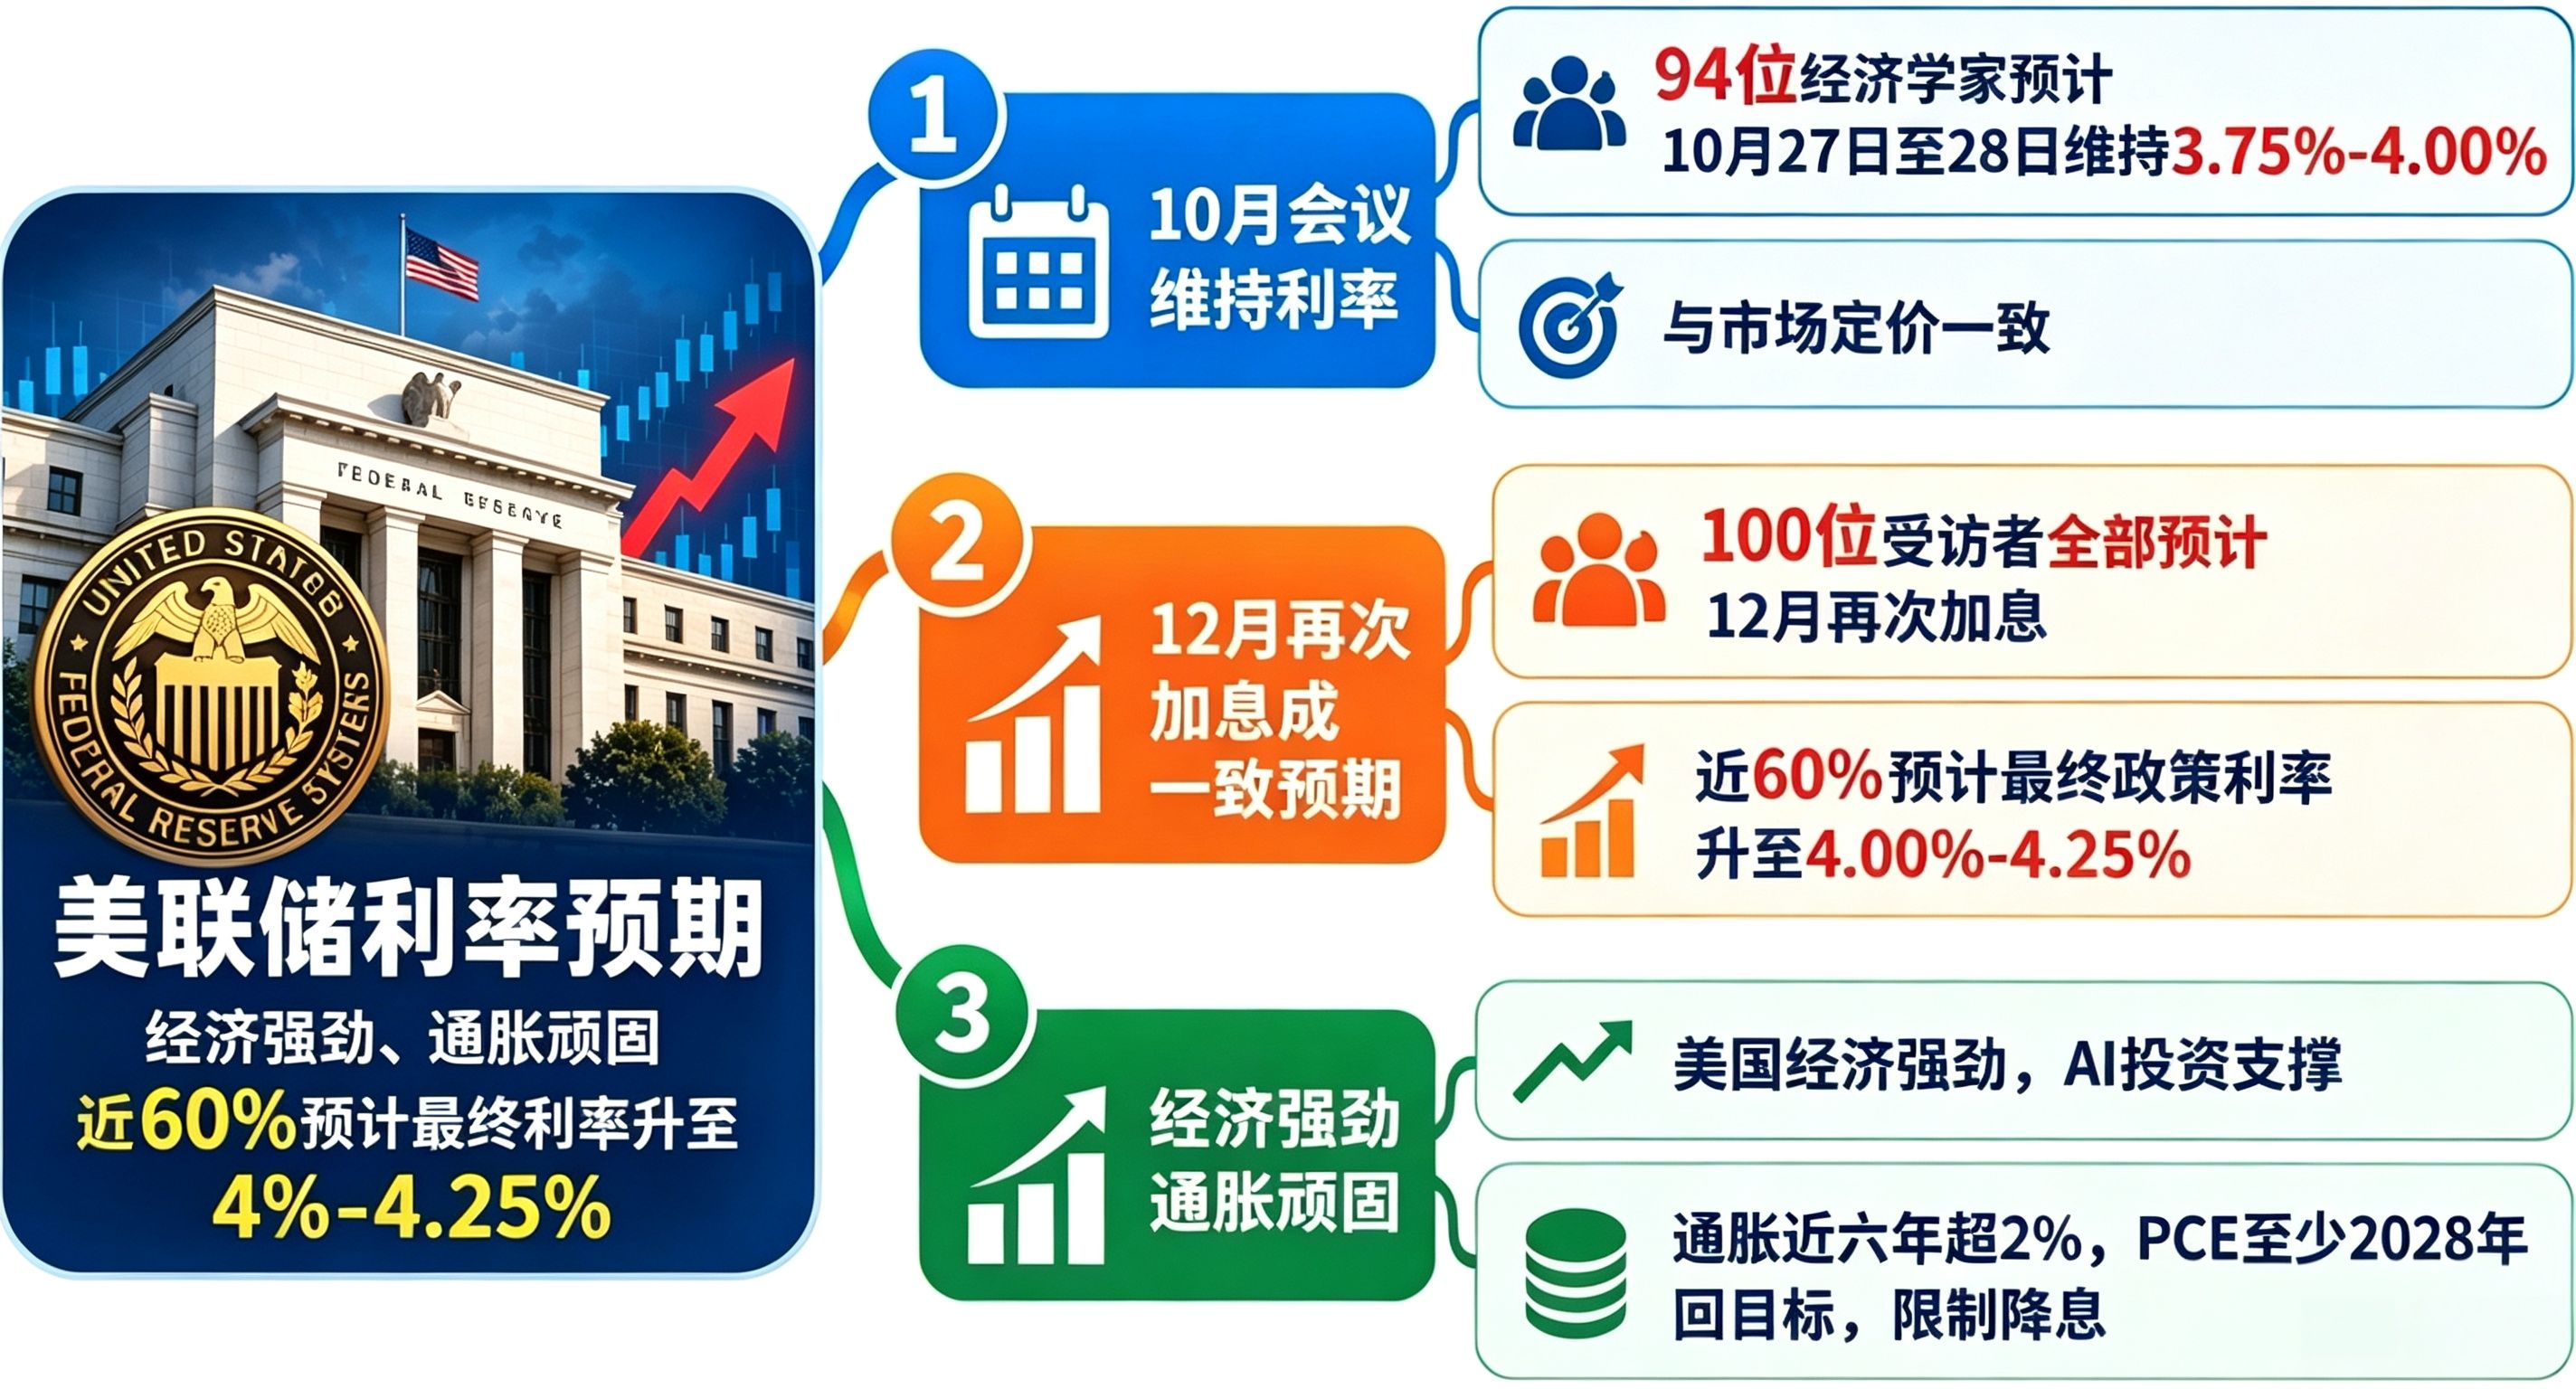
タカ派予想が一段と強まっている。経済学者の約60%が、ターミナルレートは4~4.25%まで上昇すると予想。さらに38人は、少なくともあと2回の利上げが必要と見ており、この見方の割合は9月から大幅に上昇した。複数の機関は、現在の経済のファンダメンタルズは追加利上げを正当化すると指摘。インフレに対するFRBの対応が遅れるリスクがあり、12月は25ベーシスポイントの利上げだけでなく、50ベーシスポイントの利上げも排除できないとしている。
インフレ面では、米国のPCEインフレ率は長期にわたりFRBの2%目標を上回っている。予測によると、今後数四半期も目標を100ベーシスポイント以上上回り、目標に戻るのは2028年になる見込みだ。つまり、短期的な利下げはほぼ期待できず、高金利がより長く続く必要がある。
経済の底堅さを支える中核はAIインフラへの投資であり、高所得層の旺盛な消費も加わって、2四半期の経済成長率は2.2%、3四半期の予想成長率は3.2%に達し、通年の成長率予測も潜在成長率を上回っている。同時に、原油価格は高止まりし、関税がコストを押し上げ、インフレ圧力をさらに強めている。中間選挙が近づくなか、政策をめぐる駆け引きも一段と複雑になっている。
米国債市場ではすでに予想が先取りされており、利上げ観測を受けて長期金利と2年債利回りは大きく変動を繰り返している。今後注目すべきは、経済指標、エネルギー価格、PCEインフレ率の動向だ。これらが12月の最終決定を左右し、金利見通しの変動は株式、債券、暗号資産など幅広い資産クラスを引き続き揺さぶるだろう。
