



Tesla(TSLA)とMeta Platforms(META)は、10月21日の米国市場終了後に2026年第3四半期の決算を発表します。
両社は同様の課題に直面しています。AIへの意欲が高まるなか、投資家は、こうした投資がいつ利益やキャッシュフローにつながるのかを知りたがっています。
Teslaでは、自動運転、ロボタクシー、ロボティクスといった長期的な取り組みを、主力の自動車事業が支えられるかどうかが焦点です。Metaでは、AIによって広告事業の収益性を十分に高め、インフラ投資の大幅な拡大を正当化できるかが問われています。
注目すべき主なポイントを紹介します。
テスラ:納車台数は予想超え、では利益率は?
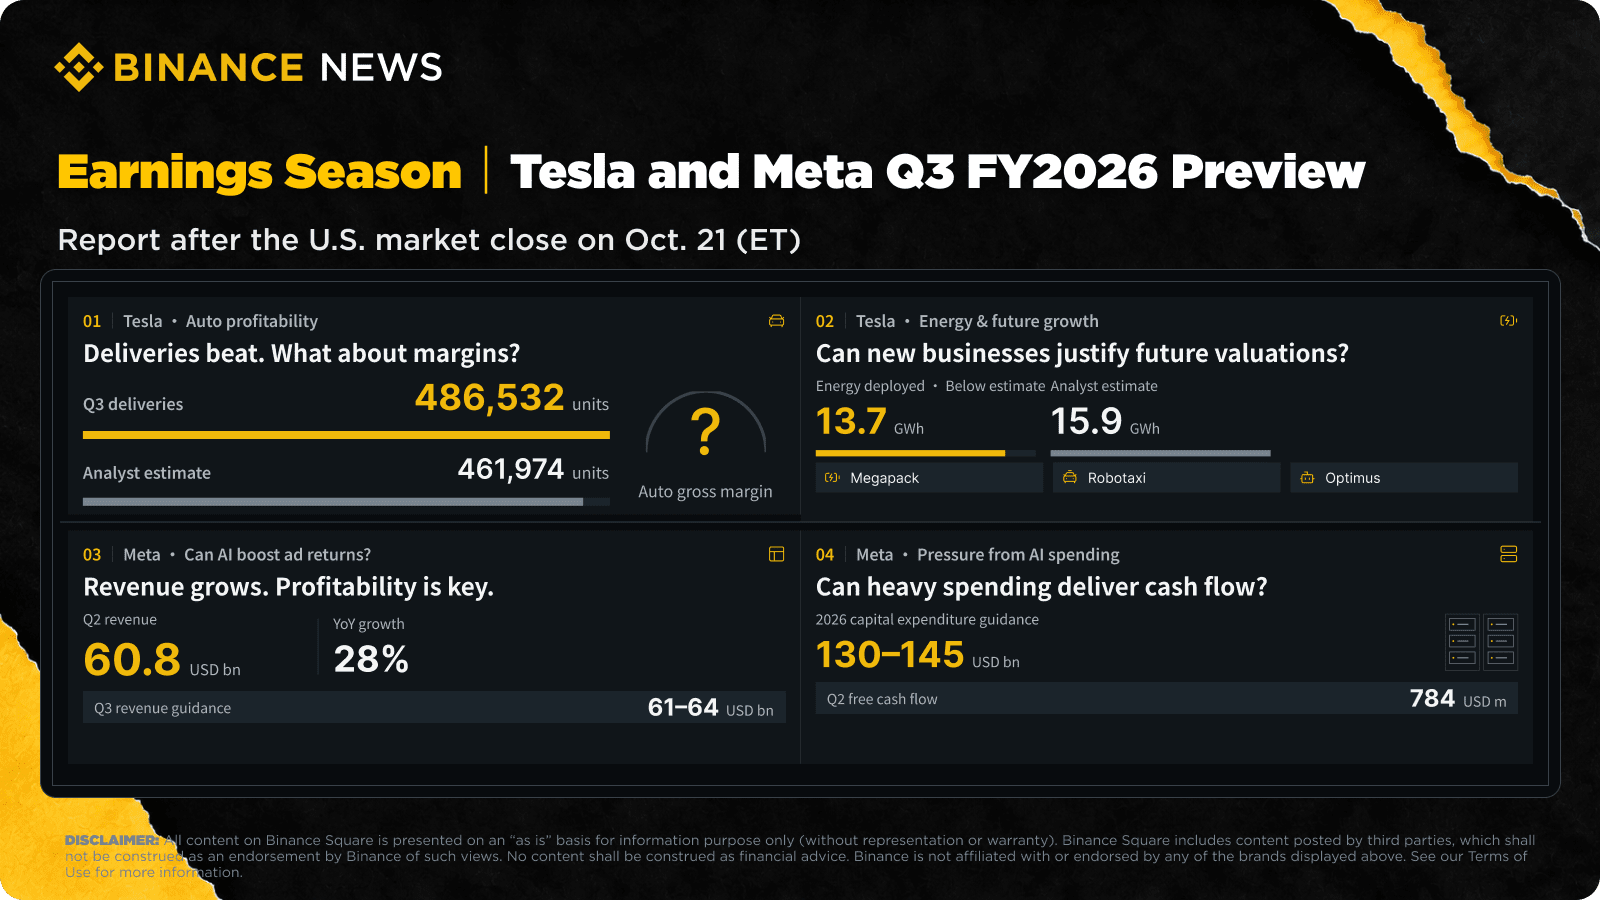
テスラは第3四半期に486,532台を納車し、アナリスト予想の461,974台を上回りました。しかし、納車台数の増加が必ずしも利益の増加につながるとは限りません。
アナリストは売上高を278億~279億ドルと予想しており、前年同期をやや下回る見込みです。1株当たり利益(EPS)は0.43~0.44ドルで、前年同期比12~13%減と予想されています。
重要なのは、テスラが収益性を犠牲にせずに販売を伸ばせるかどうかです。販売台数の増加が値下げや販売奨励策に頼るなら、利益率が悪化する可能性があります。投資家は、価格面の圧力やコスト管理の状況を見極めるため、規制クレジットを除く自動車部門の粗利益率を注視するでしょう。
エネルギー貯蔵は、より大きな成長の原動力となるか?
テスラは第3四半期に13.7 GWhのエネルギー貯蔵製品を導入しました。これはアナリスト予想の15.9 GWhを下回っています。プロジェクトの時期、生産能力、顧客側のスケジュールが差の理由かもしれませんが、経営陣には背景の説明が求められます。
Megapackなどの製品を通じて、テスラは送電網向け大規模蓄電池の需要拡大を取り込むことができます。この需要は、データセンターの拡大や送電網の増強にも後押しされています。導入の拡大が、売上高の増加、健全な利益率、潤沢なキャッシュフローにつながるかが重要です。
ロボタクシーとロボティクス:期待はすでに株価にどこまで織り込まれているか?
テスラの企業価値は、EV以外の事業機会にますます左右されるようになっています。イーロン・マスク氏は、完全自動運転(FSD)、ロボタクシー、人型ロボット「Optimus」に注目していますが、商業的な可能性は技術の進展、規制当局の承認、顧客への普及にかかっています。
投資家は自動運転とテスラのAIロードマップについて、具体的な最新情報を求めるでしょう。設備投資とキャッシュフローも重要です。テスラは財務の柔軟性を保ちながら、こうした構想に必要な資金を確保しなければなりません。
テスラの決算で問われること:既存事業の収益性を安定させつつ、将来の成長に向けた信頼できる進展を示せるか?
Meta:AIへの投資は利益を生むか?
Metaは、力強い広告事業を成長の原動力として第3四半期を迎えます。第2四半期の売上高は前年同期比28%増の608億ドルでした。広告表示回数は14%増加し、平均広告価格は12%上昇しました。
経営陣は第3四半期の売上高を610億~640億ドルと予想しています。一方、第2四半期は費用の増加を受け、営業利益が8%減、純利益が14%減となりました。
重要なのは、AIが売上高だけでなく収益性も改善できるかどうかです。
AIで広告効果を高められるか
AIを活用したレコメンデーションはエンゲージメントを高める可能性があります。また、広告ターゲティングの精度向上やキャンペーン運用の自動化によって、広告主の成果が改善する可能性もあります。
こうしたツールが測定可能な成果をもたらせば、広告主はMetaのプラットフォームへの支出を増やすかもしれません。投資家は、広告売上高、表示回数、価格に加え、AIが広告効果を高めている証拠にも注目すべきです。
AIの導入だけでは収益化とは言えません。技術の向上が売上高と利益の増加につながれば、投資の根拠はより強まります。
より大きなリスク:1,300億~1,450億ドルの投資負担
Metaは、ファイナンス・リースの元本支払いを含む2026年の設備投資額を1,300億~1,450億ドルと見込んでいます。通期費用は1,650億~1,690億ドルと予想されています。
このトレードオフはキャッシュフローに表れています。第2四半期の営業キャッシュフローは318億6,000万ドル、設備投資額は310億8,000万ドルで、フリーキャッシュフローはわずか7億8,400万ドルでした。前年同期は85億5,000万ドルでした。
広告を強化し、価値ある製品を生み出せれば、AI投資は報われる可能性があります。しかし、コストがリターンを上回るペースで増え続ければ、投資家は投資規模に疑問を抱くかもしれません。
第3四半期決算では、Metaがコストを管理しながら成長を維持できるかが明らかになるはずです。法務・規制関連費用も不確実性を高めており、一時的な費用と継続的に発生する費用を見分けることが重要です。
Metaの決算で問われること:広告が、巨額のAI投資を正当化するだけの追加利益とキャッシュフローを生み出せるか?
10月21日の注目ポイント
見出しの業績数値から結論を出す前に、投資家は各社について5つの分野に注目すべきです。
テスラ
規制クレジットを除く自動車部門の粗利益率
エネルギー貯蔵の導入量、売上高、利益率
FSD、ロボタクシー、Optimusに関する最新情報
設備投資とフリーキャッシュフロー
納車台数、価格設定、投資の優先事項に関する見通し
Meta
売上高と広告の伸びは見通しに届くか
広告表示回数と平均広告価格の変化
営業利益と費用の伸び
通期設備投資の見通し
フリーキャッシュフローと第4四半期の経営陣の見通し