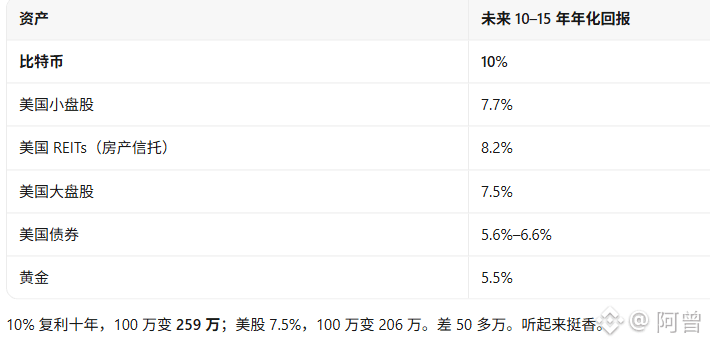
#摩根大通预测比特币十年领跑 JPMorganは、ビットコイン$BTC の今後10年間の平均年間リターンは10%で、米国株(7.5%)や金(5.5%)を上回ると述べています。
ただし同時に、これはあくまで「予測」であって、「買うべきだという助言」ではないとも述べています。
そして、この10%には前提があります。多くの人が見落としている点です。
レポートには、算術平均リターン20.9%、年率ボラティリティ55%という2つの数字も記載されています。
「毎年の値上がり・値下がりの平均」だけを見れば、ビットコインは20.9%です。しかし実際に手元に残るリターンは、わずか10%です。
半分に下落したら、元に戻るには2倍に上昇しなければなりません。これが「ボラティリティ税」です。しかも目には見えません。ビットコインのボラティリティ55%は、米国株(18%)の3倍、金(17%)の3倍以上です。だから「平均リターン」は最も高く見えても、「実際に手元に残るリターン」は半分に目減りします。
このレポートでは、ビットコインは「リターン予測表」には載っていますが、「資産配分モデル」には入っていません。
つまり、JPMorganは「これがどれくらい儲かる可能性があるか」は教えてくれても、「いくら買うべきか」は教えてくれないということです。
なぜでしょうか?レポートには、理由が3つ挙げられています。
ボラティリティが大きすぎること。他の資産との相関が安定していないこと(米国株とは0.33、金とはわずか0.10で、いつ変わるかわからない)。キャッシュフローがなく、ファンダメンタルズは技術ではなく、「普及率、規制、流動性」に左右されることです。
そのため、ビットコインの位置づけは「投機的資産であり、金融緩和に対するヘッジ」。「デジタルゴールド」でも、「リスク分散の手段」でもありません。
この違いはとても重要です。予測とは「値上がりするかもしれないと思う」こと。配分とは「顧客のお金を使って買う」ことです。
前者には責任が伴いませんが、後者には責任が伴います。
JPMorganが行ったのは、前者だけです。