SpaceXの決算がすごい!AI売上高が830%急増、でも最も稼いでいるのはAIではない
$SPCX の昨夜発表されたQ3決算、確かにかなり驚きの内容でした。
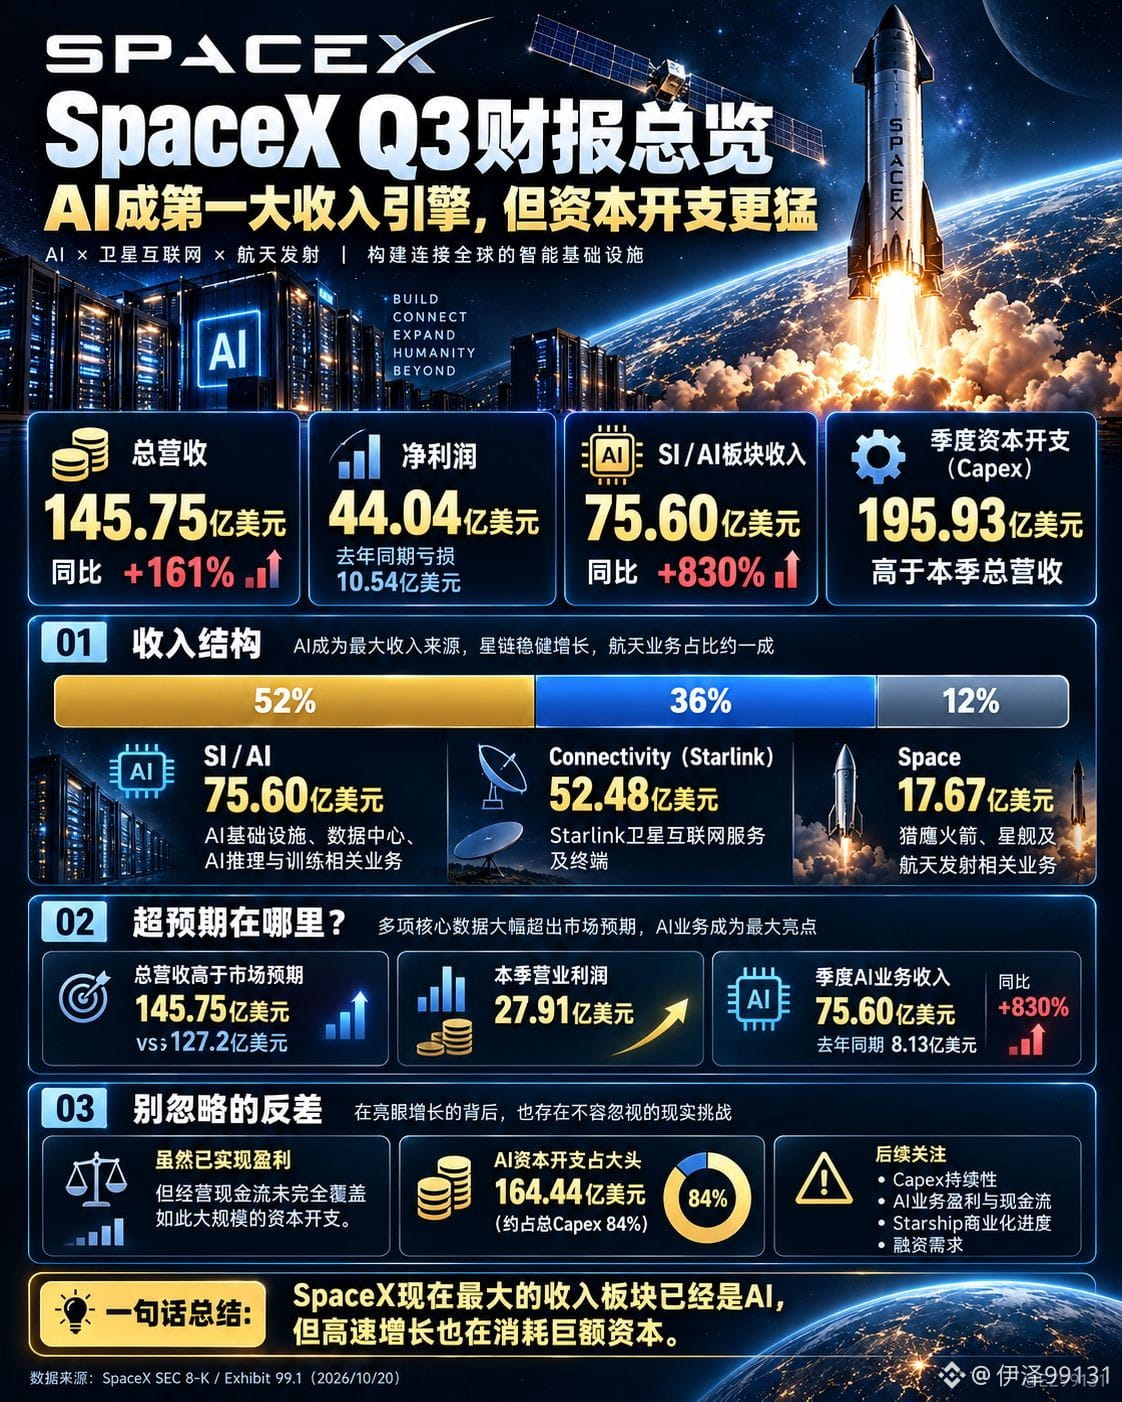
総売上高は145.75億ドルで、前年同期比161%増。
純利益は44.04億ドル。前年同期は10.54億ドルの赤字でした。
最も勢いがあるのはAI事業で、四半期売上高は75.60億ドル、前年同期比830%増。すでにSpaceXの総売上高の52%を占めています。
つまり、ロケットを造り、衛星を打ち上げる会社というイメージだったSpaceXは、今や最大の収益源がAIになっているのです。
でも決算をじっくり見てみると、むしろ別の2つの数字のほうが気になりました。
1つ目は利益です。
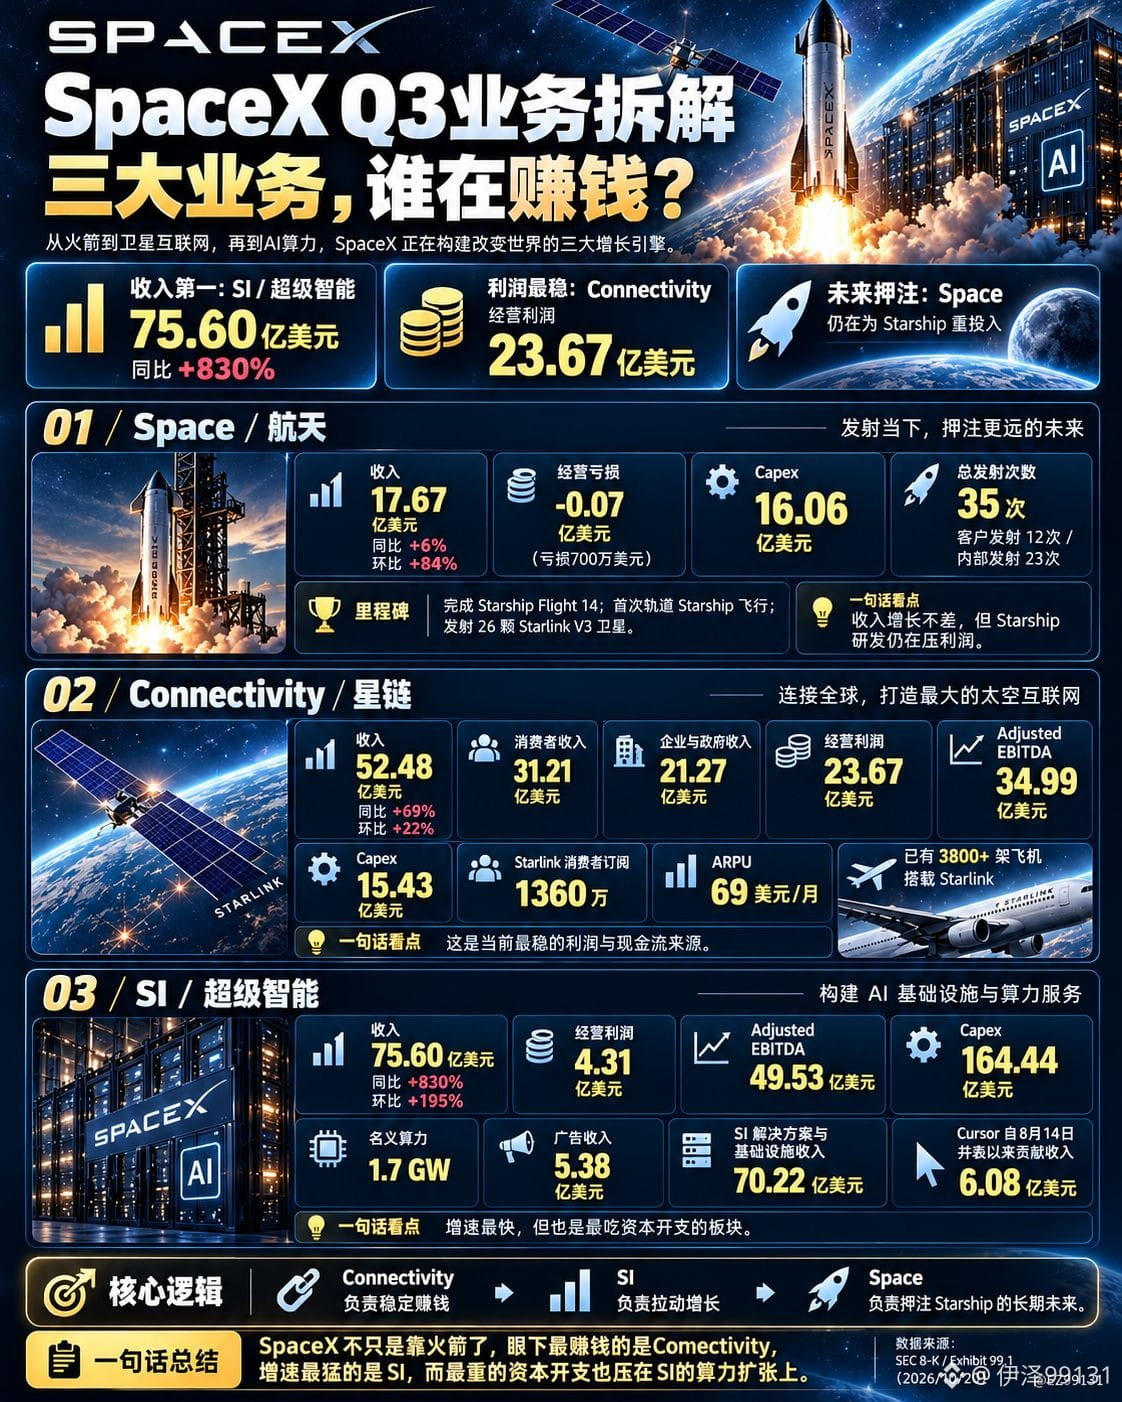
AI事業の売上高は75.60億ドルですが、営業利益はわずか4.31億ドル。
一方、Starlinkを含むコネクティビティ事業は、売上高が52.48億ドルで、営業利益は23.67億ドルに達しました。
SpaceXで現在最も成長しているのはAI事業ですが、安定して利益を生み出しているのは、今もStarlinkです。
2つ目は設備投資です。
今四半期のSpaceXの設備投資総額は195.93億ドル。そのうち164.44億ドルがAIに投じられ、全体の約84%を占めました。
四半期だけで、です!
AIに投じた金額は、すでに会社全体の四半期売上高を上回っています。
SpaceXはすでに44億ドルの純利益を上げていますが、会計上の利益とフリーキャッシュフローは同じではありません。今後は、これほど大規模なデータセンターや計算能力への投資が、どれほどのキャッシュリターンを生み出すのかを見ていく必要があります。
これは米国株のAI産業チェーン全体が直面している問題です。
$NVDA、$AVGO、$MRVLから、$MSFT、$META、$AMZN、$GOOGLまで、各社がAI関連に巨額の設備投資を行っています。
半導体の受注はますます大きくなり、計算能力への需要も高まり、売上高も確かに伸びています。
SpaceXの事業構造は、ますます明確になってきました。
私は今後数年間のAIインフラの成長余地を引き続き有望視していますが、売上高の伸びが速いほど株価も必ず買う価値が高い、とは思いません。
長期的なリターンを本当に左右するのは、利益率、資本効率、そしてキャッシュフローです。
今回の決算は、AIスーパーサイクルの最も興味深い側面をまさに示しています。
成長は本物で、需要も本物。でも、資金を燃やしているのもまた事実です。
今後最も注目すべきなのは、どの企業のAI売上高が最も速く伸びるかではなく、どの企業が計算能力を、持続的で大きなフリーキャッシュフローに変えられるかもしれません。
#SpaceX #SPCX #NVDA #米国株 #人工知能
$SPCX の昨夜発表されたQ3決算、確かにかなり驚きの内容でした。
総売上高は145.75億ドルで、前年同期比161%増。
純利益は44.04億ドル。前年同期は10.54億ドルの赤字でした。
最も勢いがあるのはAI事業で、四半期売上高は75.60億ドル、前年同期比830%増。すでにSpaceXの総売上高の52%を占めています。
つまり、ロケットを造り、衛星を打ち上げる会社というイメージだったSpaceXは、今や最大の収益源がAIになっているのです。
でも決算をじっくり見てみると、むしろ別の2つの数字のほうが気になりました。
1つ目は利益です。
AI事業の売上高は75.60億ドルですが、営業利益はわずか4.31億ドル。
一方、Starlinkを含むコネクティビティ事業は、売上高が52.48億ドルで、営業利益は23.67億ドルに達しました。
SpaceXで現在最も成長しているのはAI事業ですが、安定して利益を生み出しているのは、今もStarlinkです。
2つ目は設備投資です。
今四半期のSpaceXの設備投資総額は195.93億ドル。そのうち164.44億ドルがAIに投じられ、全体の約84%を占めました。
四半期だけで、です!
AIに投じた金額は、すでに会社全体の四半期売上高を上回っています。
SpaceXはすでに44億ドルの純利益を上げていますが、会計上の利益とフリーキャッシュフローは同じではありません。今後は、これほど大規模なデータセンターや計算能力への投資が、どれほどのキャッシュリターンを生み出すのかを見ていく必要があります。
これは米国株のAI産業チェーン全体が直面している問題です。
$NVDA、$AVGO、$MRVLから、$MSFT、$META、$AMZN、$GOOGLまで、各社がAI関連に巨額の設備投資を行っています。
半導体の受注はますます大きくなり、計算能力への需要も高まり、売上高も確かに伸びています。
SpaceXの事業構造は、ますます明確になってきました。
私は今後数年間のAIインフラの成長余地を引き続き有望視していますが、売上高の伸びが速いほど株価も必ず買う価値が高い、とは思いません。
長期的なリターンを本当に左右するのは、利益率、資本効率、そしてキャッシュフローです。
今回の決算は、AIスーパーサイクルの最も興味深い側面をまさに示しています。
成長は本物で、需要も本物。でも、資金を燃やしているのもまた事実です。
今後最も注目すべきなのは、どの企業のAI売上高が最も速く伸びるかではなく、どの企業が計算能力を、持続的で大きなフリーキャッシュフローに変えられるかもしれません。
#SpaceX #SPCX #NVDA #米国株 #人工知能