


#earningsseason #TeslaMetaAIEarningsShowdown 🌍 #PositiveMindsGlobalResults | Binance Square | 2026年10月21日
二大企業、重要な試練は一つ:成長か収益性か
テスラとメタ・プラットフォームズは、2026年第3四半期の決算発表という重要な試練に臨もうとしています。両社は人工知能に多額の投資を行っていますが、それぞれ異なる課題に直面しています。テスラは、車両需要をより健全な利益率につなげられることを示す必要があります。一方、メタは、巨額のAI投資によって、持続的な広告事業の成長と長期的なリターンを生み出せることを証明しなければなりません。
投資家にとっての中心的な問いは、もはやこれらの企業が成長できるかどうかだけではありません。その成長が、未来を築くためのコスト増を正当化できるかどうかです。
🚗 テスラ:納車は好調、しかし利益率は回復するか?
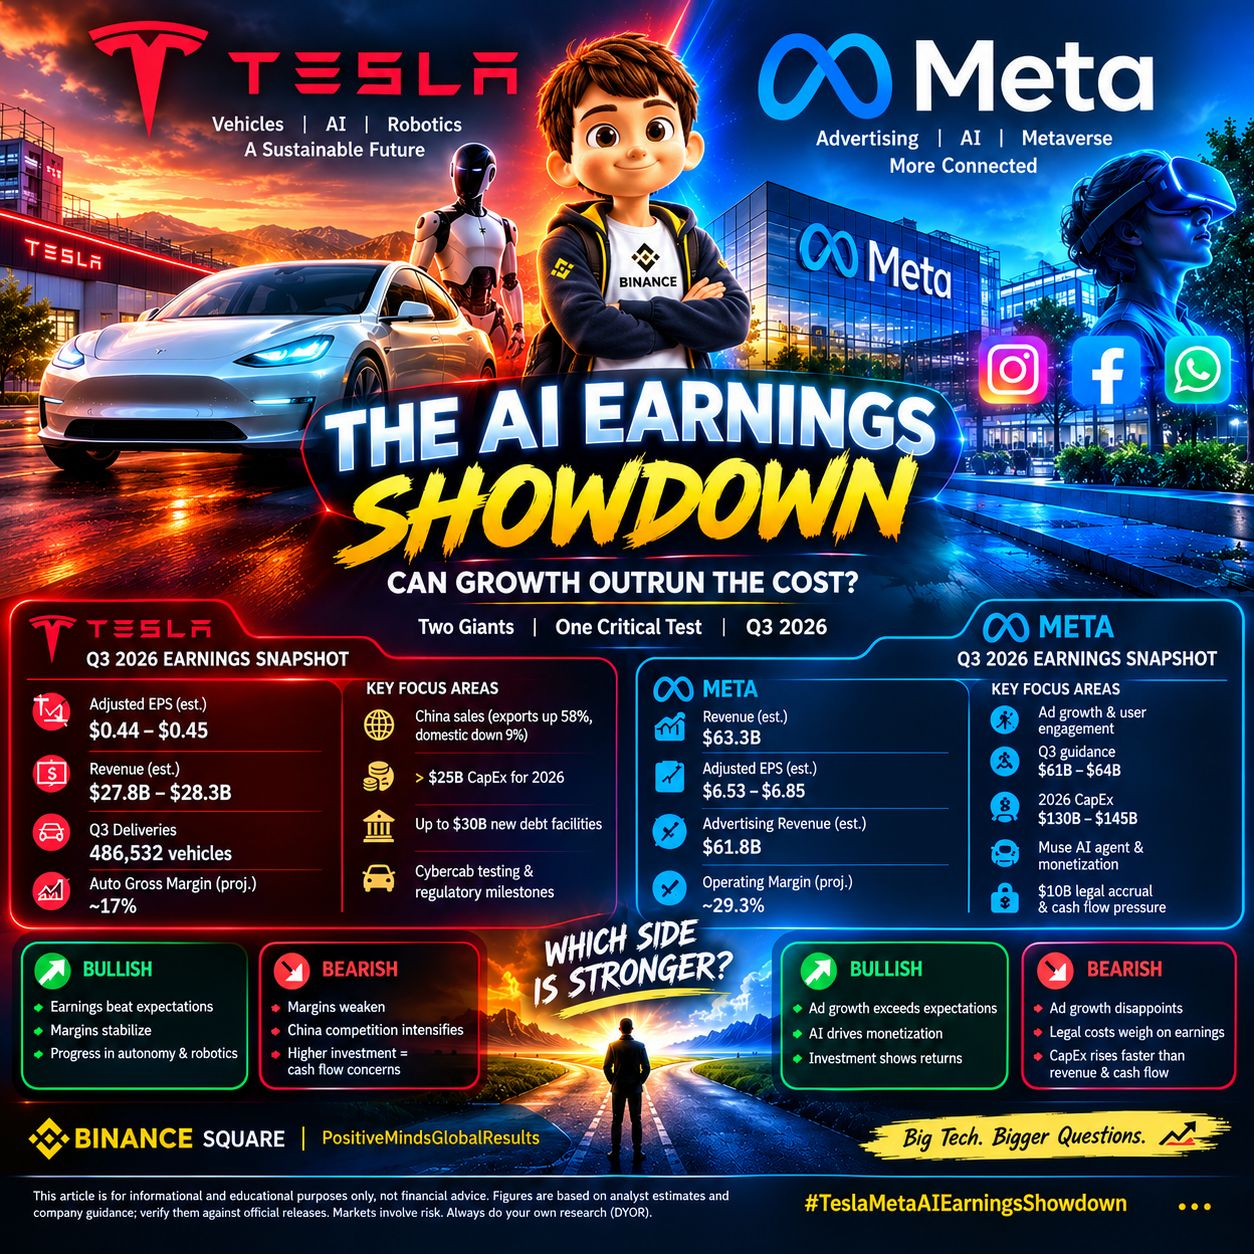
アナリスト予想:
調整後EPS:約0.44~0.45ドル
売上高:約278億~283億ドル
自動車部門の予想粗利益率:約17%
提供された情報によるQ3納車台数:486,532台
報告されたテスラの納車実績は需要の底堅さを示していますが、納車台数だけで業績の向上が保証されるわけではありません。価格競争、製造費用、購入インセンティブ、競争激化により、車両販売台数が予想を上回っても収益性が制限される可能性があります。
中国は依然として主要な競争の舞台です。提供された数値によると、9月の生産の伸びは主に海外輸出の58%増による一方、国内小売販売は9%減少しました。この乖離は、生産・輸出の伸びと、根底にある国内需要を区別することの重要性を示しています。
投資家は、テスラが2026年に250億ドルを超える設備投資を計画していることや、最大300億ドルの債務枠に関する開示にも注目するでしょう。こうした数値は、流動性管理、投資の優先順位、そしてAI・ロボティクス事業がリターンを生み出すまでに必要な期間について疑問を投げかけます。
次の潜在的な材料:Cybercabの試験、規制当局の承認、運用上の節目は、テスラの自動運転構想に対する期待に影響する可能性があります。ただし、規制面での進展と商業規模への拡大は、依然として重要な不確定要素です。
強気シナリオ:決算が予想を上回り、自動車部門の利益率が安定し、経営陣が自動運転とロボティクスの進展について信頼できる証拠を示す。
弱気シナリオ:利益率が低下する、中国での競争が激化する、または投資負担の増加により将来のキャッシュ創出への懸念が強まる。
🤖 メタ:広告事業の強さとAI投資の試練
アナリスト予想:
Q3売上高:約633億ドル
調整後EPS:約6.53~6.85ドル
広告収入:約618億ドル
以前に公表されたQ3売上高見通し:610億~640億ドル
2026年の設備投資見通し:1,300億~1,450億ドル
メタの中核である広告事業は、引き続き業績を牽引する重要な柱です。Facebook、Instagramなどのプラットフォーム全体でエンゲージメントが高まり、広告ターゲティングとAIを活用したレコメンド機能が改善すれば、売上成長を支える可能性があります。
しかし、投資負担は莫大です。AIインフラの構築と計算能力の拡大を目指すメタの設備投資計画は、1,300億~1,450億ドルに上ります。戦略的な機会は大きい一方、インフラ投資は、その結果生まれる製品が大きな収益をもたらす前に、フリーキャッシュフローを圧迫する可能性があります。
Muse AIエージェントの発表により投資家心理が強まったと報じられており、提供されたデータによると、9月には株価が27%上昇しました。しかし、市場の熱意がそのまま商業的な成功を意味するわけではありません。投資家は、AI投資の導入状況、収益化、そして測定可能なリターンを示す証拠を求めるでしょう。
もう一つの懸念は収益性です。提供された情報によると、営業利益率は約29.3%と予想される一方、複数州にまたがる和解に関連して100億ドルの法的費用引当金が計上されたと報じられています。会計処理と業績への影響は慎重に検証する必要があります。大規模なインフラ投資と法務費用は、キャッシュフローの見通しを複雑にする可能性があります。
強気シナリオ:広告の成長が予想を上回り、AIが収益化を改善し、投資が事業業績の向上につながっていることを経営陣が示す。
弱気シナリオ:広告の成長が期待外れとなる、法務費用が利益を圧迫する、または設備投資が売上高やキャッシュ創出を上回るペースで増加する。
📊 テスラ対メタ:最も重要なポイントは?
テスラの最大の課題は、AIとロボティクスへの野心的な取り組みに資金を投じながら、車両販売を持続可能な収益性につなげることです。メタの課題は、広告の成長を維持しつつ、大規模なAIインフラ投資が魅力的なリターンを生むことを証明することです。
テスラについては、自動車部門の粗利益率、納車台数、中国での需要、キャッシュフロー、Cybercabの進捗を注視しましょう。
メタについては、広告収入、営業利益率、設備投資、フリーキャッシュフロー、AI収益化の証拠を注視しましょう。
🔮 最終的な市場見通し:強気か弱気か?
テスラ:実行面でのリスクが高い。業績が予想を上回れば株価を支える可能性がありますが、利益率の低迷や慎重な業績見通しは、納車台数の好調を打ち消すおそれがあります。
メタ:中核事業には大きな成長の可能性がある一方、投資リスクも高まっている。広告の底堅さとAIによる収益化は強気シナリオを支える可能性がありますが、キャッシュフローへの圧力や法務費用が上値を抑えるおそれがあります。
アナリストが売上成長を予想しているというだけで、どちらの銘柄も自動的に強気になるわけではありません。市場の反応は、実績と予想の差、今後の業績見通し、バリュエーション、そして現在の支出が将来の利益をどう生み出すのかを経営陣が説明できるかどうかに左右されます。
重要なポイントは、テスラは利益率と実行力を試され、メタは収益化と資本効率を試されているということです。今回の決算シーズンでは、野心的な投資だけでなく、収益性を伴う成長を示す企業が、投資家から最も強い信頼を得る可能性があります。
💬 あなたの見解は?決算を前に、より有望な業績が期待できるのはどちらでしょうか——テスラのAI・ロボティクスの将来性、それともメタの広告・AIエコシステムでしょうか?決算後、どちらかの株に強気ですか、それとも弱気ですか?
⚠️ 免責事項:この記事は情報提供および教育を目的としたものであり、金融アドバイスではありません。数値は提供された情報とアナリスト予想に基づいています。公式の決算発表や企業提出書類でご確認ください。市場にはリスクが伴います。必ずご自身で調査を行ってください(DYOR)。
#TeslaMetaAIEarningsShowdown #TeslaVsMeta2026 #EarningsSeason2026 #AIProfitabilityTest #BigTechEarnings #TeslaQ3Earnings #MetaQ3Earnings #AIInvestmentReturns #CapExVsCashFlow #WallStreetOutlook #BinanceSqaure