
SpaceXが2026年第3四半期の決算を発表し、売上高はアナリスト予想を上回りました。
これはSpaceXが上場後に発表した2回目の四半期決算です。この数字がどれほど重要なのかを理解するには、まず同社の事業構造を押さえておく必要があります。
今年6月、SpaceXはナスダックに上場しました(ティッカー:SPCX)。IPO価格は1株あたり135ドルで、約857億ドルを調達。史上最大規模のIPOとなり、上場当日にはマスク氏が一時、世界初の兆万長者となりました。
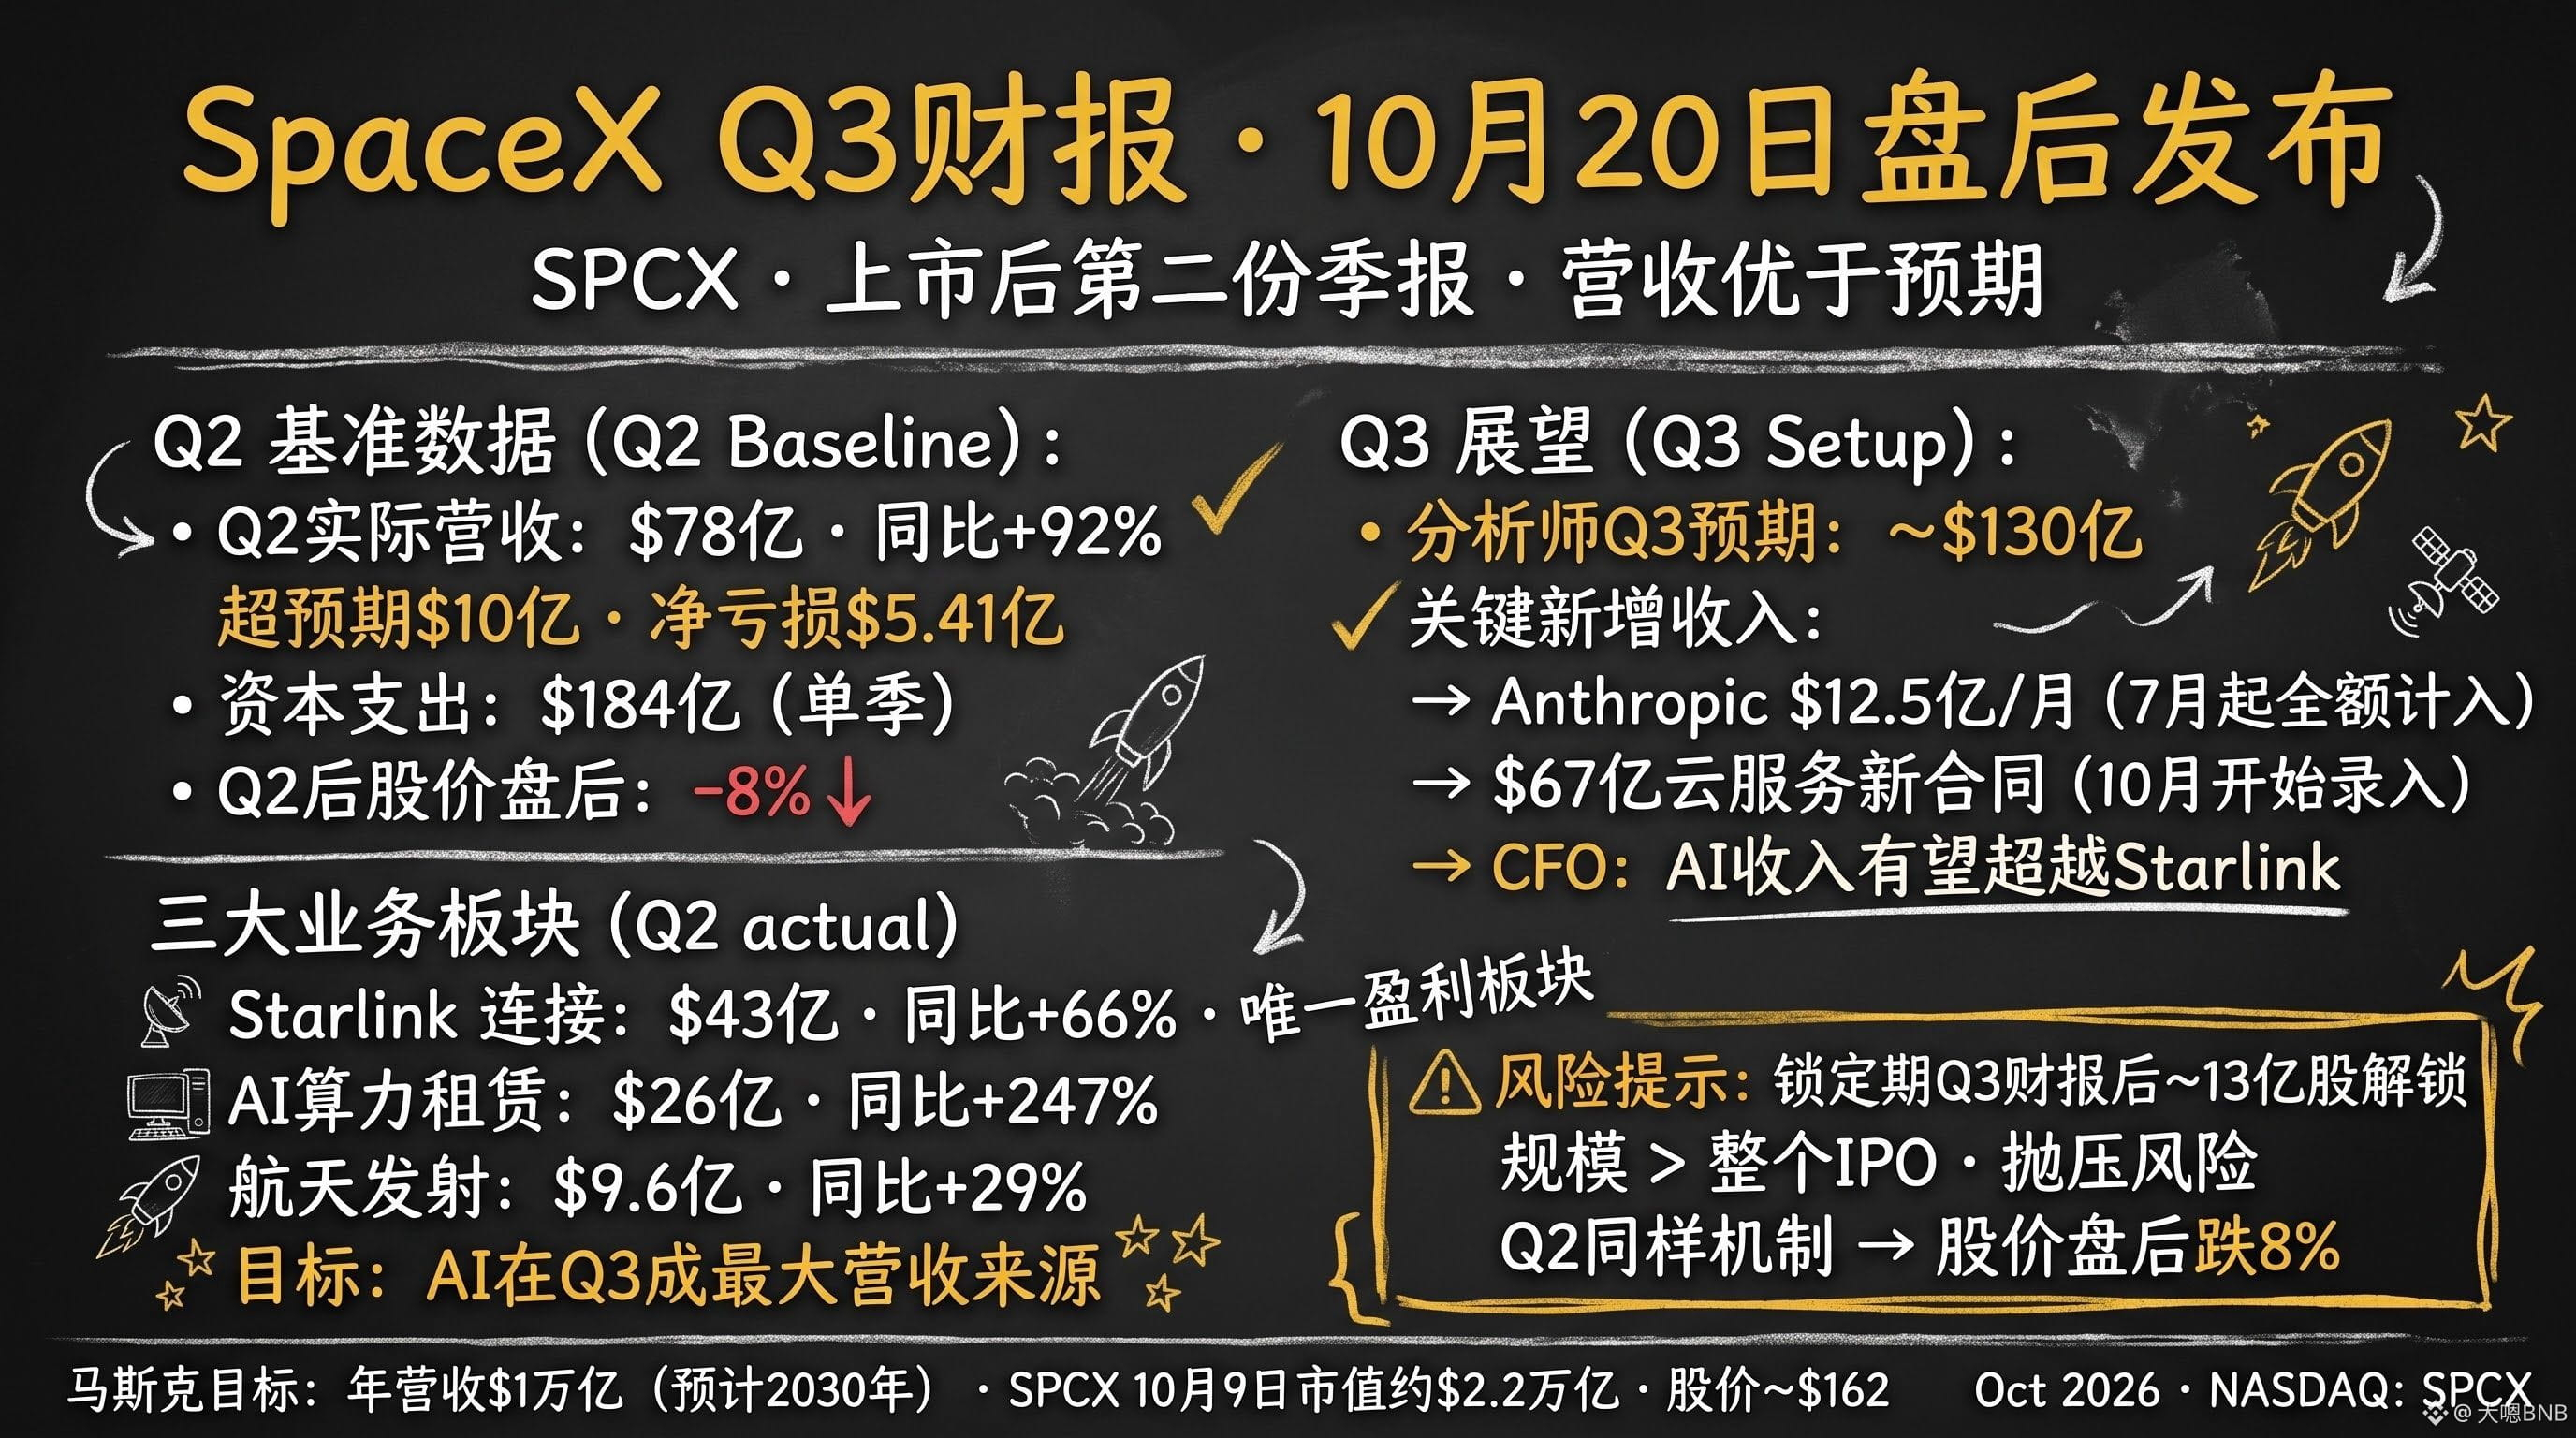
2カ月後の8月4日に発表された第2四半期決算では、売上高は78億ドルで前年同期比92%増となり、予想の69億ドルを約10億ドル上回りました。3つの事業すべてが予想を上回った一方、純損失は5億4,100万ドル、設備投資は四半期だけで184億ドルに達し、株価は時間外取引で逆に8%超下落しました。
第2四半期決算後、アナリストは第3四半期の予想を約130億ドルに引き上げました。理由は明快です。
Anthropicは7月から、SpaceXのColossusデータセンターを借りるため毎月12億5,000万ドルを支払っています。この契約による売上高が本格的に計上され始めるのは第3四半期です。CFOは第2四半期の決算説明会で、AI事業が第3四半期にStarlinkを抜き、最大の売上源になる見込みだと明言しました。第2四半期に締結した67億ドルの新たなクラウドサービス契約も、10月から売上高に計上され始めます。
第3四半期のもう一つの重要な要素はロックアップ期間の終了です。第3四半期決算の発表後、約13億株の売却制限が解除されます。これはIPOで発行された株式の総数を上回る規模です。つまり、決算がどれほど好調でも、初期の従業員や投資家は株を売り始められるということです。これは第2四半期決算後に株価が下落した重要な理由の一つであり、第3四半期も同じ圧力に直面します。
SpaceXの物語は、これまでも単独の四半期の損益を見るものではありません。重要なのは、現在の四半期売上高130億ドルから、マスク氏が掲げる年間売上高1兆ドルまでの道筋が現実的かどうかです。
Starlink、AIコンピューティング能力のレンタル、Starshipの打ち上げ——この3本柱が同時に成長できるのか。今回の第3四半期決算は、それを比較的現実的に測るための最初のデータポイントです。
SPCXをこの水準で保有していますか?
$SPCXB
これはSpaceXが上場後に発表した2回目の四半期決算です。この数字がどれほど重要なのかを理解するには、まず同社の事業構造を押さえておく必要があります。
今年6月、SpaceXはナスダックに上場しました(ティッカー:SPCX)。IPO価格は1株あたり135ドルで、約857億ドルを調達。史上最大規模のIPOとなり、上場当日にはマスク氏が一時、世界初の兆万長者となりました。
2カ月後の8月4日に発表された第2四半期決算では、売上高は78億ドルで前年同期比92%増となり、予想の69億ドルを約10億ドル上回りました。3つの事業すべてが予想を上回った一方、純損失は5億4,100万ドル、設備投資は四半期だけで184億ドルに達し、株価は時間外取引で逆に8%超下落しました。
第2四半期決算後、アナリストは第3四半期の予想を約130億ドルに引き上げました。理由は明快です。
Anthropicは7月から、SpaceXのColossusデータセンターを借りるため毎月12億5,000万ドルを支払っています。この契約による売上高が本格的に計上され始めるのは第3四半期です。CFOは第2四半期の決算説明会で、AI事業が第3四半期にStarlinkを抜き、最大の売上源になる見込みだと明言しました。第2四半期に締結した67億ドルの新たなクラウドサービス契約も、10月から売上高に計上され始めます。
第3四半期のもう一つの重要な要素はロックアップ期間の終了です。第3四半期決算の発表後、約13億株の売却制限が解除されます。これはIPOで発行された株式の総数を上回る規模です。つまり、決算がどれほど好調でも、初期の従業員や投資家は株を売り始められるということです。これは第2四半期決算後に株価が下落した重要な理由の一つであり、第3四半期も同じ圧力に直面します。
SpaceXの物語は、これまでも単独の四半期の損益を見るものではありません。重要なのは、現在の四半期売上高130億ドルから、マスク氏が掲げる年間売上高1兆ドルまでの道筋が現実的かどうかです。
Starlink、AIコンピューティング能力のレンタル、Starshipの打ち上げ——この3本柱が同時に成長できるのか。今回の第3四半期決算は、それを比較的現実的に測るための最初のデータポイントです。
SPCXをこの水準で保有していますか?
$SPCXB