


米国の現物ビットコインETFに月曜日、5億2,660万ドルが流入し、ほぼ1カ月ぶりの大きさとなったものの、ビットコインは火曜日に0.5%下落して81,383ドルとなり、81,481ドルの50日移動平均を下回った。こうした資金流入は価格を押し上げることなく吸収され、オプション取引デスクはこの日、下落に備える保険を割高な価格で買い求めた。
韓国総合株価指数(Kospi)が市場の流れを決め、3.73%下落して4月7日以来の安値で取引を終えた。AI関連支出への懸念が再燃し、SKハイニックスとサムスン電子が下落した。ナスダック100先物は0.31%安だった。
過去最高の流入を記録した日、その買い手は一社だけ
5億2,660万ドルという数字は正確だが、見た目ほど広がりのあるものではない。CoinDeskによると、この日の流入はすべてBlackRockによるもので、他の発行体は横ばいか資金流出だった。
この違いは、その数字が何を示すかを考えるうえで重要だ。複数の発行体にわたる機関投資家の幅広い買い集めと、単一ファンドのリバランス、あるいは大口の資金配分は、同じ見出しの数字になっても、そこから導かれる結論は異なる。ある発行体だけが占めた一日は、単発の判断であってトレンドではない。
いずれにせよ、その間に価格は下落した。ビットコインが0.5%下落するなかで、現物需要が5億ドル分流入しても、売り手はそれを難なく吸収した。これは、流入額だけを見るよりも、相場の値動きを知るうえで有益な読み方だ。
資金フローは弱気防衛的だが、未決済建玉は依然として強気に見える
Deribitでは24時間でプットの取引高がコールの2倍を超え、10月30日満期の8万ドルプットが単一銘柄として最も活発に取引された。満期を問わず、アウト・オブ・ザ・マネーのプットは同等のコールよりボラティリティで2.5~4ポイント高く、トレーダーは上昇への期待ではなく、保護のためにプレミアムを支払っている。
一方、同じ10月30日満期の建玉残高を見ると、権利行使価格9万~10万ドルのコールに偏っている。この2つの指標は正反対の方向を示しているが、それは測っているものが異なるためだ。建玉は積み上がった残高であり、出来高とスキューは現在の資金フローを示す。これらのコールは、ビットコインが10月2日に8万7,229ドルで取引されていた時に積み上がったもので、今では大幅なアウト・オブ・ザ・マネーだ。新たな資金は8万ドルプットを買っている。
ポジションは強気から防衛的な構えへと移りつつある。コールの建玉をスキューへの反論として持ち出すのは、過去のポジションを現在の見方と取り違えている。
ロング勢は不釣り合いなほど大きな損失を被っている
ビットコインのポジションの約55%をロングが占め、ロング・ショート比率は1.24となっている。Binanceのトップトレーダーはさらにロングに傾いており、比率は1.78、つまり約64%がロングだ。
それにもかかわらず、清算の約69%はロングだった。ポジションの55%を占める側が強制決済の69%を被るのは、市場が機械的にその側に逆風となりながら推移していることを示す。CoinGlassによると、清算総額は54.7%減の1億5,510万ドルとなった。圧力は絶対額では和らいでいるものの、その内訳は依然として一方に偏っている。
同じ期間についてCoinalyzeが集計した額は1億2,060万ドルで、CoinGlassとの差は29%だった。これは取引所のカバー範囲の違いを反映したものであり、どちらかの数字が修正されたということではない。Coinalyzeの集計では、ビットコインとイーサがそれぞれ約3,000万ドルを占め、合計で全体の約半分となった。
ビットコインの資金調達率は、2銘柄のうちロングへの偏りがより強い
ビットコインの総合資金調達率は年率換算で約8.8%となり、建玉残高は24時間で0.6%減の274億ドルだった。イーサの資金調達率は約3.9%だった。
資金調達率がプラスということは、ポジションを維持するためにロングがショートへ支払っているという意味であり、率が高いほどロング側への偏りが強い。ビットコインの8.8%はイーサの2倍を超えており、この2銘柄ではビットコインのほうがレバレッジをかけたロングに傾いている。比較が時に語られる方向とは逆だ。
プットのスキューと合わせると、整合性のある全体像が見えてくる。ロング勢はポジションを閉じずにロングを維持し、保険を買っている。全面的な投げ売りに比べれば安定した状態だが、8万ドルを下回れば、ヘッジが機械的な売りへと転じることになる。
月曜日のアルトコイン優位は完全に巻き戻された
CoinDesk 80は0.34%下落し、ビットコインの比重が大きいCoinDesk 5は0.33%下落した。実質的に同じ動きだ。月曜日にはCD80が0.90%上昇したのに対し、CD5の上昇は0.35%で、約2.6倍のアウトパフォームだった。
DeFiセクター指数はCoinDeskのベンチマークの中で最も弱く、1.2%下落した。月曜日には指数の全構成銘柄が上昇し、最も強かったセクターだ。Uniswapは2.3%下落して約7.14ドルとなり、morphoは2.5%下落した。
月曜日の上昇は、価格よりも速く建玉が増える一方、積極的な売りと買いが拮抗するなかで生じた。現物需要ではなく、ポジション構築による動きだった。レバレッジ主導の上昇は、それを生み出した仕組みによって巻き戻される。これはその翌セッションに見られた動きだ。
Uniswapの収益は過去最高を記録する一方、トークンは5分の1下落
Token Terminalによると、手数料スイッチによって9月のプロトコル収益は1,481万ドルに達し、手数料の留保を始めて以来、最も好調な月となった。それでもUNIはこの1カ月で約20%下落している。この収益を年率換算すると約1億7,800万ドルとなる。
この乖離は、今のセクターで最も興味深いファンダメンタルズ上のテーマだ。トークン価格が下落する一方でプロトコル収益が過去最高を記録しているということは、市場が手数料収入の持続性を割り引いているか、希薄化や規制リスクを織り込んでいるか、あるいは個別の実績にかかわらずセクター全体を売っていることを意味する。9月の数字はトレンドではなく単月のものだが、価格とは逆方向に動いている。
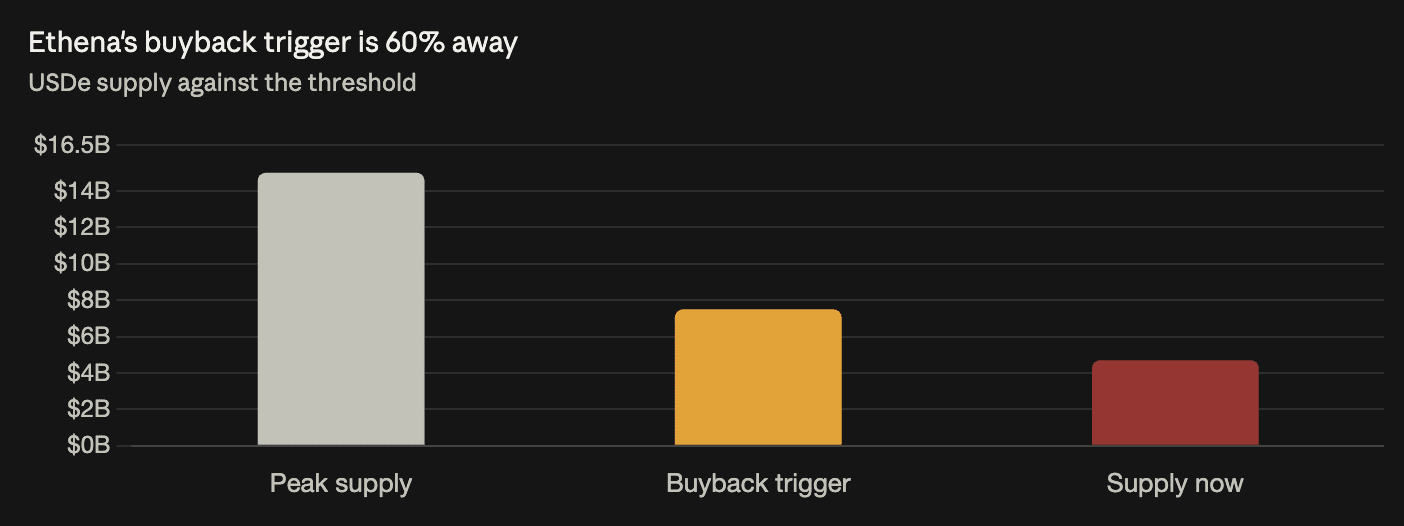
Ethenaの買い戻し発動条件まで、なお60%の距離
ENAは1.9%下落し、9月下旬に約0.29ドルの高値をつけてから、この1カ月で約30%下落した。
制約となっているのは供給量だ。USDeの供給量は約47億ドルで、約150億ドルのピークから68.7%減少し、高値の31%にとどまっている。ENAの買い戻しは75億ドルで発動するが、これはピークのちょうど半分にあたる。そこに到達するには、現水準から59.6%の増加が必要だ。
「大きく届かない」という表現では控えめすぎる。この供給量では、買い戻しは目先の材料にはならない。トークンの下落はこの計算と乖離するどころか、それに沿って推移している。
Celestiaが上昇を主導、ロック解除も控える
Celestiaは2.2%上昇して約0.63ドルとなり、CoinDesk 100で最大の上昇率を記録した。この1カ月では約42%上昇している。上昇は、Fibreスケーリングシステムの平均処理速度が毎秒3.07テラビットに達したとする10月1日のベンチマーク発表と、オプション取引所DeriveがV3リリースでデータ可用性にCelestiaを採用したことと時期が重なっている。
次の試金石は、10月31日に予定される558万TIAのロック解除だ。現在価格で約350万ドル相当と絶対額としては小さい。リスクをただ指摘するだけでなく、その規模を適切に把握するためにも、この点は明記しておく価値がある。
Sandboxは4.5%下落して約0.057ドルとなり、指数の下落を主導した。8月のブリッジ攻撃を受けて課されていた取引注意喚起をUpbit、Bithumb、Coinoneが解除したことで始まった、約30%の月間上昇の一部を失った。Layer-2トークンも特に弱く、arbitrumは3.6%、starknetは3.2%下落した。starknetは、2027年までに独立した量子耐性型レイヤー1になることを検討しているとのニュースを受けて10月9日と10日に急騰したため、この1カ月では依然として約29%上昇している。
原油は、相場を動かす要因の変化を受けて反落
サウジアラビアへのフーシ派の攻撃により供給リスクが意識され、ブレント原油は110ドル近辺で推移している。月曜日には107.80ドル前後で取引され、ロシア産エネルギーへの制裁に対する米国の免除措置が確定したことを受けて1.9%下落した。
つまり、わずか1日で方向が反転し、それに伴って理由も変わった。ロシアへの免除措置は供給期待を高めたが、サウジアラビアへの攻撃はそれをさらに速く後退させた。10月26~29日に予定されているフューチャー・インベストメント・イニシアチブについて、サウジアラビアの主催者は延期またはオンライン開催を検討している。これは、事態の悪化が現地でどのように受け止められているかを示す、最も明確な機関側の指標だ。