
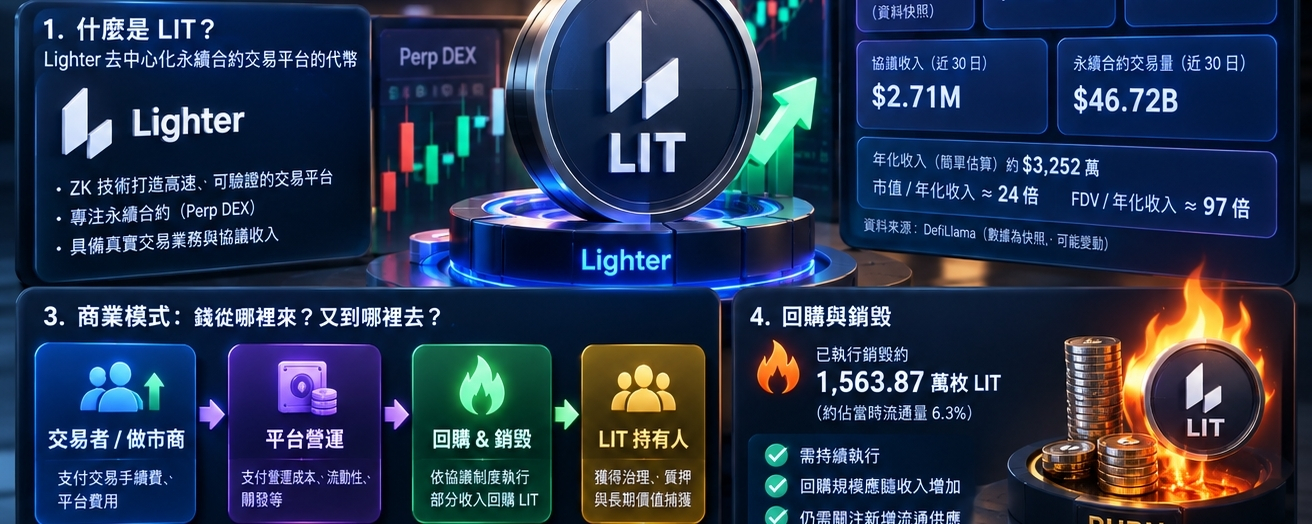

一、LITとは?なぜ注目に値するのか?
LITは、Lighterの分散型無期限先物取引プラットフォームのトークンです。Lighterは高速かつ検証可能なオンチェーンデリバティブ取引を掲げ、ゼロ知識証明(ZK)技術を活用して、取引速度、透明性、取引コストのバランスで優位性を目指しています。
LITが研究に値する理由は、市場のストーリーだけではありません。その背景には実際の取引事業やプロトコル収益があり、収益を原資とする買い戻し・バーンの仕組みも存在します。
ただし、まず重要な点を明確にしておく必要があります。プラットフォームに収益があっても、トークン保有者が必ず利益を得られるとは限りません。
本当に分析すべきなのは、プラットフォームが稼いだ資金のうち、どれだけがLIT保有者の価値につながるのか、そしてその価値がトークンのロック解除による供給圧力を相殺できるかどうかです。
二、LITのビジネスモデル:まず誰が支払うのか、次に資金の行き先を問う
第一に、誰が支払うのか?
主な収益源は、プラットフォームで無期限先物取引を行うトレーダーや、その他の関連取引活動です。実際の手数料率と収益構造が安定していれば、取引量が増えるほど、プラットフォームの収益も増える可能性があります。
第二に、資金はどこへ行くのか?
収益はプラットフォームの運営費、関連コスト、その他の支出に充てられ、一部の資金はプロトコルの仕組みに従って買い戻しとバーンに使われる可能性もあります。
第三に、LIT保有者はどれだけの価値を得られるのか?
これこそが、投資論拠全体の核心です。
プロトコル収益が継続的に増加し、買い戻しとバーンが安定して実行されれば、LITは単なる市場の投機よりも確かな価値の下支えを築ける可能性があります。
逆に、プラットフォームの収益成長が停滞したり、買い戻し額が新規供給を相殺するのに不十分だったりすれば、取引量が大きく見えても、トークン価格が必ず上昇するとは限りません。
三、実際の収益:LITに事業上の価値はあるか?
以前引用したDefiLlamaの公開データのスナップショットによると、Lighterの直近30日間のプロトコル収益は約271万ドル、直近30日間の無期限先物取引量は約467.2億ドルです。
直近30日間のプロトコル収益を単純に12倍すると、年換算収益は約3,252万ドルになります。
これは単純な年換算の試算であり、監査済みの年次財務諸表ではありません。また、将来も同水準の収益が維持されることを意味するものではありません。
以前のデータスナップショットにおける流通時価総額約7.867億ドル、完全希薄化後評価額約31.5億ドルをもとに計算すると、次のとおりです。
流通時価総額を年換算収益で割ると、約24倍です。
完全希薄化後評価額を年換算収益で割ると、約97倍です。
これは何を意味するのでしょうか?
LITには事業基盤がありますが、市場の評価には将来の成長への期待がすでに織り込まれている可能性があります。
今後、収益が大幅に成長すれば、現在の評価は徐々に妥当化する可能性があります。収益が減少すれば、市場は収益予想と評価倍率の両方を引き下げる可能性もあります。
したがって、取引量が大きいというだけで、LITが割安だと判断することはできません。
四、買い戻しとバーン:LITの重要な強み
LITのもう一つの重要なポイントは、プロトコル収益を原資とする買い戻しとバーンの仕組みです。
以前の公開報道によると、Lighterは約1,563.87万枚のLITをバーンしたことがあります。
すでに実行された仕組みは、将来的に買い戻すと発表しただけの場合よりも、判断材料として価値があります。
ただし、投資家は依然として3つの点を確認する必要があります。
第一に、買い戻しが一度限りではなく、継続しているか。
第二に、買い戻しの規模がプロトコル収益の増加に伴って拡大しているか。
第三に、買い戻しとバーンの数量が、チーム、投資家、その他の割り当て分による新規流通供給を相殺するのに十分か。
プロトコルが毎年多くのトークンを買い戻していても、同じ期間に新たに流通する量のほうが多ければ、トークンは依然として供給圧力にさらされる可能性があります。
したがって、本当に価値のある指標はバーンの発表規模ではなく、長期的な純供給量の変化と、買い戻しがトークン価値に与える実際の影響です。
五、最大のリスク:ロック解除と完全希薄化後評価額
以前引用したトークン配分データによると、LITの最大供給量は10億枚で、チームと投資家への割り当ては合計約5億枚です。
以前の第三者によるロック解除モデルの試算では、今後12カ月間にスケジュールに従って約1.2546億枚のトークンが放出される可能性があります。
これはスケジュールに基づく試算であり、すべてのトークンが直ちに市場に流入することや、保有者が必ず売却することを意味するものではありません。
しかし、将来の供給を評価に織り込む必要があることを、投資家に示しています。
トークン価格を3.10ドルと仮定すると、1.2546億枚のトークンの名目価値は約3.89億ドルです。
これは価格に数量を掛けた計算にすぎず、実際の売り圧力ではありません。また、価格がどれほど下落するかを直接導き出すこともできません。
実際に注視すべきなのは、ロック解除期間中の実流通量、取引所への流入、保有者の行動、そして市場の吸収力です。
LITの核心的なリスクは、収益の成長と供給の希薄化との競争です。
六、LITの今後の見通し:3つのシナリオ
シナリオ1:強気——取引量と収益が継続的に成長
Lighterが継続的にトレーダーを引きつけ、市場での競争力を保ち、プロトコル収益を伸ばすと同時に、買い戻しとバーンを継続して実行できれば、LITの評価がさらに高まる可能性があります。
この場合、トークンの上昇は市場心理だけに頼らず、事業の成長に支えられる可能性があります。
ただし、収益の成長が短期的な取引ブームによる異常な数値ではなく、実際に持続可能であることを確認する必要があります。
シナリオ2:中立——プラットフォームは収益を上げ続けるが、成長期待を織り込む動きが進む
プラットフォームの収益が安定していても、市場予想を上回らなければ、LITは一定の価格帯で推移する可能性があります。
買い戻しとバーンは一定の下支えになり得ますが、評価がすでに割高であれば、市場が成長期待を消化するには時間がかかる可能性があります。
この場合は、短期的な上昇を追うよりも、評価、価格動向、取引量の組み合わせがより有利になるのを待つほうがよいでしょう。
シナリオ3:弱気——収益が減少し、ロック解除圧力が高まる
取引量が減少し、プロトコル収益が落ち込み、買い戻しの規模が縮小する一方で流通供給量が増えれば、LITはファンダメンタルズと市場評価の両面で下方修正に直面する可能性があります。
最も警戒すべきシナリオです。
市場はまず将来の収益予想を下方修正し、さらに供給の増加を理由に、より低い評価を求める可能性があるためです。
プロジェクトが存続していても、トークン価格が大幅に下落しないとは限りません。
七、本当に追跡すべき4つの指標
第一に、直近30日間のプロトコル収益が継続的に伸びているか。単日の取引量だけを見ないこと。
第二に、買い戻しとバーンが継続して実施されているか、また買い戻し規模がプロトコル収益に占める割合。
第三に、今後3〜12カ月のトークンのロック解除スケジュールと、新規流通供給量が市場の吸収力を超えるかどうか。
第四に、流通時価総額と完全希薄化後評価額が、年換算プロトコル収益に対して妥当かどうか。
この4つの指標は、コミュニティの盛り上がりや市場の買い煽りを観察するだけよりも、投資判断に役立ちます。
八、最終結論:LITは投資対象として検討に値するか?
私の見立てでは、LITは収益型DeFiトークンの監視リストに加える価値があります。しかし、プラットフォームに収益と買い戻しの仕組みがあるというだけで、割安資産だと判断することはできません。
LITの強みは、実際の取引事業、プロトコル収益、そして買い戻しとバーンの実績があることです。
LITのリスクは、市場がすでに将来の成長を織り込んでいる可能性があること、またチームや投資家のロック解除が流通供給に圧力をかける可能性があることです。
したがって、本当に注目すべきなのは、LITが市場とともに上昇できるかではなく、今後、プロトコル収益が1ドル増えるごとに、Token保有者にどれだけの価値をもたらすのかです。
収益が継続的に成長し、買い戻しが安定して実行され、新規供給を市場が効果的に吸収できれば、LITの中長期的な投資論拠はさらに強固になります。
反対に、収益が停滞し、評価が割高で、ロック解除が増えれば、プロジェクトに事業活動が続いていても、価格が調整する可能性があります。
投資の要点:まず誰が支払うのかを見て、次に資金の行き先を確認し、最後にLIT保有者が実際にどれだけの価値を得られるかを見る。
収益があるからと盲目的に強気になるのも、トークンがロック解除されるからといって安易に弱気になるのも避けましょう。答えは、収益の成長、価値の獲得、供給の希薄化、市場価格を総合して判断する必要があります。
