

要約:JPモルガンの2027年LTCMA予測では、ビットコインの10年間の年率複合リターンは10%で、全資産の中で首位。ただし、サンプル・ポートフォリオの配分にはビットコインが含まれていない。
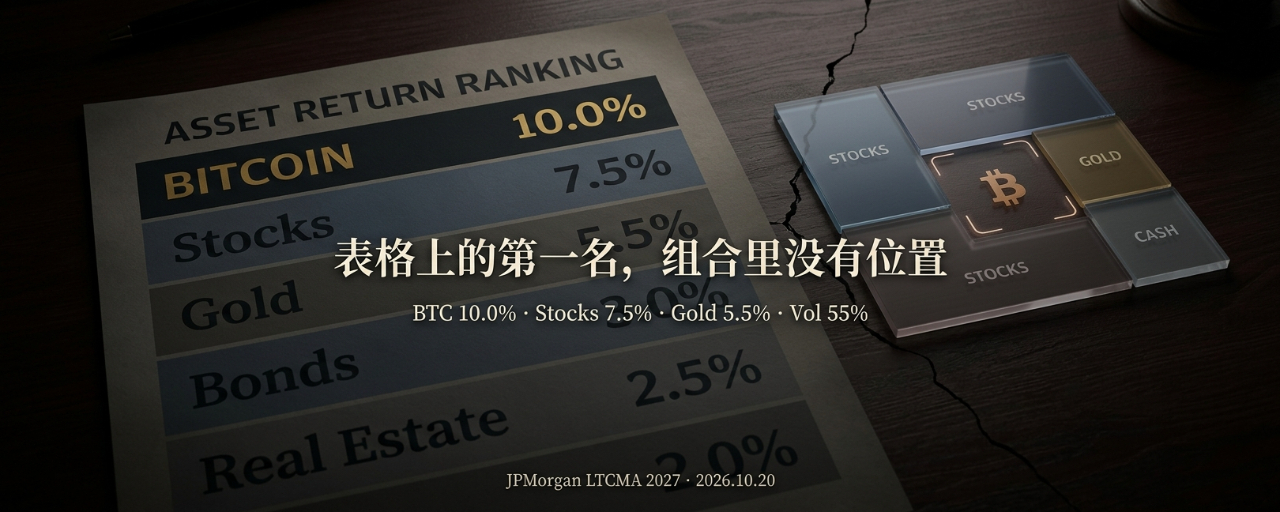
10月19日、JPモルガン・アセット・マネジメントは第31版の「2027年長期資本市場予測(LTCMA)」を発表し、長期リターン予測に初めてビットコインを加えた。報告書が示す数値は明快だ。ビットコインの今後10~15年間の年率複合リターンの基準値は10.0%で、米国大型株の7.5%、世界株の7.5%、金の5.5%、そして従来型の株式60・債券40のポートフォリオの7.0%を上回る。
200種類を超える資産を対象としたこの長期予測で、ビットコインは基準リターンが首位となった。
しかし、その直後に続く詳細を見ると、この「首位」という評価はそれほど単純ではない。
基準シナリオの10%と、弱気シナリオの-11.2%
JPモルガンはビットコインについて、単一の予測値ではなく、3つのシナリオを提示した。基準シナリオは10.0%、強気シナリオは16.6%、弱気シナリオは-11.2%だ。
基準シナリオで「首位」となるのは、複利リターンに基づく。同じマトリックスのデータでは、ビットコインの算術平均年率リターンは20.9%、年率ボラティリティは55.0%だ。参考までに、米国大型株のボラティリティは約18%、金は約17.2%。ビットコインの予想ボラティリティは、米国大型株の3倍を超える。
複利リターン10%は、ボラティリティ55%と引き換えに得られる。同じように長期的には上昇する曲線でも、ビットコインがたどる道のりは株式や金よりはるかに激しい。
弱気シナリオの-11.2%は、特に注目に値する。これは悲観的なアナリスト個人の見解ではなく、JPモルガンが長期資本市場予測の枠組みのもとでビットコインに設定した下方シナリオだ。10年以上の時間軸で年率リターンがマイナスになるということは、極端なシナリオではビットコインは現金を上回れないだけでなく、実質的な購買力の損失をもたらすことを意味する。
最高のリターン、しかしポートフォリオには入らない
このレポートをじっくり読む価値があるのは、10%という数字そのものではなく、その数字を扱うJPモルガンの慎重さだ。
ビットコインは主要な共分散マトリックスには含まれていない。レポートによると、他の資産との過去の相関関係が安定しておらず、ボラティリティも極めて高いため、簡略化した独立版のマトリックスで扱っている。
共分散マトリックスはLTCMAの中核的なツールであり、複数の資産を組み合わせた場合のポートフォリオ全体のリスクとリターンを算出するために使われる。ある資産が独立したマトリックスに置かれるということは、そのリスクを標準的な枠組みのもとで他の資産と統合して分析できないという意味だ。言い換えれば、JPモルガンのモデルでは、「ビットコインを60/40ポートフォリオに加えると、リスク・リターン特性はどう変わるのか」という問いに、信頼できる形で答えられない。
さらに重要な点がある。ビットコインはリターン予測表には登場するものの、レポートのモデルポートフォリオの配分には含まれていない。レポートは、オルタナティブ資産に30%を配分することで60/40ポートフォリオのリターンを7.5%に引き上げ、シャープレシオを21%改善できると投資家に推奨している。しかし、オルタナティブ資産のリストにビットコインはない。
最も高い期待リターンを示しながら、配分比率は一切提示しない。これは矛盾ではない。JPモルガンが伝えているのは、ビットコインの長期リターンは推計できても、ポートフォリオにおける役割は現行の枠組みでは評価できないということだ。
この扱い方は、単純に強気か弱気かを見るよりも、考察に値する。JPモルガンは、ビットコインの期待リターンがあらゆる伝統的資産を上回ると認めながらも、標準的な資産配分の枠組みに組み入れることは避けている。リターンを認めることと、保有を推奨することは別の話だ。
長期リターン予測、その測定しきれない部分
LTCMAは、戦略的資産配分の指針となる基準を提供するレポートだ。その価値は正確な予測ではなく、比較可能な長期リターンの枠組みを示すことにある。ビットコインと株式、債券、金を同じ手法で評価すること自体が、一つの姿勢を表している。ビットコインはもはや、資産配分の体系の外にある異質な存在として扱われてはいない。
しかし、10%という数字の信頼性は、ビットコインの歴史を踏まえて評価する必要がある。ビットコインの誕生から20年も経っておらず、完全なサイクルの数もわずかだ。限られた価格の歴史から10年以上先の複利リターンを導き出す場合、統計的な信頼区間は株式や債券よりもはるかに広い。JPモルガンが示した弱気シナリオの-11.2%は、実際のところ、この不確実性を認めたものだ。同じモデルでも、前提が異なれば正反対の結果が導かれうる。
これは伝統的資産の長期予測とは本質的に異なる。米国大型株の予測値7.5%は、100年以上にわたる利益、配当、バリュエーションのデータに基づいており、予測のばらつきは比較的小さい。ビットコインの10%は、より短く不安定な過去の相関関係に基づき、しかも独立した簡略化マトリックスに置かれている。両者の「10%」と「7.5%」は、同じ信頼水準にあるわけではない。
伝統的機関投資家の評価手法が変わった
数字そのものはさておき、このレポートは、より控えめながらも重要なシグナルを発している。ビットコインがLTCMAに加わったことは、伝統的な資産運用機関によるビットコインの評価方法が変化したことを意味する。
これまで、伝統的機関投資家のビットコインに対する姿勢は、おおむね2つに分かれていた。一方は、分析可能な資産クラスではないとして全面的に拒否する立場。もう一方は、先物やETFなどを通じて戦術的に取引するものの、長期的な資産配分の枠組みには組み入れない立場だ。LTCMAのアプローチは、その第三の道である。株式や債券と同じ手法で長期リターンを推計する一方、独立したマトリックスで切り分け、ビットコインのリスクを既存のモデルで吸収できるかのように装わない。
ビットワイズの最高投資責任者、マット・ホーガンはこれについて、JPモルガンがビットコインを今後10年間で最も高いパフォーマンスが期待される資産に位置づけたことは、伝統的金融機関の暗号資産に対する姿勢の変化を示しているとコメントした。ただし、その変化の方向は「ビットコインを買う」ではなく、「ビットコインを無視できなくなった」だ。
今後注目すべき点
今後の版でマトリックスの扱いが変更されるか。JPモルガンが将来のLTCMAでビットコインを独立したマトリックスから主要マトリックスに移した場合、ビットコインの相関構造が標準的なポートフォリオ最適化に組み入れられるほど安定したと判断したことを意味する。
モデルポートフォリオにビットコインの配分比率が登場するか。リターン予測と配分の推奨との間にある隔たりは、伝統的機関投資家の本当の立場を見極める、より率直な指標だ。
他の機関による追随の動き。ブラックロック、バンガード、ゴールドマン・サックスなどがビットコインを長期予測レポートに加えるかどうかによって、これがJPモルガン単独の動きなのか、業界全体の転換なのかが決まる。
ボラティリティの前提が変化するか。55%というボラティリティの前提が時間とともに低下すれば、ポートフォリオ最適化におけるビットコインの実現可能性は高まる。高止まりするなら、LTCMAにおける位置づけは「独立した項目」のままで、「配分の選択肢」にはならない。
一枚のコインの表と裏
JPモルガンがビットコインに与えた10%という数字は、伝統金融の手法に基づく正式な評価だ。しかし、この評価には一連の但し書きが付いている。独立したマトリックス、ポートフォリオには組み入れない、ボラティリティ55%、弱気シナリオではマイナス。
こうした但し書きは、10%という数字と同じくらい重要だ。伝統的な機関投資家は、資産比較の表にビットコインを載せることには前向きになったものの、顧客のポートフォリオに組み入れる準備はまだできていないことを示している。表での首位と、ポートフォリオにおける配分比率との間にあるのは、リターンの差ではない。リスクの枠組みがその資産を受け入れられるかどうかという問題だ。