


月曜日、テクノロジー株は損失の一部を取り戻した。ただし、すべてではなく、すべての銘柄が上昇したわけでもない。ナスダック総合指数は1.11%上昇して26,430.89となり、S&P 500種株価指数も0.41%高の7,690.73となった。一方、ダウ工業株30種平均は0.07%下落して51,966.03となり、ラッセル2000指数の上昇率はわずか0.3%で、2,729.09で取引を終えた。この明暗の分かれ方は多くを物語っている。内訳を見ると、その傾向はさらに鮮明だ。ナスダックでは値下がり銘柄が2,647、値上がり銘柄が2,258で、S&P 500構成銘柄の大半も下落して取引を終えた。
では、買い手は誰だったのか。主に押し目買いを狙う投資家たちだ。AI投資ブームが堅調な業績を支え続けると見込んでいる。メタとテスラは今週後半に決算を発表するため、次の試金石は数カ月先ではなく、数日後に迫っている。
先週はひどい展開だった。S&P 500は約2%下落し、6月下旬以来最悪の週となった。ナスダック100は5.5%下落し、2025年4月以来の大幅な下げを記録。情報技術も6%超下落し、こちらも2025年4月以来最悪の週となった。投資家には懸念材料がいくつもあり、そのすべてを抱え込んだようだ。AI関連の設備投資をどう資金調達するのか、競合が次々と参入していること、そして数年後に半導体が供給過剰になる可能性などが懸念された。
ヘッジファンドは様子見を続けなかった。ゴールドマン・サックスのプライムブローカレッジ部門によると、10月15日までの5営業日で、テクノロジー株へのエクスポージャーを少なくとも過去10年で最も速いペースで縮小し、世界的な株安のなかで売りを進めた。同じ期間、MSCIワールド指数ではテクノロジーが最も成績の悪いセクターとなった。ただし、完全に手を引いたわけではない。ゴールドマンのグローバル・プライムブックに占めるテクノロジーの割合は依然23.5%で、過去5年間の上位10%に入る水準だ。
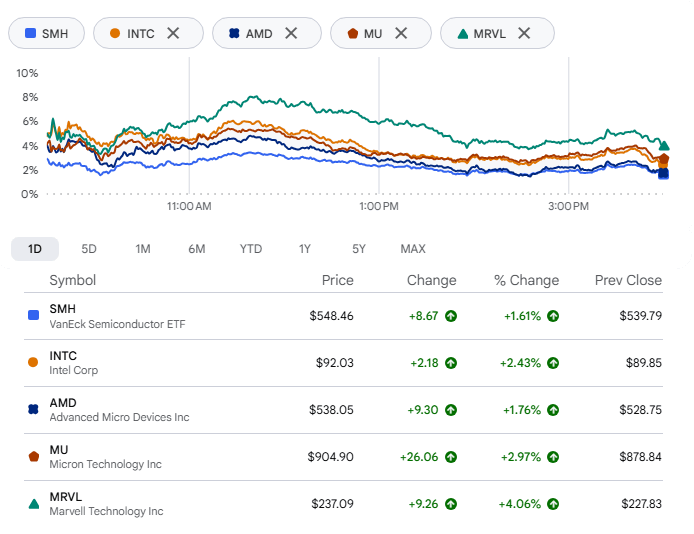
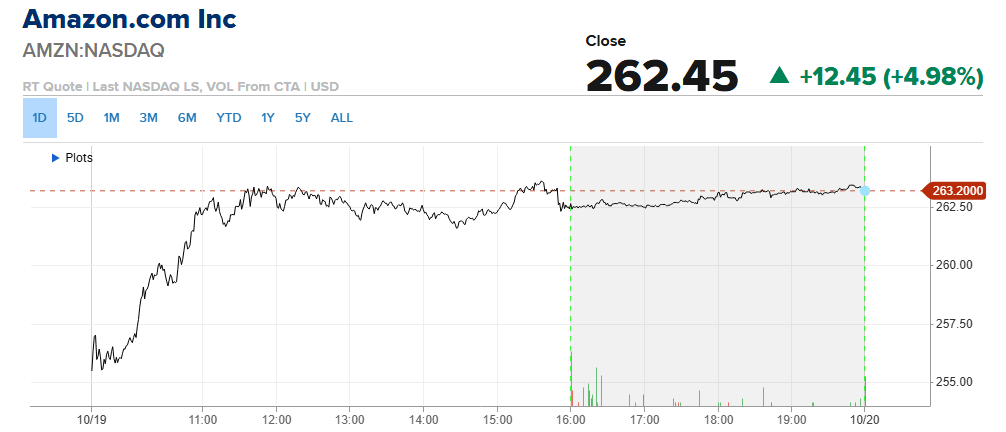
半導体株が相場をけん引した。ヴァンエック・セミコンダクターETFは1.6%上昇し、1週間以上続いていた下落にようやく歯止めがかかった。前週に14%超下落していたインテルは、JPモルガンが投資判断を「アンダーウェイト」から「ニュートラル」に引き上げたことを受け、2%上昇。AMDは1.8%、マイクロンは約3%、サンディスクとマーベルはそれぞれ4%以上上昇した。よい動きだ。ただし、過大評価は禁物だ。資金面の懸念は依然として消えておらず、とりわけネオクラウド企業を巡る不安は根強い。
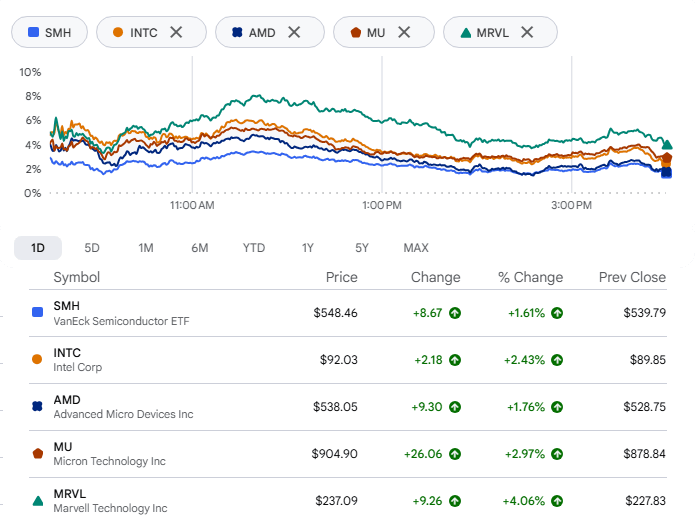
アマゾンはこの日、より好調だった。モルガン・スタンレーが同社を最有力銘柄に選び、目標株価を335ドルから350ドルに引き上げた。5つの追い風を挙げたことを受け、株価は一時5%上昇した。金曜日の終値250ドルと比べると、上昇余地は約40%となる。同社は弱気シナリオの株価を220ドル、強気シナリオを410ドルとし、強気シナリオの実現確率は弱気シナリオの3倍とみている。見通しの大半はAWSに基づく。モルガン・スタンレーは現在、同部門の売上高が2027年に47%、2028年に42%伸びると予想しており、従来予想の41%、37%から引き上げた。背景の一つには、エヌビディアがAWSで今後2年間に約200万基のGPUが導入されると見込んでいることがある。また、アマゾンの設備投資額を2027年に3,550億ドル、2028年に3,650億ドルと予測し、AWSの成長と利益の両面での伸びしろを市場は依然として過小評価しているとみている。第3四半期決算は10月29日に発表される。
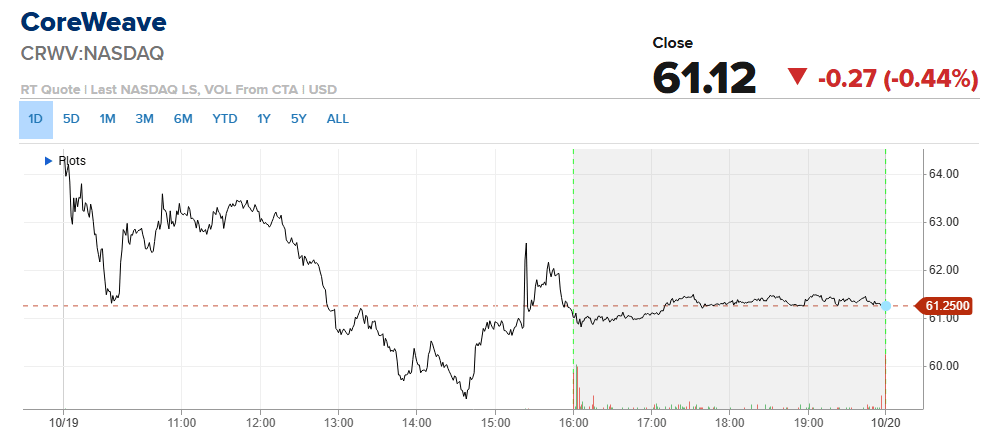
コアウィーブは戒めとなる事例だ。ゴールドマン・サックスが投資判断を「ニュートラル」から「買い」に引き上げたにもかかわらず、序盤の上昇分を失い、終値は0.4%安となった。1週間で25%超下落し、2025年11月以来最大の下げを記録した同社株は、負債への懸念が重しとなっており、「買い」の評価にも限界があることを示した。
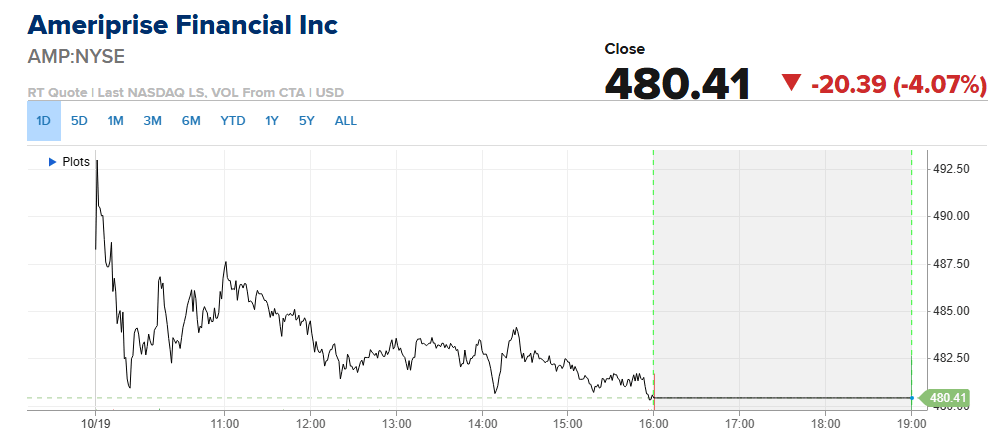
金融株は大きく売られた。同セクターは午後の取引で1%近く下落。バンク・オブ・アメリカがアメリプライズの投資判断を2段階引き下げ、「アンダーパフォーム」とした。複数の大規模アドバイザーチームの離脱に加え、同行の表現を借りれば、利益成長を「圧迫する」現金スイープ金利が理由だ。ウェルズ・ファーゴは2%超下落し、年初来では12%超安となっている。シティグループは約2%下落し、JPモルガンとバンク・オブ・アメリカもそれぞれ2%近く下げた。\
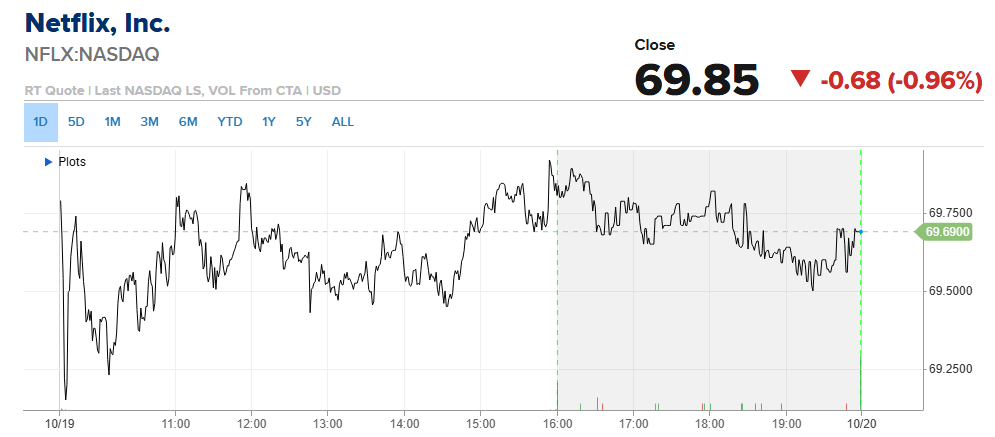
ネットフリックスは、また別の問題を抱えている。視聴者はほかのサービスに流れており、2025年の『アドレセンス』ほどの人気を得た作品はない。ニールセンによると、米国のテレビ視聴に占める同社の割合は7月に7.8%で、前年の8.8%から低下した。一方、ユーチューブは14.2%だった。ネットフリックスは従業員を約6%削減し、コンテンツ部門責任者のベラ・バジャリアを元ディズニー幹部のピーター・ライスに交代させる。また、映画部門責任者のダン・リンも退社する。決算は火曜日の取引終了後に発表される。ロイターが引用したLSEGのデータによると、アナリストは売上高を約128億7,000万ドル、前年同期比約12%増と予想しており、実現すれば第3四半期の伸びとしては3年ぶりの低さとなる。株価は年初来で約25%下落している。
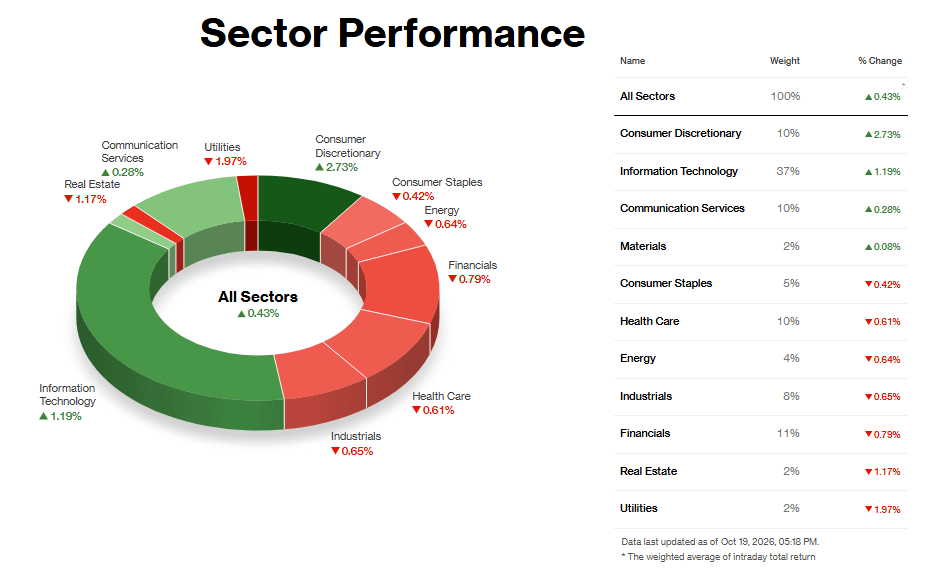
セクター分析:
好調セクター
一般消費財・サービスが2.73%上昇し、首位となった。上昇の大部分を担ったのは2銘柄だ。モルガン・スタンレーがアマゾンを最有力銘柄に選び、目標株価を335ドルから350ドルに引き上げたことを受け、同社株は5%近く上昇した。AWSの成長加速、利益率の改善、AIを活用したショッピングが評価された。テスラは、水曜日の決算を前に投資家がポジションを取るなかで4%近く上昇し、スペースXとの合併を巡る観測も続いている。両社はセクター内で大きな比重を占めており、ワールプールが格下げされ、住宅建設業者の景況感が悪化したにもかかわらず、セクターが上昇した理由の一端を説明している。
市場の37%を占める大型セクターの情報技術は、半導体株が厳しい1週間から反発し、1.19%上昇した。フィラデルフィア半導体株指数は8営業日続いた下落に終止符を打った。これは2008年以来最長の連続下落だった。また、セミアナリシスが2027年に新たに50ギガワット分のデータセンター容量が稼働すると予測したことで、メモリー関連株も買われた。マイクロン、エヌビディア、AMDがいずれも上昇し、JPモルガンがインテルの投資判断を「ニュートラル」に引き上げたことも支えとなった。それでも、ヘッジファンドの大規模な売りを受け、同セクターは先週6%超下落している。したがって、これはトレンド転換というより、ひとまずの反発とみるべきだ。
コミュニケーション・サービスは0.28%小幅上昇したが、これといった主因はなかった。テクノロジー株の反発に連れて動く一方、メタは決算を前に下落した。
低調セクター
公益事業は1.97%下落し、この日の最も低調なセクターとなった。米10年債利回りが約5.14%まで上昇し、先週の安全資産買いが巻き戻された。国債利回りがこれほど高いと、債券代替銘柄は投資家を引きつけにくい。不動産も同じ金利上昇圧力を受けて1.17%下落し、住宅建設業者の景況感指数が29と2012年6月以来の低水準となったことも重しとなった。パイパー・サンドラーが金利上昇を理由に格下げしたハドソン・パシフィックは急落した。
金融は0.79%下落したが、その要因は一筋縄ではいかない。JPモルガンの下落がダウ平均をマイナス圏に押し下げ、バンク・オブ・アメリカはアメリプライズを「アンダーパフォーム」に2段階引き下げた。セクター全体を動かす単一の材料はなかったものの、利回りの上昇が重しとなった。公益事業と不動産の低迷はセクター全体に及ぶ金利要因とみられる一方、金融株の下落は個別銘柄の事情による面が大きい。
月曜日に1日好調だったからといって、あれほどの1週間を帳消しにはできない。今後数日間でS&P 500構成企業の約70社が決算を発表し、なかでもメタとテスラが注目される。AI投資について、そしてその資金をどう賄うつもりなのかについて、企業が何を語るかが、この反発に持続力があるかを左右するだろう。