

前回はモデルスコアとモメンタムを半分ずつ組み合わせ、テスト期間でリターン+172.93%、ドローダウン-18.44%、シャープレシオ2.076を達成しました。最後に、次回はこの融合にバッファと損切りを組み込み、検証期間で再度テストすると話しました。
実際に作業を始める前に、いったん立ち止まりました。成績の良かった9つの戦略の結果は、複数のアブレーション用スクリプトやキャッシュディレクトリに散らばり、パラメーターは設定辞書に記され、シグナルファイルの命名規則も統一されていませんでした。別のマシンに移ったり、2週間後に戻ってきたりしたとき、この9つの数値をそのまま再現できるでしょうか?答えは、できない、でした。
そこで今回はリターンを追い続けるのではなく、まず9つの戦略をワンクリックで再現できるディレクトリにまとめます。再現できないバックテストは、作り話と変わりません。
今回納品するのは、戦略ファイル9つ、信号ファイル6つ、統一notebookの3点です。9つの戦略はすべて実行でき、9/9で期待値と項目ごとに一致しました。
一、なぜパラメーター調整を続けるのではなく、まず再現するのか
このシリーズの前2回では、1回目にコインプールをクリーニングし、2回目に銘柄選択インターフェースを修正しました。今回までに戦略は9つになりました。パラメーターを追加し続けるのは簡単ですが、1つ追加するたびに再現は難しくなります。
これまでの9つの戦略は、`robust_ablation.py` と `risk_guard_ablation.py` の設定辞書から作られていました。同じ銘柄選択ロジックが異なる設定にコピーされ、パラメーターも固定されていました。信号を1つ変更しても、信号が変わったのか、コードの経路が変わったのか区別できません。さらに、数値を見ただけでは、どのバージョンのコード、どの信号、どのパラメーターで得られた結果なのか判断できません。
再現は形式のためではありません。これにより、戦略は一度きりのスクリプト出力から、参照・比較でき、他の人に渡して検証してもらえるファイルになります。今後、資金調達率やスリッページを加える場合も、walk-forwardを行う場合も、安定した出発点が必要です。
二、9つの戦略ファイル:パラメーターだけを固定し、ロジックは複製しない
新しく `alpha/crypto/strategy_catalog/` ディレクトリを作成し、その中に9つの戦略ファイルを置きました。各ファイルが1つの戦略に対応します。
- 融合 top5
- モデル buf4 損切り35
- mom10 top5 ロング buf5
- モデル buf4 損切り10
- モデル ロング buf5 損切り10
- mom10 top5
- モデル buf4
- モデル ロング buf5
- mom10 top20 ロング buf5
9つのファイルはいずれも薄いサブクラスで、基底クラスのロジックは複製していません。銘柄選択、ランキングバッファ、損切りのステートマシンは引き続き `CryptoRobustStrategy` と `CryptoRobustGuardedStrategy` にあり、サブクラスではパラメーターだけを固定します。
各ファイルでは、戦略名、信号ファミリー、戦略クラス、バックテストパラメーター、テスト期間の期待指標、検証期間の比較値という6つのオブジェクトを共通してエクスポートします。検証期間の比較値があるのはmom10の3戦略だけで、モデルと融合の欄は今のところ空です。notebookはこれらのオブジェクトを使って自動で組み立てられるため、バックテストコードを9つ手書きする必要はありません。
独立した実装を9つ作らないのはなぜでしょうか。9つのファイルに銘柄選択ロジックをそれぞれコピーすれば、バグの可能性も9つになります。基底クラスを変更すれば1か所の修正で9つの戦略すべてに反映され、パラメーターを変更する場合も1つのファイルだけを直せばよく、ほかの8つには影響しません。
ファイル冒頭の説明には、ロングとショートの両側でどう銘柄を選ぶか、どの信号ファミリーと列が必要か、固定パラメーターの意味、どのような状況で戦略が機能しなくなるか、という4点を明記しています。最後の点は重要です。稼ぎ方だけを書いて、いつ損失が出るかを書いていない戦略ファイルは、すでに機能しなくなった戦略のパラメーター調整を次回も続けることになりかねません。
具体的な落とし穴が1つあります。3つの損切り戦略では、`stop_pct` と `stop_cooldown` を両方とも `BACKTEST_SETTING` に記述する必要があります。バックテストrunnerが読み込むのはクラス属性ではなく、`setting.get("stop_pct")` だからです。クラスにだけ設定すると、戦略自体は損切りを判定しますが、runnerは事後的な損益補正を行いません。バックテストは通常どおり結果を出しますが、損切り日の損益が誤ったままになります。notebookには、クラス属性とsettingが一致しない場合にエラーを出すassertionを追加しました。
もう1つの制約として、`CryptoRobustGuardedStrategy` の `on_bars` ではp5とp0がハードコードされており、levelによる銘柄選択のみをサポートし、融合による銘柄選択はサポートしていません。9つの戦略に融合と損切りを組み合わせたものはないため、今回は基底クラスを変更せず、3つの損切りファイルの説明にその旨を明記しました。今後、融合と損切りを組み合わせるには、まず基底クラスから銘柄選択インターフェースを切り出す必要があります。
三、6つの信号:3つの信号ファミリーそれぞれにテスト用と検証用
9つの戦略は3つの信号ファミリーを共有するため、9セットに複製する必要はありません。
- モデル信号:LightGBMの5クラス分類モデルによる p5、p0、score
- mom10信号:過去10取引日のモメンタム
- 融合信号:モデルスコアのランキングとモメンタムのランキングをそれぞれ半分ずつ採用
各信号ファミリーにはテスト区間用と検証区間用があり、ファイルは合計6つです。
各戦略用に信号を複製しないのはなぜでしょうか。信号は入力であり、戦略はその利用方法だからです。同じモデル信号でも、top5、buffer4、stop10はそれぞれ異なる利用方法です。9つに複製するとhash検証の意味がなくなり、一方を変更して別のものを変更し忘れるリスクも高まります。
すべての信号で共通のschemaを使い、融合ファイルには診断用の列が3つ追加されます。
| 列 | 型 | 意味 |
|---|---|---|
| datetime | Datetime("us") | 取引日の午前0時、タイムゾーンなし |
| vt_symbol | String | 契約コード |
| signal | Array(Float64, 6) | 5クラスの確率 |
| p5 | Float64 | signal[5]、最上位クラスに入る確率 |
| p0 | Float64 | signal[0]、最下位クラスに入る確率 |
| score | Float64 | p5からp0を引いた値 |
| mom_return_10 | Float64 | 10日モメンタム |
| score_rank_pct | Float64 | モデルスコアのクロスセクション順位パーセンタイル。融合ファイルのみ |
| mom_rank_pct | Float64 | モメンタムのクロスセクション順位パーセンタイル。融合ファイルのみ |
| blend_score | Float64 | 2つの列を半分ずつ反映。融合ファイルのみ |
書き込み前に4点を確認します。主キーである日付と契約の組み合わせが一意であること、契約と純粋な暗号資産の除外リストとの積集合が空であること、`signal` が引き続き `Array(Float64, 6)` であり `List` に変わっていないこと、p5、p0、scoreの整合性が取れていることです。
見落としやすい点がもう1つあります。行の順序を変えてはいけません。
銘柄選択時に境界の順位が同点の場合、安定ソートでは元の行順によって採用・除外が決まります。信号ファイルを日付や契約でソートすると、保有銘柄が変わり、リターンも変わる可能性があります。そのため、すべての列の抽出や追加では元ファイルの行順を保ち、ソートは禁止しています。これはコードのスタイルの問題ではなく、結果を再現できるかどうかの問題です。
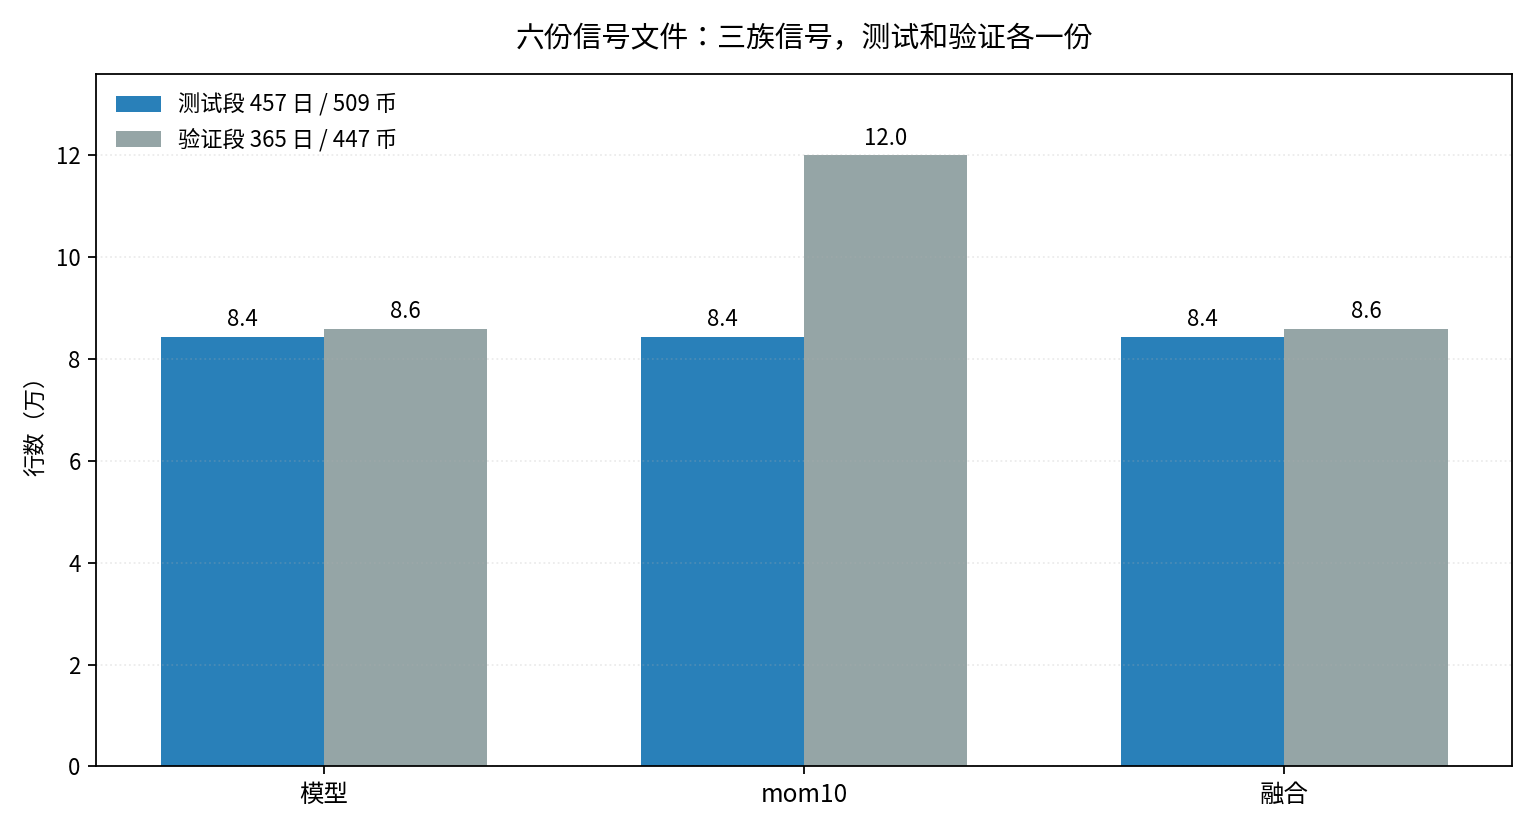
図1:テスト区間は各ファイル8.4万行、検証区間はモデルと融合が8.6万行、mom10が12.0万行です。mom10の検証区間の行数が多いのは、銘柄数が多いからではなく、エンコードの基準が異なるためです。
四、mom10のテスト区間と検証区間は入れ替えられない
今回、最も陥りやすい落とし穴です。
mom10のテスト区間では、データセットでクリップされた `mom_return_10` を使っており、値の範囲は-3から3に収まっています。mom10の検証区間では、risk tableにあるクリップ前の `mom10` を使っています。2つのファイルは同じ信号に見えますが、実際にはエンコードが異なります。
入れ替えることも、一方を使ってもう一方を再計算することもできません。区間をまたいで比較する前に、まず定義を確認する必要があります。2つの区間の結果をそのまま連結すると、どちらもmom10に見えますが、実際には同じものを測っていません。
モデルの検証区間には、さらに制約があります。VALIDは日次ICによる早期停止に使われているため、`model_valid` は完全なアウト・オブ・サンプルとは言えません。今回のモデルの `best_iteration` は290で、検証区間の日次ICは0.0373でした。この値をクリーンなアウト・オブ・サンプルの結果と見なすことはできません。今後、検証期間の結論を出す際には割り引いて考える必要があります。
学習と予測にずれがないことを確認するため、notebookにtest parityのゲートを追加しました。テスト区間を再予測し、保存済みの `model_test` と行ごとに比較して、最大絶対差が `1e-6` 未満であることを確認します。今回は実際の差は0.0でした。
五、1つのnotebookで検証、読み込み、バックテスト、照合
共通の入口は `strategy_catalog_backtest.ipynb` です。実行方法は4つのスイッチで制御します。
- `RUN_SEGMENTS=["test"]`:まずテスト区間のみを実行
- `FORCE_REBUILD_SIGNALS=False`:信号がない場合にのみ再構築
- `RETRAIN_MODEL=False`:デフォルトでは再学習せず、キャッシュ済みモデルを使用
- `ALLOW_MODEL_MISMATCH=False`:モデルが一致しない場合は中止し、黙って続行しない
処理は6つのステップに分かれます。
1. AlphaLab、CRYPTO.LOCALの構成銘柄、純粋な暗号資産のフィルタリングを読み込む
2. 6つの信号を検証または生成する
3. 9つの戦略モジュールを動的にインポートし、戦略カタログを組み立てる
4. 各区間で3ファミリーの信号とOHLCを読み込み、順にバックテストrunnerを呼び出す
5. 各戦略のJSON指標と日次資産推移parquetを書き出す
6. 実測値、期待値、差分、合否をまとめた照合表を作成する
バックテストには `risk_guard_ablation.run_config` を再利用し、新しいrunnerは作りません。ここには、損切り発生日の損益置換、翌日の残余ポジションのゼロ化、手数料の維持、指標の再計算がすでに含まれています。今回のカタログ用に別のバックテストを作れば、いずれ2つのエンジンから異なる数値が出ることになります。
照合基準は固定です。
- リターンと最大ドローダウンの誤差は0.01パーセントポイント以内
- シャープレシオの誤差は0.001以内
- Calmarの誤差は0.01以内
- 取引回数と損切り回数は完全一致
今回は9/9ですべて合格しました。各戦略の日次資産推移は457行で、期末資産は1,000万にリターン率を1加えた値を掛けたものと一致しています。3つの損切り戦略の損切り回数はそれぞれ121回、646回、652回で、戦略側の記録と完全に一致しました。
「だいたい一致」ではなく、項目ごとに一致しています。
六、9つの戦略の成績一覧
9つの戦略を1つの表にまとめ、リターンの高い順に並べます。
| 戦略 | 信号 | リターン | 最大ドローダウン | シャープレシオ | 取引回数 | 損切り回数 |
|---|---|---:|---:|---:|---:|---:|
| 融合 top5 | 融合 | +172.93% | -18.44% | 2.076 | 7251 | 0 |
| mom10 top5 ロング buf5 | mom10 | +152.67% | -30.13% | 1.577 | 5879 | 0 |
| モデル buf4 損切り35 | モデル | +151.47% | -31.42% | 1.635 | 4787 | 121 |
| モデル buf4 | モデル | +137.55% | -54.80% | 1.368 | 4745 | 0 |
| mom10 top5 | mom10 | +134.22% | -39.03% | 1.385 | 6201 | 0 |
| モデル buf4 損切り10 | モデル | +130.86% | -16.25% | 1.906 | 4719 | 646 |
| モデル ロング buf5 | モデル | +115.08% | -51.89% | 1.174 | 4855 | 0 |
| モデル ロング buf5 損切り10 | モデル | +114.01% | -14.39% | 1.846 | 4743 | 652 |
| mom10 top20 ロング buf5 | mom10 | +68.98% | -21.81% | 1.563 | 22474 | 0 |
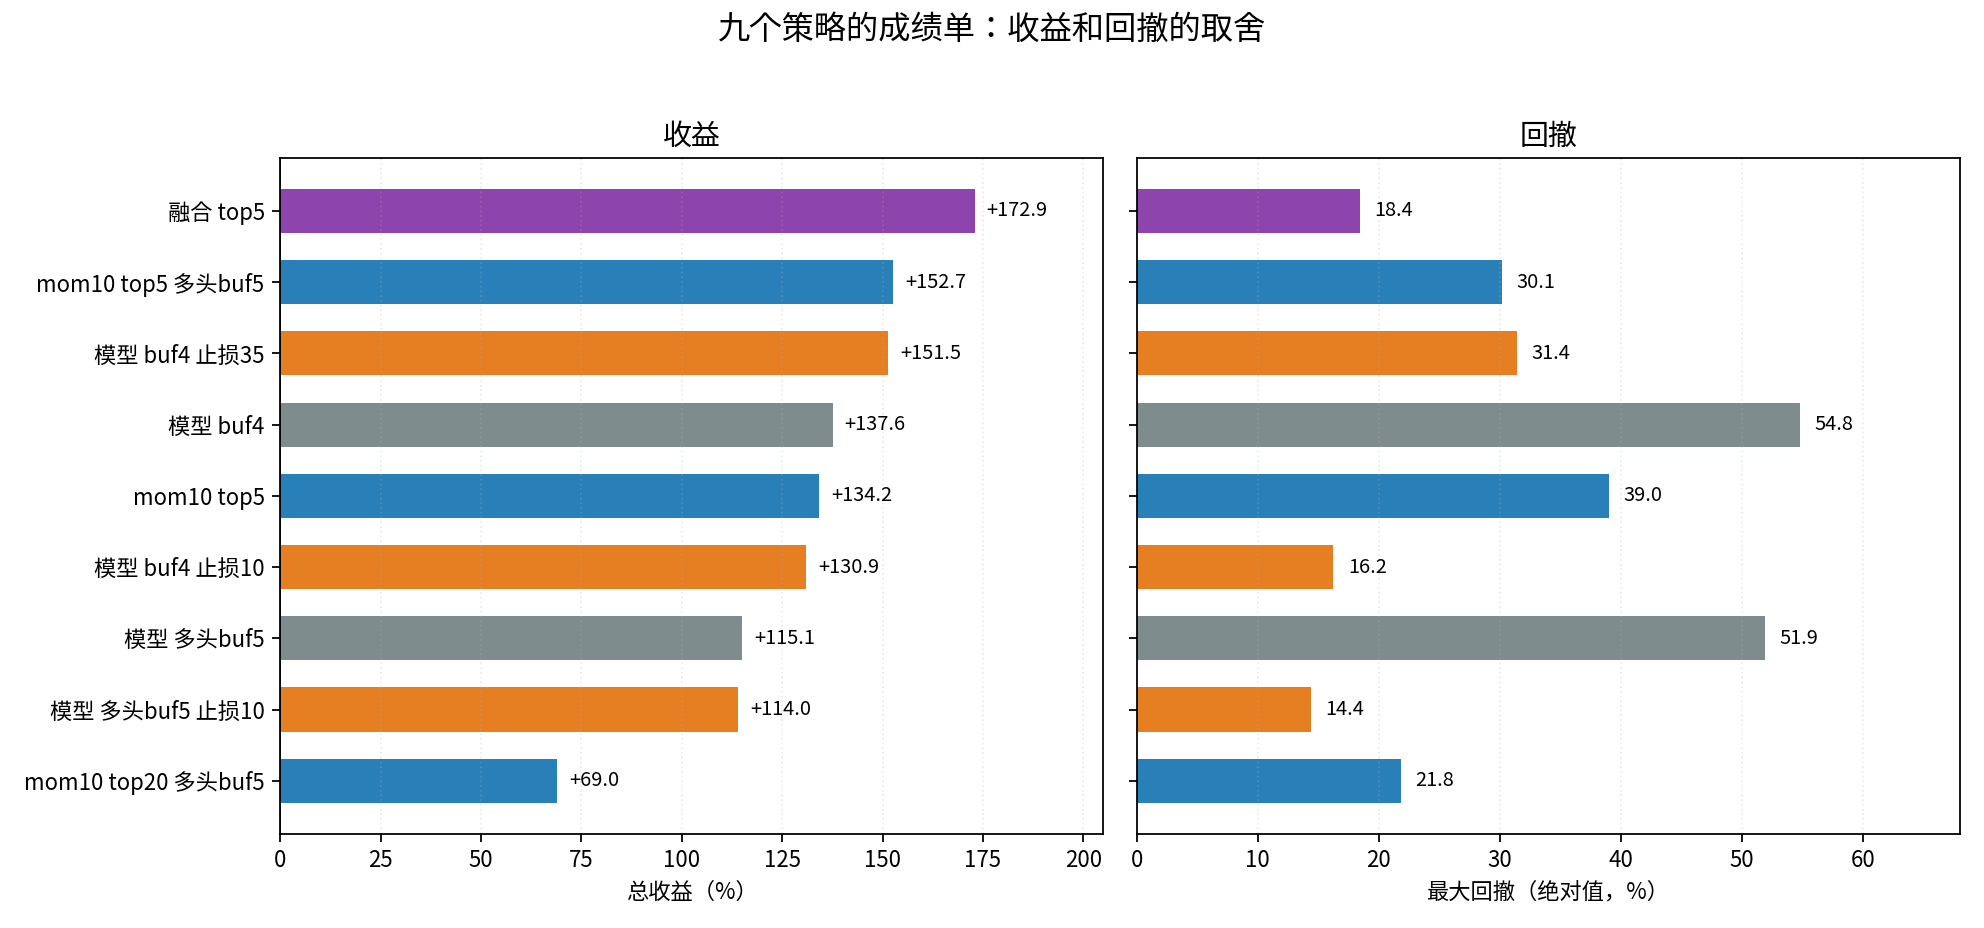
図2:左はリターン、右はドローダウンの絶対値で、順序は同じです。オレンジは損切りありのモデル戦略、グレーは損切りなしのモデル戦略、青はmom10、紫は融合です。
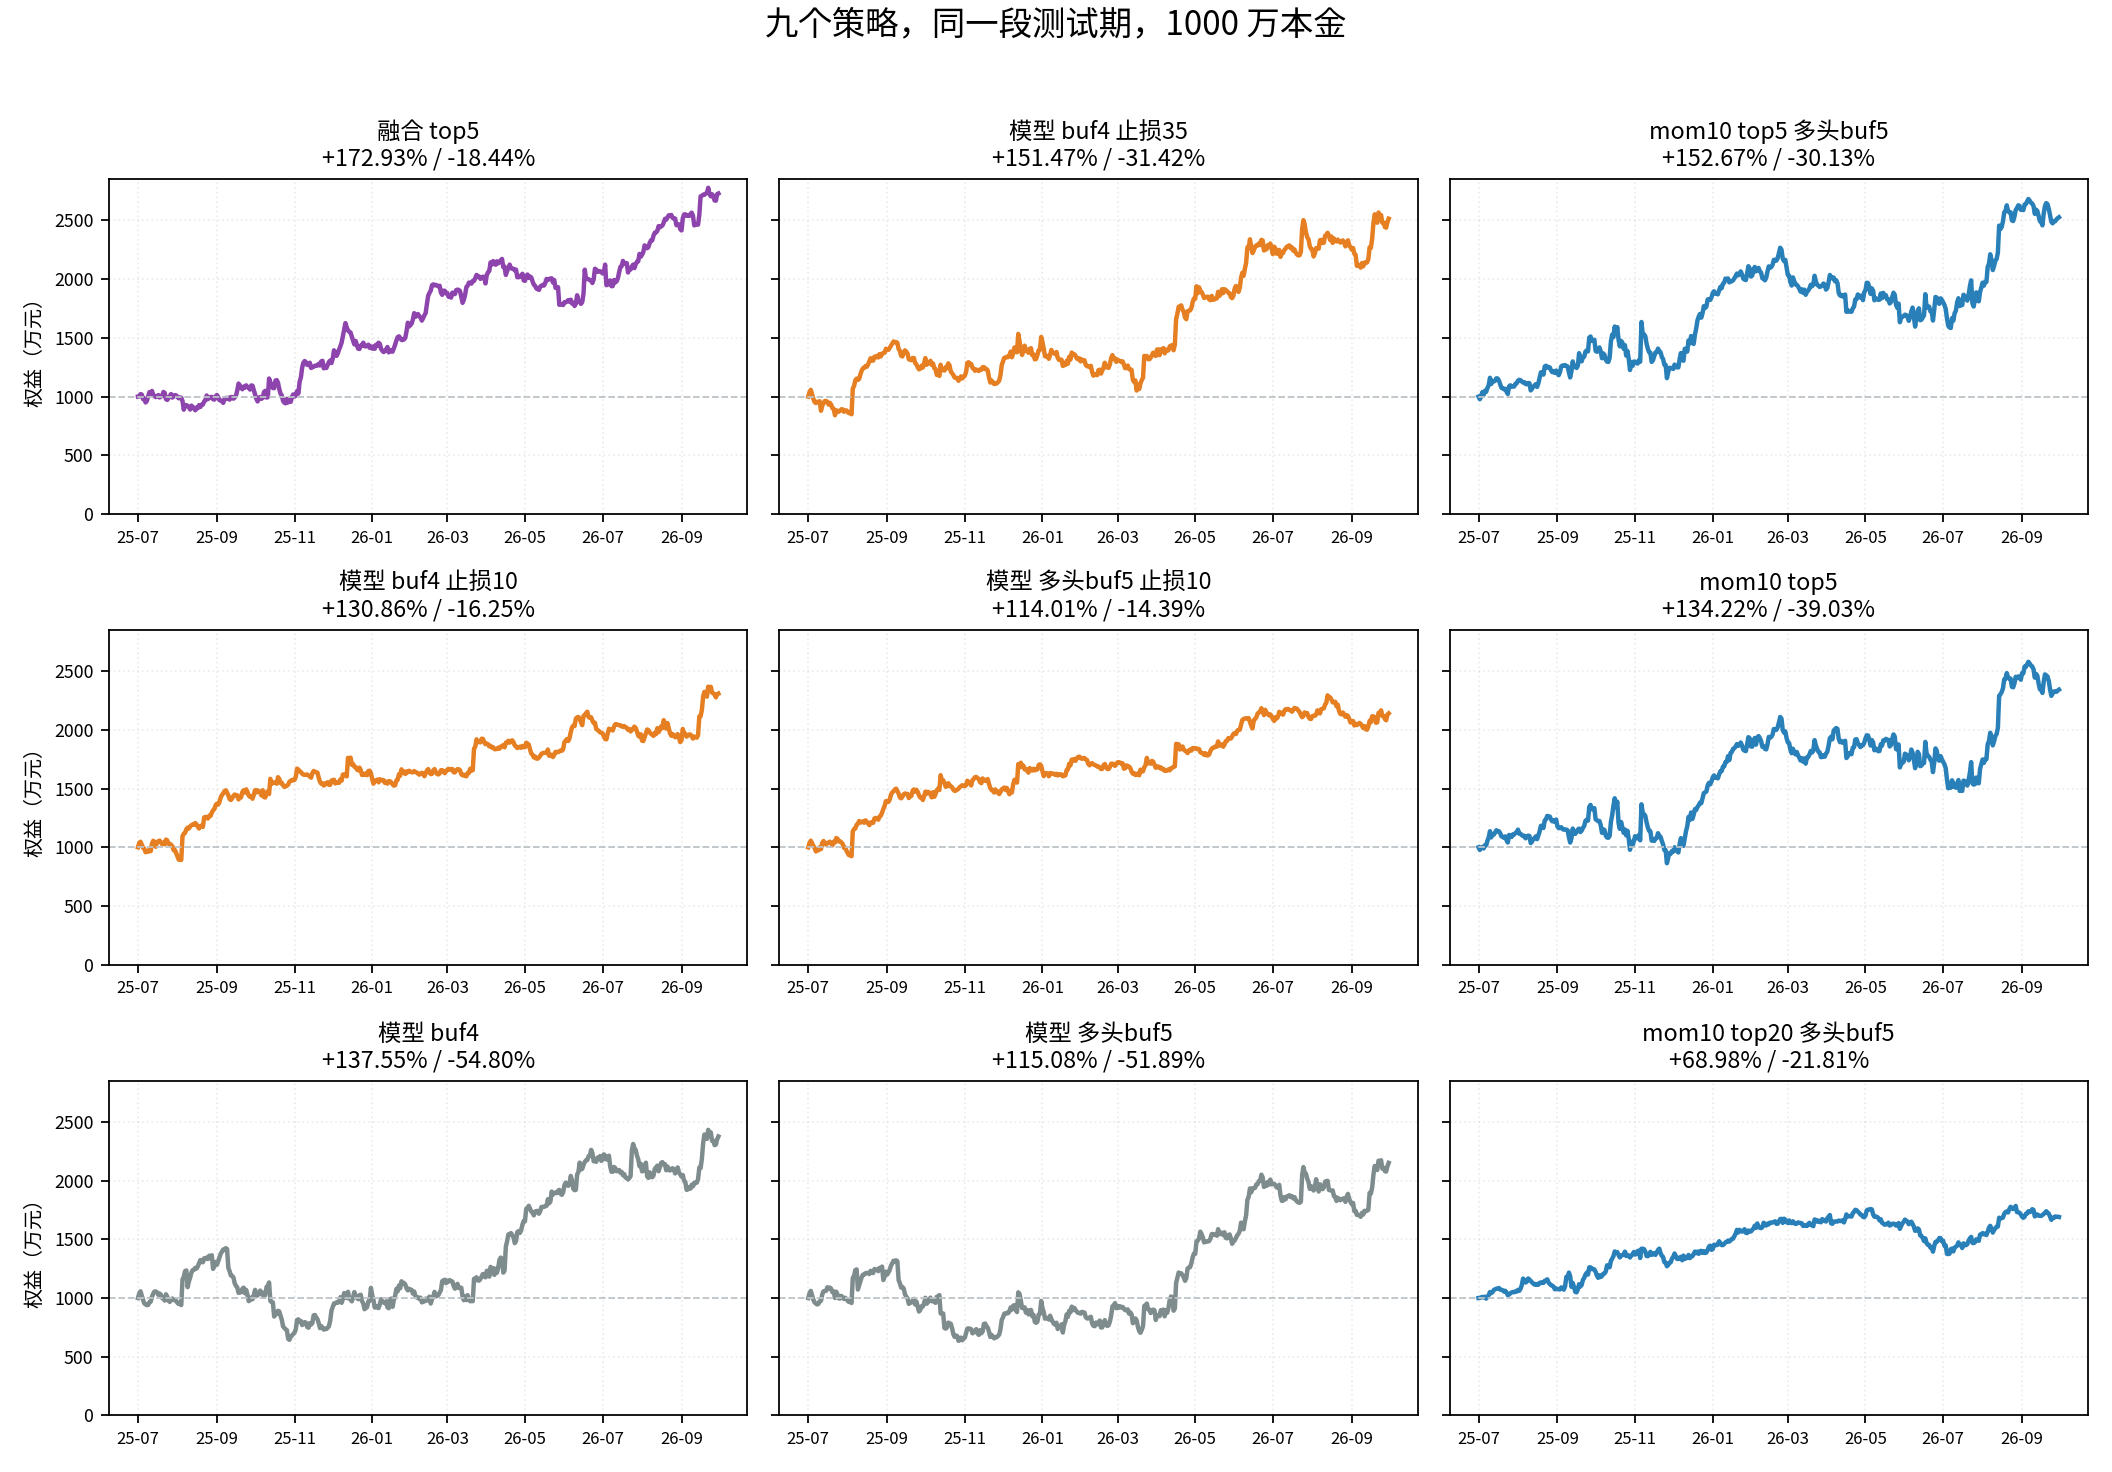
図3:同じテスト期間、同じ元本1,000万での9つの戦略の資産推移曲線です。縦軸は共通です。タイトルの2つの数値は総リターンと最大ドローダウンです。
いくつかの所見を挙げます。
第一に、融合が引き続き首位です。リターン+172.93%、ドローダウン-18.44%、シャープレシオ2.076で、3項目すべてが9つの戦略の中で最良です。Calmarも7.49で、リターン、ドローダウン、シャープレシオのすべてでmom10の最良バリエーションを上回る唯一の設定です。mom10 top5だけと比べるなら、モデル buf4 損切り35も3項目すべてで上回りますが、mom10 ロング buffer5の+152.67%には及びません。
第二に、損切りはドローダウンを抑えられますが、代償がないわけではありません。2つのstop10バリエーションはドローダウンを-14.39%と-16.25%に抑え、シャープレシオは1.846と1.906でした。しかし前回すでに検証したとおり、stop10はスリッページに非常に敏感で、スリッページが2%の場合、リターンはほぼゼロになります。stop35はリターン+151.47%、ドローダウン-31.42%とより安定しており、スリッページが不確かな状況に適しています。
第三に、モデルのベースラインバリエーションでは、ドローダウンが依然として-52%から-55%です。bufferによってリターンはマイナスから+115%〜+137%に改善しましたが、テールリスクは解消されていません。リターンの改善とリスクの改善は別のことです。リターンがプラスになったからといって、ドローダウンを無視してはいけません。
第四に、mom10 top20はリターンが最も低く、+68.98%にとどまりました。取引回数は22474回で、9つの戦略の中で最も頻繁に取引しています。保有銘柄の選択範囲を広げても、必ずしも良い結果にはなりません。取引コストがリターンを削るためです。これが、今後コストを計算に入れる必要がある理由でもあります。
このカタログが示しているのはトレードオフであり、勝者が1つだけということではありません。どれを選ぶかは、資金規模、スリッページの水準、ドローダウンへの許容度、リバランスコストによって異なります。
七、再現記録:commit、バージョン、hash
実行するたびにnotebookで再現記録が生成されます。今回の内容は次のとおりです。
- 実行時刻:2026-10-20T09:39:45
- git commit:`261a7147ed6810bd4e7a76397a9149f7353a6470`
- ワークツリーの状態:未コミットの変更あり
- Python 3.13.13、polars 1.41.2、lightgbm 4.6.0、vnpy 4.4.0
- モデルの `best_iteration`:290
- 検証区間の日次IC:0.03727
- テスト区間のparity最大絶対差:0.0
6つの信号のSHA256もすべて記録しました。
| 信号ファイル | SHA256の先頭12文字 |
|---|---|
| model_test | c8e9e5642a78 |
| model_valid | 77e53a0a794b |
| mom10_test | d59cf2be7a10 |
| mom10_valid | 70e25941c252 |
| blend_mom10_test | 1d5b40457ab2 |
| blend_mom10_valid | c379b7b1bab9 |
ワークツリーに未コミットの変更があることは、正直に記録しておく必要があります。つまり、今回の結果はクリーンなcommitのコードに対応していません。厳密に言えば、commit番号を受け取った人が結果を完全に再現できるとは限りません。次回実行する前にcommitするか、diffも一緒に保存するべきです。再現記録の価値は見栄えではなく、差分を追跡可能な場所に残すことにあります。
次に誰かからこの数値の出どころを聞かれても、説明する必要はありません。実行記録、信号hash、notebookをまとめて渡せばよいのです。
八、限界と次回
まずは見かけの数字から水増し分を取り除きます。
9つの結果はすべて、2025年7月から2026年9月までの457日間を対象にした単一のテスト期間のものです。パラメーターもこのテスト期間内で繰り返し選択しており、クリーンなアウト・オブ・サンプルではありません。9/9で再現できたことが示すのは、コードと信号によってこの数値を再現できるということだけで、将来も同じ数値を再現できるということではありません。
モデルの検証区間は、VALIDが早期停止に使われているため、サンプル内のデータが一部含まれています。mom10の検証区間とモデルの検証区間ではコインプールが異なり、異なるファミリーの結果を直接比較することはできません。資金調達率、強制清算、実際のスリッページ、新規コイン、低流動性のフィルタリングは、今回まだ考慮していません。
次回は3つのことを行います。融合信号にbufferと損切りを組み合わせ、検証期間で実行し、その後walk-forwardを行います。検証期間で通用しなければ、+172.93%は見栄えのよいテスト期間の数字にすぎません。見直しに戻る必要があります。
再現はゴールではなく、出発点です。まず基礎を固めてから、建物を建てましょう。
このクオンツ研究室では、データ、ファクターからリスク管理まで、今後も記録を公開していきます。役に立ったと思ったら保存してください。それでは次回お会いしましょう。