

前回のベースラインは依然として-5.5%。今回はモデルとモメンタムを半分ずつ組み合わせて、+172.93%を達成しました
前回の最後に、次回は資金調達率とスリッページを加えると言いました。その記事を書き終えたあと、いったん手を止めました。もっと根本的な問題が解決していなかったからです。モデルの日次ICはプラスなのに、モデルに従って銘柄を選ぶとなぜ損をするのか。この問題を解決しないまま資金調達率を加えても、間違った戦略のコストを計算するだけです。
今回はまず、この疑問に答えます。答えはモデルではなく、銘柄選択のルールにあります。ルールを正しく直したうえで、モデルとモメンタムを半分ずつ組み合わせたところ、テスト期間のリターンは+172.93%、ドローダウンは-18.44%、シャープレシオは2.076になりました。ただ、喜ぶのはまだ早いです。この数字にどれだけ水増しがあるのか、後ほどお話しします。
一、矛盾:IC はプラスなのに、戦略は損失
前回、全プロセスを再構築した後のクリーンなベースラインは、リターン -5.52%、ドローダウン -91.61% でした。しかし、同じモデルのテストセットにおける日次 IC は +0.0336、ICIR は 5.91 でした。IC がプラスということは、予測スコアと将来リターンの順位に関係があることを示しています。それなのに戦略が損失を出したのは、スコアをポジションに変換する段階に問題があったということです。
モデルが悪いのではなく、接続部分が間違っていました。
二、根本原因:学習には score、銘柄選択には p5 と p0
モデルは5クラス分類です。p5 は将来リターンが最上位クラスに入る確率、p0 は最下位クラスに入る確率です。学習と IC の評価には score = p5 − p0 を使っています。
しかし戦略では、p5 の高い順にロングし、p0 の高い順にショートしています。
問題は、p5 と p0 の日次クロスセクション相関が +0.82 にも達していることです。ある銘柄の p5 と p0 が両方とも非常に高いことは十分ありえます。これはその銘柄が上昇するという意味ではなく、価格が大きく変動するという意味です。p5 の絶対値だけを基準にロング銘柄を選ぶと、選ばれるのは上昇が見込まれる銘柄ではなく、値動きの激しい銘柄です。
つまり、モデルは方向を予測しているのに、戦略はボラティリティで銘柄を選んでいます。ここでは IC がプラスなのに戦略が損失を出すことに、矛盾はありません。
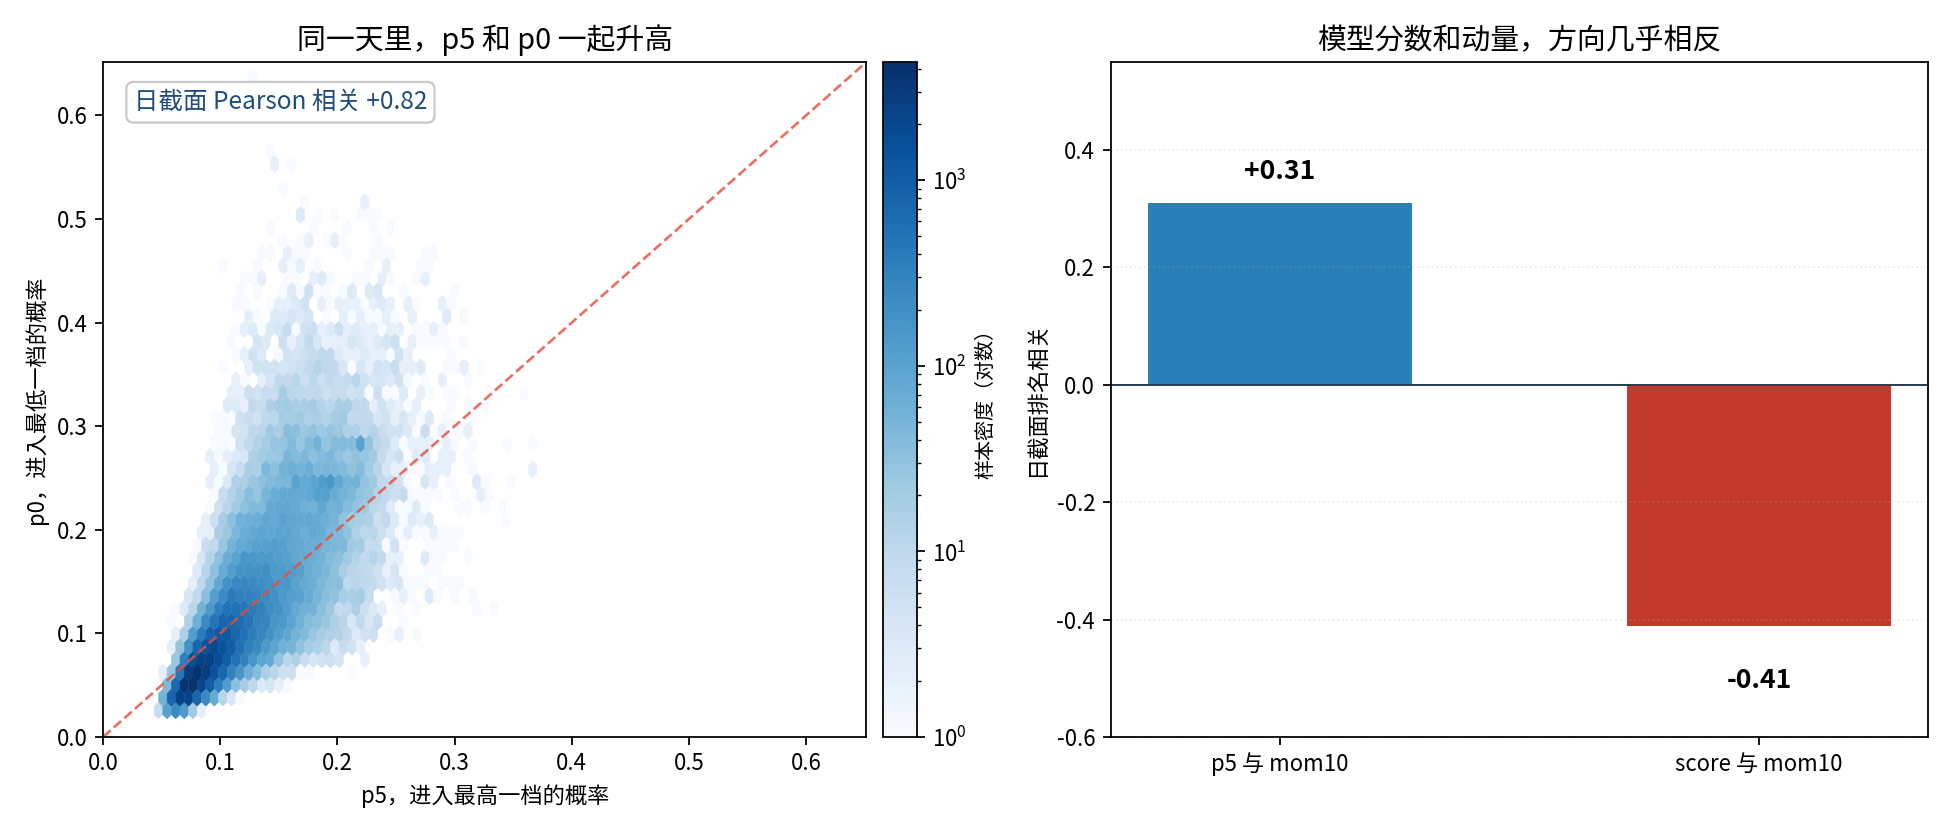
図1:左は全8.4万サンプルの p5 と p0 で、点群が明らかに対角線に沿っています。右はモデルスコアとモメンタムの順位相関で、一方はプラス、もう一方はマイナスです。
三、score だけで順位付けすると、資産残高がゼロを下回る
まず思いつくのは、学習に score を使っているのだから、銘柄選択にも score を使うことです。score の高い上位5銘柄をロングし、低い下位5銘柄をショートします。
結果はさらに悪化しました:
- ロング・ショートの両方に score を使用:リターン -110.67%、ドローダウン -154.83%
- ロング側のみ変更:リターン -75.08%、ドローダウン -114.98%
- ショート側のみ変更:リターン -43.20%、ドローダウン -109.29%
3つの設定すべてで資産残高がゼロを下回り、指標はすでに意味を失っています。実運用なら破綻です。top10 まで広げると少し改善しますが、それでも損失で、リターン -18.77%、ドローダウン -53.34% です。score のロングに buffer5 を加えても -83.11% で、資産残高はゼロを下回ります。
score だけで順位付けしても解決にはなりません。score と mom10 のクロスセクション順位相関は -0.41 で、本質的にリバーサル寄りです。テスト期間のようにモメンタムが優勢な相場で単独使用すると、相場に逆らうことになります。
四、ポートフォリオ構築:topN は効果なし、buffer は効果あり
銘柄選択の方向だけが問題とは限らないため、ポートフォリオ構築の方法も一通り検証しました。
保有銘柄数を増やしても効果はありません。モデル top10 はリターン -27.85%、ドローダウン -54.89%、top20 はリターン -4.48%、ドローダウン -38.06% でした。対象を広げても損失が薄まるだけで、負の alpha をプラスにはできません。
順位バッファには効果がありました。buffer4 はリターン +137.55%、ドローダウン -54.80%、シャープレシオ 1.368 です。buffer3 から buffer15 までは幅広くプラスの領域となり、buffer3 は +72.36%、buffer5 は +119.82%、buffer6 は +103.74%、buffer7 は +94.12%、buffer8 は +99.20%、buffer10 は +86.25%、buffer15 は +86.38% でした。
理由はロング・ショートの内訳を見るとわかります。モデル top5 のロングレッグは -87.7万元、ショートレッグは +32.5万元で、ロング側がじわじわと損失を出しています。バッファを使うと、すでに保有している勝ち銘柄をより長く持ち、順位が境界付近で変わるたびに売買するのを避けられます。対称的な buffer5 では、ロングレッグが +1240.7万元になりました。
ただし、バッファを使えるのはロング側だけです。ショートのみの buffer5 は資産残高がゼロを下回り、2026年3月には最低 -70.9万元を記録し、実運用ではすでに破綻しています。ショート側はバッファでは救えません。
プラセボテストも行いました。シグナルをシャッフルすると、top5 は -33.25%、buffer4 は -47.65% でした。バッファがノイズから alpha を生み出しているわけではありません。一方、ランダムなスコアでも +33.41% や +45.79% が出ることがあり、単一期間のリターンには大きな分散があります。見栄えのよい数字が出たからといって、すぐに結論を出すことはできません。
五、冷静になる:mom10 単一ファクターがモデルに勝つ
モデルの調整を続ける前に、同じ条件で単一ファクターのベンチマークを試しました。mom10、つまり過去10取引日のモメンタムです。
mom10 top5 はリターン +134.22%、ドローダウン -39.03%、シャープレシオ 1.385 でした。さらにロング側に buffer5 を加えると、リターン +152.67%、ドローダウン -30.13%、シャープレシオ 1.577 です。
モデルのベースラインは -5.52% です。モデルの p5 と mom10 のクロスセクション順位相関はわずか +0.31、top5 の日次保有銘柄の重複率は 23.3% でした。
つまり、モデルとモメンタムには一部重複がありますが、その度合いは小さく、単独で使うならモメンタムに及びません。モデルの正の IC は、主に中間層から生じている可能性があります。極端なロング・ショートの両端には、取引可能な alpha がありません。モデルはまだ、追加価値を示せていません。
ここまでの設定をリターンとドローダウンの図にまとめると、位置関係は明確です。左上に行くほど良好で、score のロング・ショートは右下、融合は左上にあります。
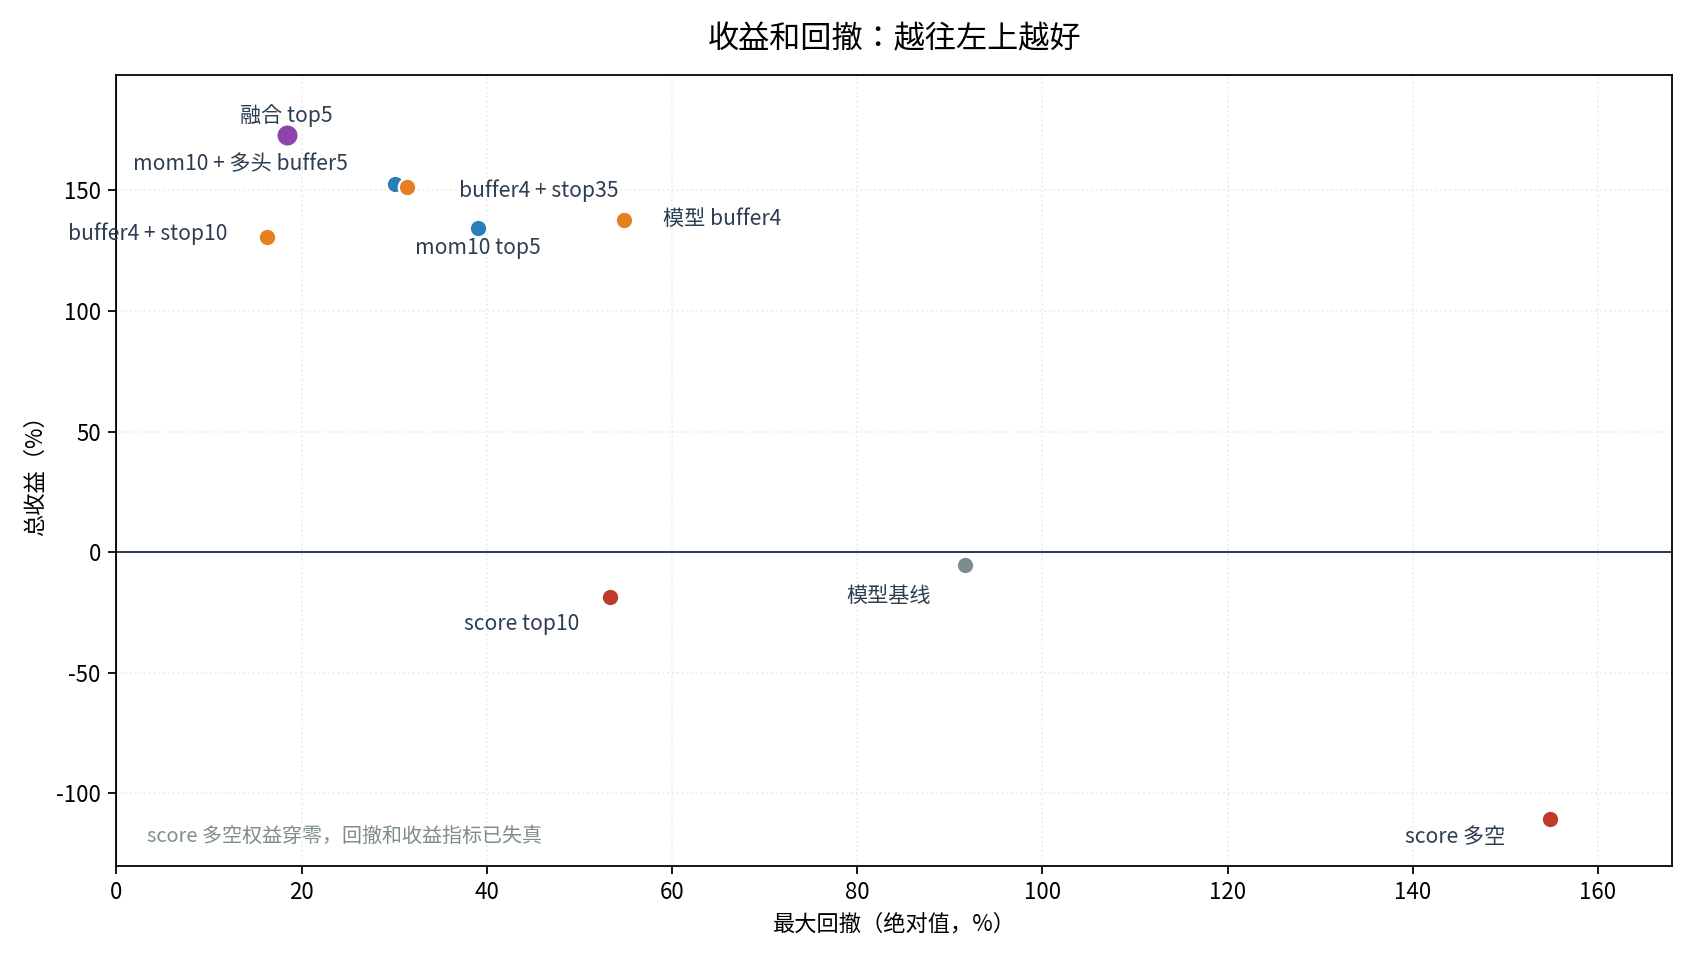
図2:各点は設定を表します。横軸は最大ドローダウン、縦軸は累計リターンです。score のロング・ショートは資産残高がゼロを下回っており、指標はすでに意味を失っています。
六、融合:ほぼ正反対の2つのシグナルを半分ずつ組み合わせる
本当に興味深いのは、2つのシグナルの関係です。score と mom10 のクロスセクション順位相関は -0.41。一方はリバーサル寄り、もう一方はモメンタム寄りで、ほぼ反対の動きをしています。
単独ではどちらも十分でないなら、半分ずつ組み合わせます。毎日、score のクロスセクション順位のパーセンタイルと mom10 のクロスセクション順位のパーセンタイルにそれぞれ 0.5 を掛け、合計して融合スコアを算出します。融合スコアが最も高い5銘柄をロング、最も低い5銘柄をショートします。それ以外の条件は変えません。
結果:
- リターン +172.93%
- 最大ドローダウン -18.44%
- シャープレシオ 2.076
- Calmar レシオ 7.49
- 5四半期すべてプラス。内訳はそれぞれ +53.9万元、+373.4万元、+535.8万元、+97.2万元、+669.0万元
ロング・ショートの各レッグを見ると、融合はロングが +704.0万元、ショートが +1025.3万元です。mom10 単独のロングレッグは -184.9万元でしたが、融合によってこの損失レッグがプラスに転じ、ショート側は引き続きモメンタムに支えられています。
融合のロングと mom10 のロングの保有銘柄の重複率はわずか 7.0%。score のロングとの重複率は 19.3% です。融合のショートと mom10 のショートの重複率は 25.2%、score のショートとの重複率はわずか 5.8% です。これはモメンタム戦略の変形ではなく、異なる2つのレッグを組み合わせたものです。
リターン、ドローダウン、シャープレシオの3項目すべてで mom10 を上回りました。これを達成したのは、現時点でこの設定だけです。
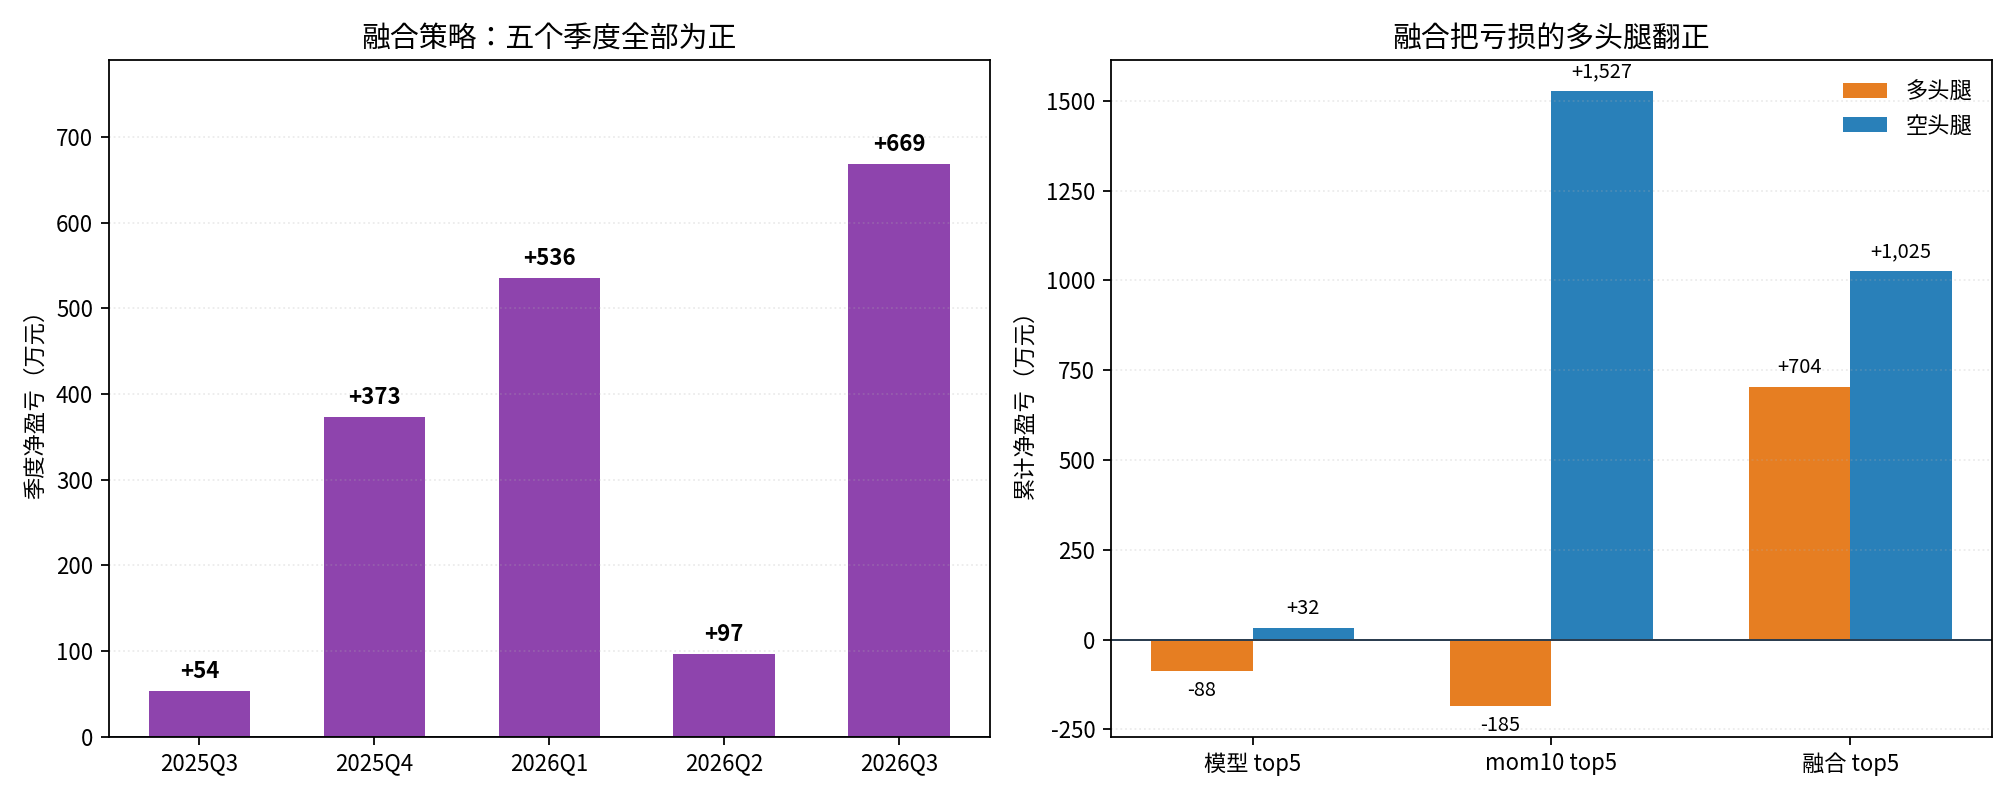
図3:左は融合戦略の四半期ごとの純損益で、5四半期すべてプラスです。右は3つの戦略のロング・ショート各レッグの比較で、融合によって mom10 の損失だったロングレッグがプラスに転じています。
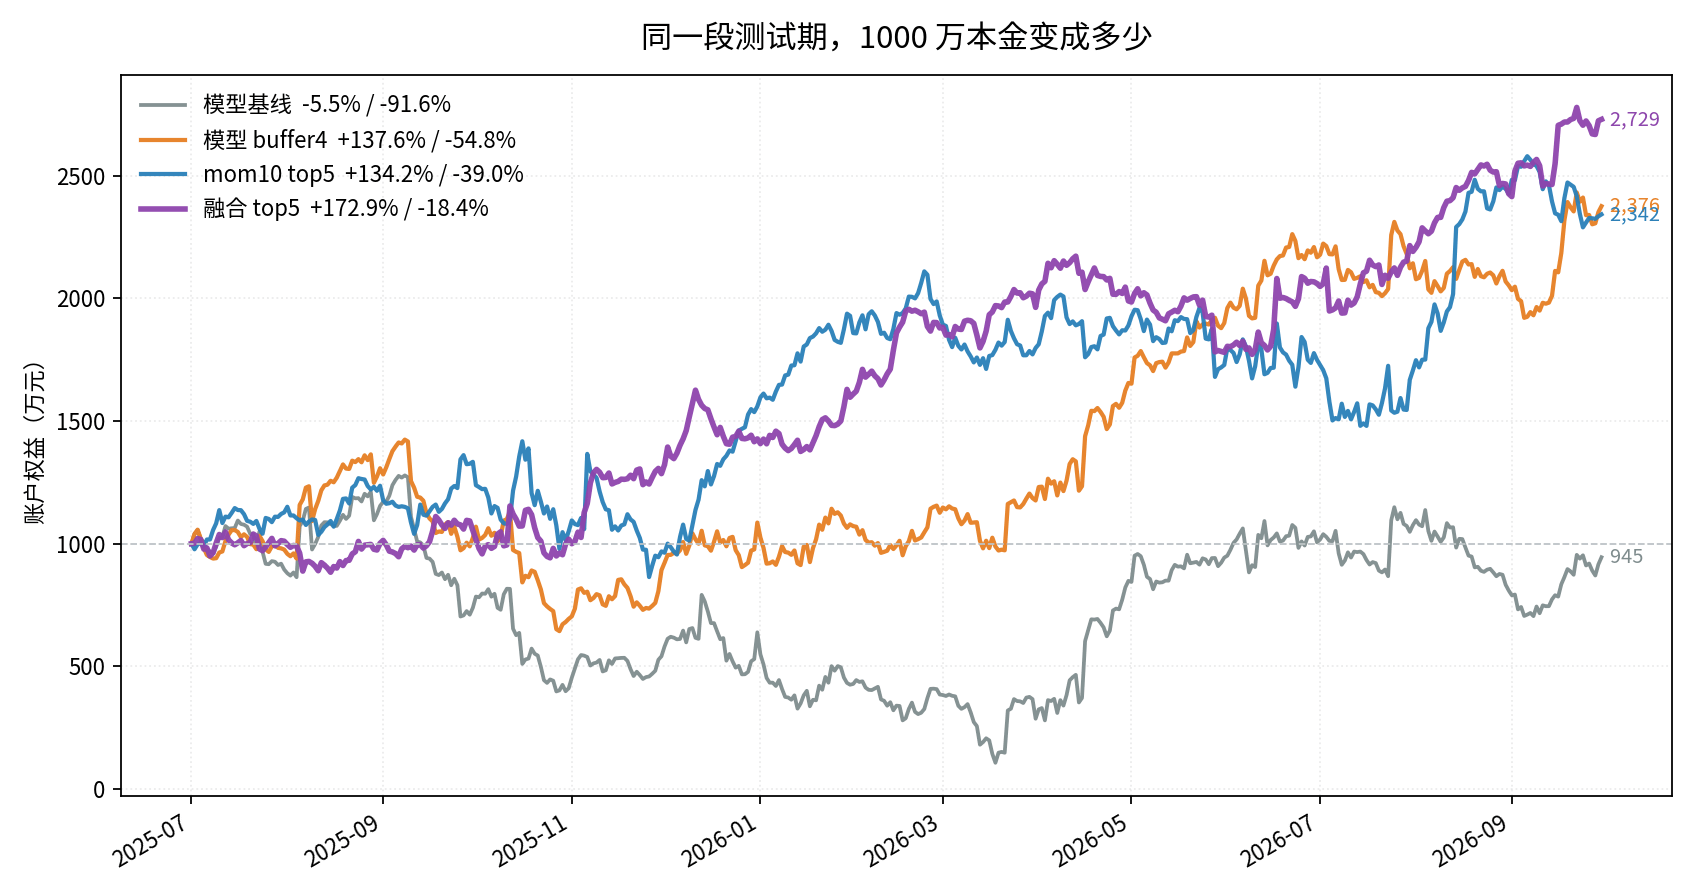
図4:同じテスト期間、元本1000万元。融合戦略の最終資産は2729万元で、ドローダウンはモデル buffer4 や mom10 より明らかに小さくなっています。
七、buffer と損切りを追加
モデルのシグナルに buffer と損切りを組み合わせた検証も行いました。
- buffer4 と stop10:リターン +130.86%、ドローダウン -16.25%、シャープレシオ 1.906、Calmar レシオ 6.43、損切り646回
- buffer4 と stop35:リターン +151.47%、ドローダウン -31.42%、シャープレシオ 1.635、Calmar レシオ 3.85、損切り121回
損切りはスリッページに非常に敏感です。buffer4 と stop10 の組み合わせは、スリッページ1%ではリターン +66.10%、ドローダウン -22.76% ですが、2%ではリターン +1.35%、ドローダウン -48.76% にまで悪化します。buffer4 と stop35 の組み合わせは、スリッページ2%でもリターン +126.40%、ドローダウン -37.00% を維持しました。
したがって、スリッページが小さい場合は stop10、スリッページが不確かな場合は stop35 を使います。
もう一つ、直感に反する点があります。損切りが発動する日は、多くの場合損失が出ています。リターン改善の主因は発動当日に損失を減らすことではなく、その後のリバランスの推移にあります。この点は前回の結論と一致します。損切りの価値は、発動した瞬間の損益ではなく、その後の経路を断ち切ることにあります。
注意してください。この段階で使っているのはモデルのシグナルであり、融合シグナルではありません。融合に buffer と損切りを組み合わせた検証は、まだ行っていません。
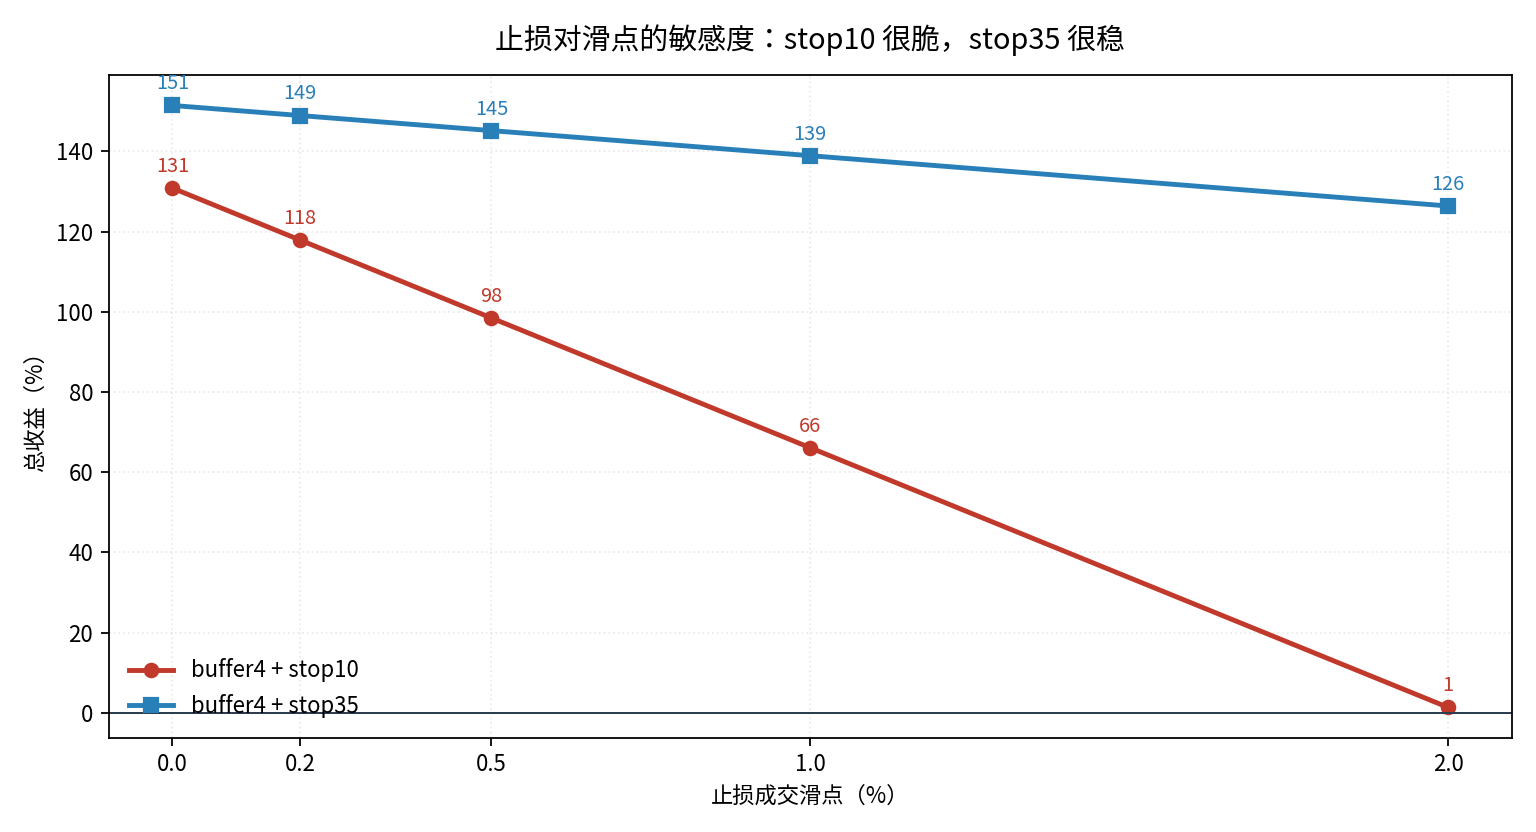
図5:stop10 のリターンは 131% から 1% まで落ち、stop35 は 151% から 126% への低下にとどまっています。発動回数が多いほど、スリッページによる目減りが大きくなります。
八、限界と次回
まず、結果に含まれる水増し分を取り除きます。
すべてテスト期間の単一区間での結果です。期間は2025年7月から2026年9月までの457日間です。パラメーターもこのテスト期間内で繰り返し選択しており、クリーンなアウト・オブ・サンプルではありません。融合の 50/50 の重みと mom10 のウィンドウについては感度分析をしていません。融合に buffer や損切りを組み合わせた検証もまだです。連続して損切りが発生するケースも定量化していません。新規上場銘柄や流動性の低い銘柄のフィルタリングも未実施です。資金調達料、強制清算、実際のスリッページも考慮していません。
融合戦略のリターンもかなり集中しており、最初の10取引日で純損益の 65.7% を稼いでいます。この集中度は、期間を変えると結果が大きく異なる可能性を意味します。
次回は融合シグナルに buffer と損切りを組み合わせ、検証期間とウォークフォワードでテストします。検証期間で結果が再現できなければ、+172.93% は見栄えのよいテスト期間の数字にすぎません。
$BTC や $ETH などの無期限先物戦略に取り組んでいる方は、まず一つ確認してみてください。学習に使ったスコアと、銘柄選択に使っているスコアは同じですか?違うなら、まずパラメーターを調整するのではなく、接続部分をそろえましょう。
このクオンツ研究室では、データ、ファクターからリスク管理まで、今後も実験の過程を公開していきます。役に立ったら保存してください。それではまた次回。