

要約:ブラックロックが3本目のビットコインETFを申請。IBITに連動して下落リスクの軽減を目指す一方、利益には上限を設ける。保護の程度は一定ではなく、元本も保証されない。
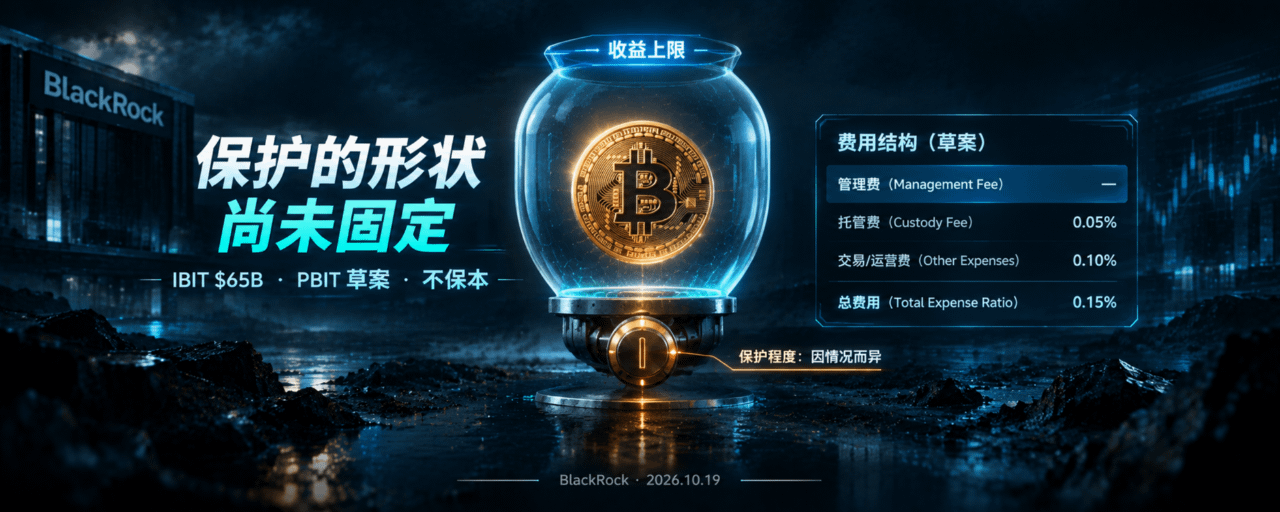
10月19日、ブラックロックは米証券取引委員会に、iShares Bitcoin Managed Protection ETFの登録申請を提出しました。予定ティッカーはPBITです。ブラックロックにとって3本目のビットコインETFで、先行する2本は、2024年1月に設定された現物ETFのIBITと、今年6月に設定されたオプション収益ETFのBITAです。
申請書類では、商品の説明は慎重な表現にとどめられています。IBITおよび同様のビットコインへのエクスポージャーから得られる上昇局面の利益を追求すると同時に、一定程度の下落リスクの軽減を目指すとしています。キーワードは「一定程度」と「目指す」です。
3層構造、保護は買うもの
PBITの戦略は、3つの要素で構成されている。
1つ目は、ビットコインのオプションを買うこと。通常は3回に分けて実行する。2つ目はオプションを売り、その受取プレミアムで買い建てたオプションのコストを相殺することだ。その代わり、上昇益には上限が設けられる。3つ目は債券などの利付商品に投資し、利息収入でオプションコストを相殺するとともに、下落リスクへの保護に追加の資金的な余裕を持たせることだ。
この仕組み自体は目新しいものではない。カバードコール、プロテクティブ・プット、コラ―戦略はいずれも、伝統的なオプション市場で何十年も使われてきた手法だ。PBITの新しさは、これらの手法を1本のETFにまとめた点にある。オプションを直接取引したくない投資家でも、証券口座で一部ヘッジ付きのビットコイン・エクスポージャーを購入できる。
ただし、注目すべき点がある。届出書では運用管理費の欄が空白で、保護の程度は「状況によって異なる」とされ、損失を回避できる保証はないことも明記されている。つまり、商品の最終的な価格設定や条件は、SECの審査とブラックロックによる今後の追加開示次第だ。現時点で投資家が目にしているのは、枠組みであって、完全な契約書ではない。
Calamosとの違い:確実性か、柔軟性か
市場にはすでに、ビットコインのバッファー型ETFの先例がある。最も直接的な比較対象は、Calamosの元本保護型ビットコインETFシリーズだ。
Calamosの製品ラインでは、保護水準とリターン上限の関係が明確に示されている。保護率100%のCBOOはリターン上限がわずか8.32%、保護率90%のCBXOは上限20.55%、保護率80%のCBTOは上限36.22%だ。投資家は購入前に、どれだけの下落保護と引き換えに、どれほどの上昇余地を手放すのかを把握できる。
PBITには、このような固定比率が示されていない。個別のオプション・ポジションでは、当初の下落余地を約10%とする設計だが、ファンド全体に固定の損失上限はなく、元本の安全も保証されない。保護は「一定程度」、上限は「おおむね」とされ、最終的なリスク・リターンのバランスは、ブラックロックがオプション市場で実際にどのように運用するかに左右される。
Calamosが販売しているのは、価格が分かっている保険だ。ブラックロックが販売しているのは、調整可能な仕組みである。前者は透明性、後者は柔軟性に優れる。機関投資家が求めるのは、往々にして後者だ。固定された保護比率ではなく、市場環境や顧客のニーズに応じてリスク・エクスポージャーを調整できるツールである。
この柔軟性は、ウェルスマネジメント機関にとって魅力的だ。ファイナンシャル・アドバイザーが相手にする顧客のリスク許容度はさまざまだ。保護水準を調整できる商品は、保護率80%や100%に固定された商品よりも、異なるポートフォリオに組み込みやすい。一方、投資家にとっては、柔軟性は条件の不確実性が大きいことも意味する。
IBITの650億ドルの基盤と、ブラックロックの製品ラインアップ
PBITは単独で存在する商品ではない。IBITを土台としている。
運用資産が650億ドルを超えるIBITは、最大規模のビットコインETFだ。今年6月に登場したBITAは、IBITのコールオプションを売却して月次収益を生み出す。目標年率リターンは15~25%で、その代わりに上昇余地の一部を手放す。
3つの商品を並べると、ブラックロックのビットコインETFのラインアップは明確な階層を成している。IBITは現物への純粋なエクスポージャーを提供し、ボラティリティを全面的に受け入れ、上昇益を最大限追求する投資家に適している。BITAは上限付きの上昇益とオプション・プレミアム収入を提供し、値動きの大きい相場でキャッシュフローを求める投資家に適している。PBITは上限付きの上昇益と一定の下落保護を提供し、ビットコインに投資したい一方で、下落に敏感な伝統的な資金に適している。
このラインアップの考え方は、ビットコインをより「安全」にすることではなく、ビットコインのリスクを切り分け、値付けし、販売できるようにすることだ。同じ原資産を異なるリスク・リターンの切片に分け、リスク許容度の異なる投資家に販売する。
ブルームバーグ・インテリジェンスのアナリスト、James Seyffart氏によると、これはブラックロックにとって3本目のビットコインETFの申請であり、同社の製品ラインは現時点でビットコインとイーサリアムのみを対象としている。XRPやSOLなど、他の暗号資産のETFには追随していない。この慎重な姿勢自体が注目に値する。ブラックロックは暗号資産全般へ広く展開するのではなく、ビットコインの製品ラインを深掘りしている。複数のトークンへの投機的な需要ではなく、一つの資産クラスとしてのビットコインに対する機関投資家の配分需要に賭けているのだ。
保護の代償は、手数料表には載らない
PBITの届出書には運用管理費が示されていない。しかし、保護の代償は手数料だけではない。
代償の1つは、上昇益が制限されることだ。売却したオプションによってリターンの上限が固定される。保有期間中にビットコインが、過去に見られたような1週間で30%を超える上昇を記録した場合でも、PBITの保有者が得られるのは上限で打ち切られた分だけだ。保護はただではない。潜在的な上昇益の一部を手放すことで、下落に対する一定の緩衝を得るのだ。
代償の2つ目は、保護の不確実性だ。Calamosの商品を購入する投資家は、80%の保護を受けられると事前に分かっている。一方、PBITの投資家が購入時に分かるのは、「一定程度」の保護があるということだけだ。この表現はブラックロックに運用上の裁量を与える一方、投資家には自ら判断すべき変数を残す。実際の保護水準は、オプションの権利行使価格、期限構成、市場のボラティリティ環境によって決まる。
代償の3つ目は、複雑さだ。オプションの買い、オプションの売り、債券運用という3層構造のため、商品の実際のパフォーマンスは単純にビットコイン価格を追うのではなく、複数の変数の相互作用に左右される。IBITのような直線的なエクスポージャーに慣れた投資家は、PBITのリターン曲線を改めて理解する必要がある。
今後の注目点
PBITの追加開示:運用管理費、具体的なオプションの権利行使価格の範囲、保護水準の算出方法は、今後の改訂書類で段階的に明らかになる。これらの条件が、商品の実質的なコストパフォーマンスを左右する
SECの審査の進捗:暗号資産ETFオプションの規制枠組みはなお整備途上にある。SECは最近、一部の暗号資産ETFオプションに関する判断期限を11月11日まで延期しており、PBITの承認スケジュールもその影響を受ける
類似商品の市場での反応:Calamosのバッファー型ETFはすでに一定期間運用されている。その規模の変化や資金フローは、PBITの潜在需要を見極める参考になる
IBITオプションの流動性:PBITの戦略は、IBITオプションの厚みと価格形成の効率性に依存する。IBITオプションの未決済建玉はすでに276億ドルを超えており、流動性の基盤はあるものの、執行コストについては引き続き注視が必要だ
保護の形
ブラックロックはビットコインのボラティリティをなくそうとしているわけではない。ボラティリティを切り分け、それぞれに異なる価格を付けて、棚に並べている。PBITはその棚に加わった最新の商品だ。ラベルには「保護」とあるが、その保護の形はまだ定まっていない。
ビットコインに投資したい一方、下落を恐れる資金にとって、このETFは一つの入口となる。その入口の代金の一部は、今後公表される手数料表に記される。だが、より大きな部分は、上昇益の制限や、「一定程度」「おおむね」「状況によって異なる」といった文言の中に隠れている。