

#nasdaq100falls5.5%inworstweekin18months
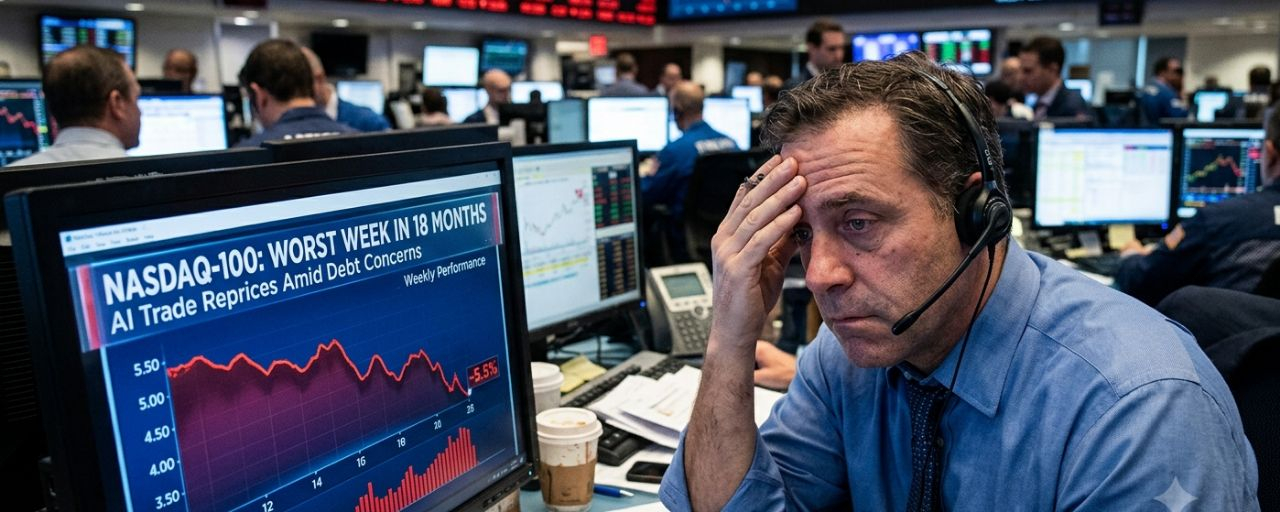
AI関連取引の価格見直しで、ナスダック100は約18カ月ぶりの大幅な週間下落
ナスダック100は2026年10月16日、29,187.55で取引を終え、最終取引日には748.04ポイント(2.50%)下落し、直近5営業日では5.49%下げました。同指数は2026年10月6日に31,361.37の高値を付けており、終値はこの最近のピークを約6.9%下回りました。これは、単なる一日の通常の調整ではなく、成長株とテクノロジー株に大きく集中したベンチマークで、価格が急激に見直されたことを示しています。Yahoo Financeの市場データによると、売りはAI関連の主要構成銘柄全般に広がり、AMDは5.95%、マイクロンは5.63%、パランティアは7.22%、ブロードコムは4.52%下落したほか、CoreWeave関連のリスクセンチメントも悪化しました。
売りを引き起こした要因
AI設備投資と資金調達への懸念 — 市場で確認された見方
主な圧力要因は特定企業の単独の出来事ではなく、データセンター、クラウド、半導体、ソフトウェアへの積極的な投資が、現在のバリュエーションを正当化するだけの将来キャッシュフローを生み出せるのかという、より広範な再評価でした。Schwabは、AIインフラ、ソフトウェア、半導体企業が多額の現在の支出を将来の利益へ転換できるのか、投資家が疑問視していると指摘しました。資金調達への懸念や、低コストの中国製メモリーチップとの競争も圧力を強めました。
インフレ上昇が成長株のバリュエーション負担を増大
報道によると、米国の9月CPIは前月比+0.6%、前年同月比+3.7%上昇し、コアCPIは+0.3%となり、市場レポートでのコンセンサス予想を上回りました。インフレの高止まりは、金利見通しや米国債利回りを押し上げたままにする可能性があります。その影響は、バリュエーションが遠い将来の利益に大きく依存する長期成長資産に、より強く及ぶ傾向があります。
動きは株式市場全体の一様な換金売りではなく、資金のローテーションでした
Nasdaq Compositeは週間で-4.5%下落し、S&P 500は約-2.0%下落する一方、ダウは+0.7%上昇しました。この乖離は、米国株全体から同じ勢いで資金が流出したのではなく、過密状態にあったテクノロジー株やAI関連銘柄への投資から、バリュー志向やディフェンシブな分野へ資金が移ったことを示唆しています。
統計的な状況
| 指標 | 数値 |
| Nasdaq-100終値、2026-10-16 | 29,187.55 |
| 日次変動率 | -2.50% |
| 5営業日の変動率 | -5.49% |
| 直近高値、2026-10-06 | 31,361.37 |
| 直近高値からの下落率 | 約-6.9% |
| Nasdaq Compositeの週間変動率 | -4.5% |
| S&P 500の週間変動率 | 約-2.0% |
| ダウ平均の週間変動率 | +0.7% |
同指数の5日間の下落幅は、S&P 500の週間下落幅の2倍を超えました。これは、大型株、半導体、クラウド、AI関連銘柄の一部に集中していた指数構成が、下落の影響を増幅したことを浮き彫りにしています。
市場への影響
株式:直ちに見られた影響は、高成長テクノロジー株のバリュエーション倍率の縮小でした。AIインフラ投資、メモリー価格、半導体、データセンターの資金調達に関わる企業が、最も強い売り圧力に直面しました。
金利への感応度:今回の売りは、インフレ指標のサプライズや利回りの変動に対する市場の敏感さを改めて浮き彫りにしました。利回りが高止まりすれば、業績見通しが依然として堅調な場合でも、バリュエーションへの圧力が続く可能性があります。
暗号資産を含むリスク資産:高ベータのテクノロジー株への投資意欲が持続的に低下すれば、デジタル資産のセンチメントにも波及する可能性があります。特にBTC、ETH、AI関連トークンが影響を受ける可能性があります。この関係は固定的なものではありませんが、大型テクノロジー株で急速なリスク削減が進む局面では、資産クラスをまたいだリスク選好がしばしば重要になります。
業績予想:Nasdaq自身の市場コメントによると、Nasdaq-100の2026年第3四半期のEPS成長率予想は前年同期比で約+41%と高い水準にあり、今回の売りが高い業績ハードルを背景に起きたことを示しています。今後の焦点は、将来の予想が下方修正され始めるかどうかです。
センチメント分析
短期的なセンチメント:慎重、またはリスクオフ。
市場は「どんなバリュエーションでもAI成長を評価する」段階から、「リターンを示してほしい」という段階へ移行しつつあるようです。半導体、ソフトウェア、AI関連の資金調達に敏感な銘柄が大きくアンダーパフォームしたことは、投資家が売上への転換、利益率の持続性、そして無理のない資金調達コストについて、より明確な証拠を求めていることを示しています。
まだ市場全体に及ぶ総投げ売りのシグナルではありません。
ダウが週間で上昇し、S&P 500の下落幅が比較的小さかったことは、株式市場内で資金の再配分が続いていたことを示しています。この違いは重要です。市場全体に及ぶ総投げ売りであれば、通常はテクノロジー、景気敏感株、ディフェンシブ株、信用動向に敏感なセクターが一斉に下落します。
今後注視すべき点
決算発表を受けて、半導体企業やAIインフラ企業が下げ止まるかどうか。
インフレ指標や米国債利回りが落ち着くか、高止まりするか。
Nasdaq-100構成銘柄の業績予想が下方修正されるかどうか。
下落がAI、半導体、高バリュエーションのソフトウェアにとどまらず、市場全体へ広がるかどうか。
以上は市場分析であり、投資助言を構成するものではありません。

#NasdaqDowWeeklyGapWidestSinceJuly2002 #CelestiaRises16%To2026High #StrategySharesFall9%OnFriday #USPPIRises6.3%YearOverYear