


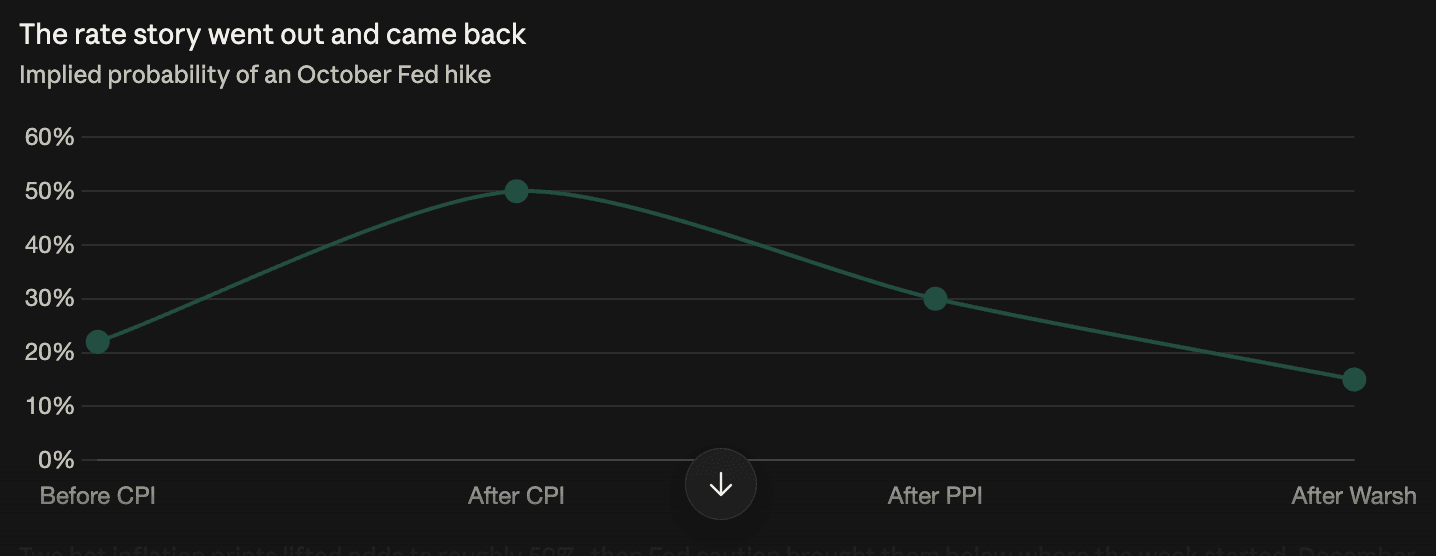
世界市場は今週、インフレ指標、FRBの発信、そしてAI投資の資金調達方法をめぐる見直しの間で揺れ動いた。9月のCPIとPPIはいずれも予想を上回り、10月の利上げ確率は一時50%近くまで上昇したが、ケビン・ウォーシュ議長がバンコクで行った発言を含むFRB当局者の慎重なコメントを受け、利上げ見送りが基本シナリオに戻り、その確率は約15%となった。今年中の追加利上げは依然として織り込まれており、12月の確率は90%近い。一方、AI関連の取引は明暗がくっきり分かれた。キャッシュを生み出す企業は持ちこたえたが、事業拡大のために借り入れる企業はそうならなかった。
利上げは中止ではなく、先送りされた
単一の数値よりも、推移のほうが重要だ。10月の利上げ確率は、水曜日のCPI発表前には約22%だったが、発表後に約50%へ急上昇。木曜日の生産者物価発表後には30%に低下し、インフレ指標が2回とも強い内容だったにもかかわらず、週末には発表前を下回る約15%で終えた。
この動きはデータではなく、発言を受けたものだった。ウォーシュ氏は2026年に残る2回の会合について、どちらについても示唆を避け、「会合について事前に判断はしない」とだけ述べた。市場は、タカ派的なシグナルがなかったことをハト派的なシグナルと受け止めた。
ただし、その見方は完全ではない。12月の利上げ確率は依然として約90%で、変わったのは方向性ではなく時期だ。9月に全会一致で0.25ポイントの利上げが行われた後、政策金利の誘導目標レンジは3.75%〜4.00%となっている。
AIをめぐる焦点は需要から資金調達へ
TSMCは第3四半期の純利益が前年同期比69%増となり、アナリスト予想の約65%を上回った。これで需要をめぐる疑問には決着がついた。AI向け半導体の受注は実在し、利益につながっている。
もう一つの問いにはCoreWeaveが答えた。週の間、同社の債券利回りは一時15%を超え、負債額は510億ドルを上回った。株価は25%下落した。
この2つの結果の隔たりこそが、今週の核心だ。市場は、安定したキャッシュフローを持つ企業と、負債で事業拡大を賄う企業を区別し始めている。後者は成長性ではなく、借入コストを基準に評価されている。
最も明白な証拠は、好決算と明るい見通しにもかかわらず、金曜日に下落したTSMC自身の株価だった。このセクターで最高の決算を出しても株価が上がらないなら、制約要因は需要ではない。
信用市場がそれを明確に切り分けた
ゴールドマン・サックスによると、AI関連のハイイールド債のスプレッドは週を通じて25ベーシスポイント拡大した一方、AI関連以外のスプレッドはほとんど動かなかった。
同行のアマンダ・ライナム氏は、「ネオクラウド企業であれ、最先端AI研究機関へのエクスポージャーが大きい企業であれ、AI関連社債は資金調達コストをめぐる議論の震源地にあると見ている」と述べた。
この影響が限定的にとどまっていることが、今回が信用危機ではなく再評価に見える理由だ。銀行株への影響はほとんどなく、半導体株の96%が6月の高値から20%超下落しているのに対し、銀行株では約4%にとどまる。
指数に表れた資金ローテーション
ナスダック総合指数は週に4.48%下落した一方、ダウ工業株30種平均は0.68%上昇した。両指数の週間の差としては、2002年7月以来最大となった。
韓国株は7営業日連続の下落の後、金曜日に反発したものの、18年ぶりの大幅な週間下落を記録した。フィラデルフィア半導体株指数は8営業日連続で下落。2008年以来最長の連続下落となり、時価総額はおよそ2兆ドル減少した。
ある指数が上昇する一方で別の指数がこれほど大きく下落するのは、市場から資金が流出しているのではなく、セクター間で資金が移動していることを示す。
エネルギー供給リスクは高まり続けた
2つの供給リスクが続くなか、ブレント原油は1バレル約110ドルで引け、WTIは101.71ドルまで上昇した。WTIは7営業日連続の上昇となった。
ロシアとウクライナのエネルギー施設をめぐる停戦は維持されず、双方が攻撃を再開した。中東では、サウジアラビアがイエメンへの介入を強化した。
同じ審査サイクルで下された2つのMSCIの決定
MSCIがインドネシア市場を新興国からスタンドアローン市場へ格下げすることを検討したため、インドネシア株は大きく下落した。格下げされれば、新興国市場のベンチマークに連動するファンドから資金が流出する可能性がある。
これとは別に、MSCIはStrategyの指数採用を脅かしかねないスクリーニング基準の変更を示唆した。これを受け、ビットコインが約1%下落するなか、同社株は金曜日に9.2%下落した。
暗号資産に関心のある読者にとって重要なのは、この2つの決定が同じ定例の方法論見直しから生じたという点だ。Strategyに関するスクリーニングはデジタル資産を狙った措置ではない。主権国家の株式市場にも影響したプロセスの一つの結果だ。
銀行のトレーディング収益は各地で同じ傾向に
米大手6行の第3四半期決算には一貫した傾向が見られた。株式トレーディング収益が伸びる一方、債券トレーディングは圧迫された。
JPモルガンの決算はセクター全体の傾向を示していた。株式トレーディング収益は49%増の50億ドル、債券は4%減の54億ドルだった。純利益は6%増の153億ドルだったが、EPSは予想の5.90ドルに対し5.57ドルとなり、市場予想を下回った。
金:記録的な買いのなかで現れた一売り手
カザフスタン中央銀行は、外貨準備に占める金の割合を約78%から75%へ引き下げる計画だ。情報源によると、高金利を受けた準備資産のリバランスが理由だという。
これは全体的な傾向とは逆行する。中央銀行は第2四半期に過去最高の288.9トンを購入し、前年同期比で62%増となった。ただし、金の保有比率78%は極端に高い。3ポイントの引き下げは、分散投資の方針を撤回するものではなく、極端な配分をわずかに調整するものだ。
金価格は現在約4,112ドルで、1月につけた5,608ドルの最高値から約27%下落している。
来週、明らかになること
ハイテク企業の決算だ。マイクロソフト、エヌビディア、メタ、アップル、アルファベットの5社は、7月以降のS&P 500種株価指数の上昇分の93%を占める。各社の決算は、現在の水準でAI関連の売上が設備投資を正当化できるかを示すことになる。
ブレント原油が110ドルを上回る水準を維持できるか、そして10月28日のFRB決定が、もう2つの注目点だ。暗号資産市場では、ビットコインは8万ドル付近を3度にわたって維持しており、オプション市場では、その下値の節目として7万8,000ドルに見方が集まりつつある。