


金曜日、AI投資のリターンへの懸念と原油価格の7日連続上昇を受け、米国株は広く下落した。ナスダック総合指数は2.15%安で引け、ナスダック100指数は2.5%下落、S&P 500は1.1%下落した。今週を象徴する数字は別のところにある。ナスダック総合指数が4.48%下落する一方、ダウ工業株30種平均は0.68%上昇し、両指数の週間騰落率の差は2002年7月以来最大となった。
リスク回避ではなく、資金のローテーション
同じ週に、主要指数の一方が上昇し、もう一方が4.48%下落するのは、市場がリスクから手を引いているということではない。資金がセクター間を移動しているのだ。
ダウは工業株、金融株、消費関連株で構成される。ナスダックはAIサプライチェーンを担う。両者の5.16ポイントの差は、資金が現金に向かったのではなく、一方から流出してもう一方に流入したことを示している。
この見方は、互いに独立した2つの方向から裏付けられている。モルガン・スタンレーの市場の広がりに関するデータによると、半導体株の96%が6月の高値を20%以上下回っている一方、銀行株では約4%にとどまる。ゴールドマン・サックスによれば、AI関連のハイイールド債の信用スプレッドは今週25ベーシスポイント拡大したが、AI関連以外のスプレッドはほとんど動かなかった。
株価指数、セクターの広がり、信用スプレッドという3つの異なる指標が、いずれも特定のエクスポージャーに限定された損失を示している。
メモリー主導、光通信関連が追随
ストレージ株指数は1営業日で6.28%下落した。サンディスクは6.8%超、SKハイニックスのADRは6.5%超、マイクロン・テクノロジーは5.6%超下落した。フィラデルフィア半導体株指数は8営業日連続で下落し、2008年以来最長の連続下落となった。
光通信企業のコヒレントは7%超下落した。
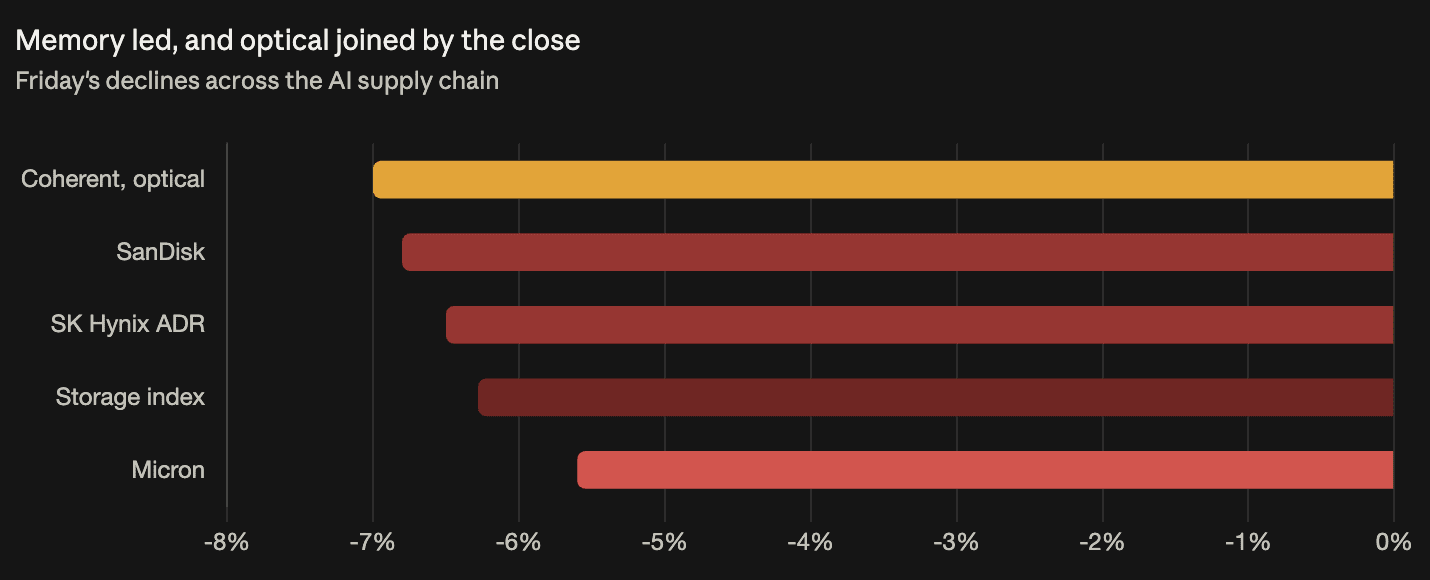
この最後の数字は、今週をどう捉えるかという点で重要だ。金曜日の寄り付き前には、メモリー株が下落する一方で光通信関連株は上昇しており、AIテーマから資金が流出するのではなく、テーマ内で資金が循環していることを示唆していた。だが取引終了までには光通信関連株も売りに加わり、コヒレントは名前の挙がった下落銘柄の中で最大の下げとなった。この分化は取引時間中に解消され、正確には、メモリー株主導でサプライチェーン全体が売られたと言える。
コアウィーブが引き続き焦点に
このクラウドプロバイダーの株価は金曜日に12%下落し、社債利回りは週の途中に一時15%を上回った。
懸念の焦点は、AIコンピューティング需要が実際に存在するかどうかから、それを支える設備投資が利益につながるのか、またこうしたコストでの資金調達がセクターのバリュエーションを押し下げるのかへと移っている。コアウィーブの総負債は510億ドルを超えており、だからこそ15%の利回りは単発の異常値ではなく、構造的な問題となる。
金融引き締めをもたらしたのはドルではなく原油
北海ブレント原油は日中に3%超上昇し、1バレル約110ドルで取引を終えた。WTIも3.8%上昇して101.71ドルとなり、7営業日連続の上昇を記録した。
一方、ドル指数は2週間超ぶりの安値に下落した。今週初めのコメントでは、金融環境を引き締める要因の一つとしてドル高が挙げられていたが、実際にはドルは上昇しなかった。利回りと原油が金融引き締めをもたらす一方、通貨は逆方向に動いた。
オフショア人民元は日中に6.69を上回り、2022年7月以来の高値をつけた。
金曜日に上昇した利回り、週を通しては低下
金曜日に米国債利回りは小幅に上昇したが、週全体では低下した。
より大きな動きは木曜日に起きた。10年債利回りは13.6ベーシスポイント低下し、20年債と30年債の利回りも14ベーシスポイント超下落した。金曜日の小幅な上昇では、その下げを埋められなかった。そのため、金曜日の上昇で機能していたヘッジが失われたにもかかわらず、週の終わりには利回りは低下していた。
市場は、経済状況はおおむねFRBの予想どおりだというケビン・ウォーシュFRB議長の発言を、10月会合での利上げ見送りを示唆するものと受け止めた。10月の利上げ確率は15%近辺、12月は90%近辺となっている。
VIXの数値は何を測るかによって異なる
ボラティリティ指数は日中に22を上回り、4カ月ぶりの水準に達した。別の報道では、VIXは当日22%上昇したとされた。
どちらも正確であり得る。22%上昇して22を超える水準に達したということだ。ただし、これは別々の内容を述べている。目安として、22という水準は高めではあるものの、パニックと呼べる状況には遠い。本格的なストレス局面では、指数は30を超えている。