


AIインフラへの資金調達懸念と原油ショックが重なり、ナスダック100指数は今週5.5%下落し、29,187.55で取引を終えた。これは過去18カ月で最悪の週間下落となった。フィラデルフィア半導体株指数は8営業日連続で下落し、約16%安となった。時価総額は約2兆ドル減少し、2008年以来最長の連続下落となった。暗号資産の取引デスクにとって、今週最も誤解された値動きは、金曜日にStrategyが9.2%下落したことだった。これはビットコインとは無関係で、指数に関する決定が原因だった。
Strategyの下落はMSCIが原因、暗号資産ではない
MSCIが新たな審査手法を導入すると発表し、Strategyが指数に採用され続けるかどうかが懸念されるなか、同社株は木曜日の上昇分を帳消しにした。
指数から除外されると、ファンドマネジャーがその企業をどう評価しているかにかかわらず、ベンチマークに連動するすべてのパッシブファンドが売却を迫られる。これは、発動条件が明確な機械的な資金フローのリスクだ。
一見するとシグナルのように見えた乖離の理由が、これで説明できる。ビットコインが約1%下落した日にStrategyは9.2%下落した。こうした株式は通常、ビットコインの方向性を増幅するのであって、そこから乖離するわけではない。この差は、現物市場が見落とした暗号資産リスクを株式市場が織り込んだ結果ではなかった。指数の仕組みによるものだ。
CoreWeaveの510億ドル——重要なのはこの数字
CoreWeaveは金曜日に約12%下落し、週間の下落率は25%に拡大した。昨年11月以来、最悪の週となり、株価は年初来高値を50%以上下回った。
一部の社債利回りは一時15%を超えた。この数字の意味を左右するのは、その背後にあるバランスシートだ。総負債は510億ドルを超えている。
小規模な発行債の利回りが15%でも、珍しいというだけだ。しかし、510億ドルの債務を抱えるなかでの15%利回りは、AIインフラの資金調達コストが再評価されていることを意味する。懸念の焦点が、コンピューティング需要の有無から、借入に見合うリターンが得られるかどうかへと移った理由もそこにある。
メモリーが依然として中心的な震源地
半導体株の下落のなかでも、打撃は一様ではない。Roundhill Memory ETFは金曜日に約6%下落した一方、幅広い半導体ファンドの下落率は3〜4%にとどまり、下落銘柄にはMicron、Nvidia、Broadcomが含まれた。
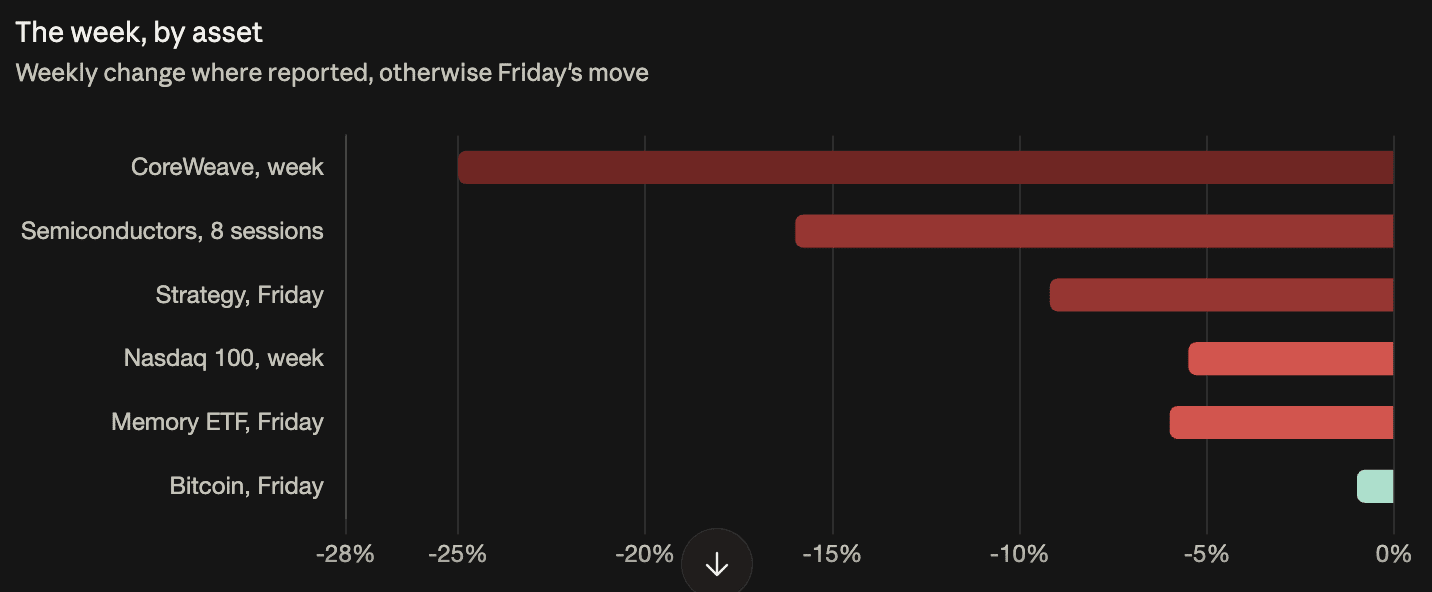
この序列は今週を通じて続いている。木曜日には、ソウルで今年10回目のサーキットブレーカーが発動するなか、韓国と日本のメモリー関連銘柄が9〜11%下落した。金曜日の米国市場の寄り付き前には、米国のメモリー関連銘柄がすべて下落する一方、光通信株は上昇した。
Morgan Stanleyの市場の裾野に関するデータが、それを数字で示している。半導体株の96%が現在、6月の高値を20%以上下回っているのに対し、銀行株では約4%にすぎない。
株式市場よりも正確に織り込んだクレジット市場
Goldman Sachsによると、今週、AI関連のハイイールド債のスプレッドは25ベーシスポイント拡大した一方、AI関連以外のスプレッドはほとんど動かなかった。
同行のAmanda Lynam氏は「ネオクラウド企業であれ、最先端AI研究所へのエクスポージャーが大きい企業であれ、AI関連社債は資金調達コストをめぐる議論の震源地にあるとみている」と述べた。
この限定的な動きは、今週の状況を読み解くうえで重要だ。広範な信用不安でも、リスク全般からの逃避でもない。あるセクターの資本コストが引き上げられているのだ。だから銀行株への影響はほとんどなく、Russell 3000の半数が弱気相場にある一方で、S&P 500は最高値圏を維持した。
原油ショックがヘッジを無効にした
ブレント原油は1バレル約110ドルに上昇し、WTIは金曜日に3.8%上昇して101.71ドルとなった。国際指標と米国指標の価格差は8.29ドルに広がった。どちらか一方を単に「原油」と呼ぶのではなく、この差にも触れておく価値がある。
その影響は債券市場に表れた。10年物米国債利回りは5.097%に上昇し、日中には一時5.125%をつけた。これにより、株価下落時に通常発揮される米国債の役割が損なわれた。
木曜日は従来どおりの展開だった。株価が下落し、10年債利回りは13.6ベーシスポイント低下、金は上昇した。金曜日は逆の動きとなった。株価が下落し、原油が急騰し、利回りは上昇した。株価下落と利回り低下の組み合わせは、成長鈍化を織り込み、債券がヘッジとして機能する。株価下落と利回り上昇の組み合わせは、コスト上昇を織り込むもので、従来型のポートフォリオにはそれをヘッジする手段がない。
影響は限定的だとする見方
Angelesの最高投資責任者Michael Rosen氏は、債務の増加は注視に値するものの、現状はシステミックリスクの水準には「まったく近くない」と述べた。
Cathie Wood氏のARK Investment ManagementはCoreWeaveとCerebras Systemsを買い増した。ただし、下落局面で買いに入るのは同社の確立された投資パターンであり、シグナルというより、同社らしい投資スタイルと受け止めるべきだ。
より説得力のある根拠は、スプレッドのデータそのものにある。AI関連以外のクレジットは動いていない。つまり、市場はパニックに陥るのではなく、リスクを選別している。危機ではなく、再評価とはそういうものだ。
暗号資産のリスクは現物ではなく株式を通じて広がる
金曜日、ビットコインは約1%下落し、Nasdaq 100の下落率2.5%を下回った。今週3度にわたって下支えされてきた8万ドル近辺を維持している。
より大きな影響を受けているのは、AI分野へ移行した銘柄だ。Hut 8、IREN、CleanSpark、Keel Infrastructure、Cipher Miningは金曜日にそれぞれ約6%下落した。かつてビットコインのマイニングを手掛けていたこれらの企業は、現在はAI向けのコンピューティングを提供しており、ビットコイン価格ではなくデータセンターの資金調達コストを基準に値付けされている。暗号資産を担当するトレーダーにとって、これは追跡すべきリスクの分類替えだ。マイニング株のリスクは、ビットコイン価格からクレジット市場へ移った。
来週を左右するもの
テクノロジー企業の決算だ。Microsoft、NVIDIA、Meta、Apple、Alphabetの5社は、7月以降のS&P 500の上昇分の93%を生み出しており、Microsoftだけで指数の330ポイントの上昇のうち181ポイントを占めた。
決算で問われるのは、現在の水準の設備投資をAI関連収益で支えられるかどうかだ。支えられるなら、資金調達コストをめぐる議論の前提は崩れる。そうでなければ、指数を支えてきた一握りの主力銘柄が、次に再評価されることになる。
ブレント原油が110ドルを超えるかどうかに加え、10月28日のFRB会合も注目点だ。利上げの確率は約15%で、12月会合の約90%を大きく下回っている。以上の2点が、ほかに注目すべき変数だ。