


金価格は1月に記録した1オンス5,608ドルから約27%下落し、約4,112ドルとなりました。銀価格も121.62ドルから約54%下落し、約56ドルとなりました。同じ期間に、中央銀行は第2四半期に過去最高となる288.9トンの金を購入し、前年同期比で62%増加しました。また、銀市場では4,630万オンスの供給不足が6年連続で続いています。この2つの事実は同時に成り立ちます。そして、この組み合わせが示すことは明確です。この時間軸では、実物需給がこれらの金属の価格を決めているわけではありません。
供給不足でも54%の下落は止められなかった
銀の構造的な投資根拠は明快だ。6年連続の供給不足、鉱山生産の停滞、そして需要の変化にすぐ対応するには長すぎる鉱山開発サイクルである。
そのどれも、価格の半減を防げなかった。
データの中で最も有用な情報はこれだ。6年連続で毎年供給が需要に届かないにもかかわらず、価格が54%下落する市場は、在庫ではなくポジショニングとマクロ環境によって価格が決まる市場だ。現物の供給不足はいずれ重要になるかもしれないが、今年は重要ではなかった。
銀価格を崩したもの――わずか4日間の出来事
一連の経緯は記録されており、ファンダメンタルズではなく、機械的な要因によるものだ。
現物銀価格は1月29日に121.64ドルでピークをつけた。中国の個人投資家による買い、トレンド追随型ファンド、そしてドルの価値下落を見込む見方が相場を押し上げた。CMEはその前の1月27日に、銀の投機取引に必要な証拠金を9%から11%に引き上げていた。1月30日には、ケビン・ウォーシュ氏が連邦準備制度理事会(FRB)議長に指名されたことで、市場はより引き締め的な金融政策と実質金利の上昇を織り込み、ドルが上昇した。
その後、銀は1取引日で26%下落し、85ドルとなった。証拠金率は15%に引き上げられ、リスクが高い場合は16.5%となった。
理解しておく価値があるのは、証拠金の仕組みだ。必要証拠金は価格に対する割合で設定されるため、価格が上がると必要額も増える。80ドルのときに十分な証拠金を積んでいたレバレッジ取引でも、トレーダーが何もしなくても、価格が120ドルになれば担保不足になる。その結果生じる強制清算は、現物市場の状況にかかわらず実行される。
金曜日にバンコクでの発言が再び金利見通しを動かしたウォーシュ氏は、9か月前にもマクロ面での引き金となった。
工業需要はすでに減少している
需要の実態は、先行きを重視する見方が示唆するより弱い。
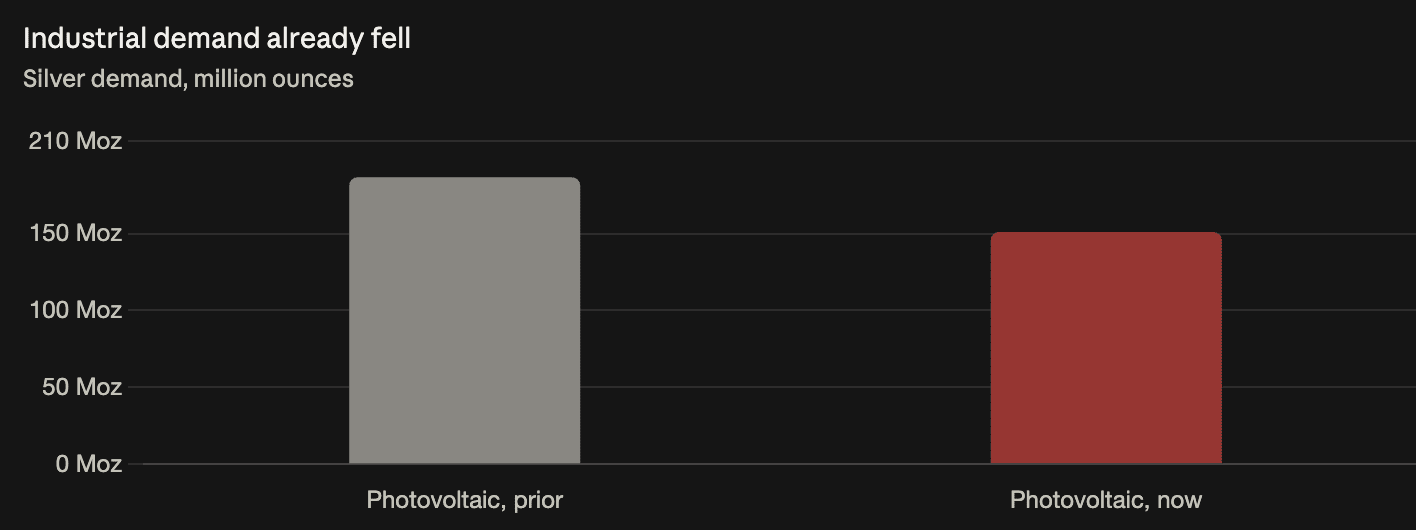
太陽光発電向け銀需要は前年比19%減の1億5,100万オンスとなり、前年の1億8,660万オンスから減少した。工業需要全体も3%減の6億3,960万オンスだった。データセンター、電気自動車、送電網の更新による需要は確かにあるが、太陽光発電の落ち込みを補えず、全体としても減少した。
原因は価格そのものにある。1オンス100ドルを超えると、太陽光パネルメーカーは銀の使用量を節約し、パネル1枚当たりの使用量を減らした。これが供給不足説に上限を設ける仕組みだ。高価格は赤字を生み出す工業需要を損ない、鉱山供給はすぐには増やせないため、調整は需要側から起こる。
供給不足は現実だが、規模は小さい
2026年の供給不足は4,030万オンスから4,630万オンスへ拡大し、約15%増加した。
工業需要だけで6億3,960万オンスあることを踏まえると、この供給不足はおよそ7%に相当する。投資需要や宝飾需要を含む総需要と比べれば、割合はさらに小さい。「6年連続の供給不足」は継続的な状況を表すが、その規模が示すのは供給危機ではない。
金の投資根拠は、異なる土台に立っている
金の下落率は27%で、銀の半分だ。これは一般的な比率である。銀は貨幣としての役割に加えて工業需要も抱えているため、金利と景気の両方のシグナルを受ける。また、市場の厚みが金より薄く、上昇・下落のどちらの動きも増幅される。
金の強気シナリオは構造的に異なり、より持続性がある。米国の財政赤字、連邦政府の利払いの増加、中央銀行による外貨準備の分散はいずれも、工業消費に左右されない長期的な要因だ。ジェイミー・ダイモン氏は今週、JPモルガンの決算発表で、市場に対する5つの懸念の一つに巨額の財政赤字を挙げた。また、四半期で288.9トンという中央銀行の購入量は、分散化の動向を示す証拠であって、その予測ではない。
こうした要因では説明できないのが、9か月で27%下落したことだ。これらは10年単位で金を保有する理由にはなるが、今年価格が下落した理由にはならない。
下落は9か月前のことで、現在進行中ではない
指摘しておきたい見方の修正が一つある。銀は7月末に57.62ドル前後で取引され、現在も56ドル近辺にある。ここ3か月は、おおむね50ドル台半ばから後半のレンジで推移している。
54%の下落は1月とその直後に起きた。それが今も続いているかのように表現するのは、相場の動きを読み違えている。銀は年央以降安定しており、売りがどの時点で一巡したのかを示す重要なデータでもある。