


金曜日の株式市場は下落して取引を終え、投資家にとっておおむね逆風となった一週間を締めくくった。資金はテクノロジー株や人工知能関連銘柄から流出した。その背景には、ここ数日で強まっている懸念がある。テクノロジー企業がAIインフラの整備費用を賄うために、借り入れを増やしすぎているのではないかという懸念だ。
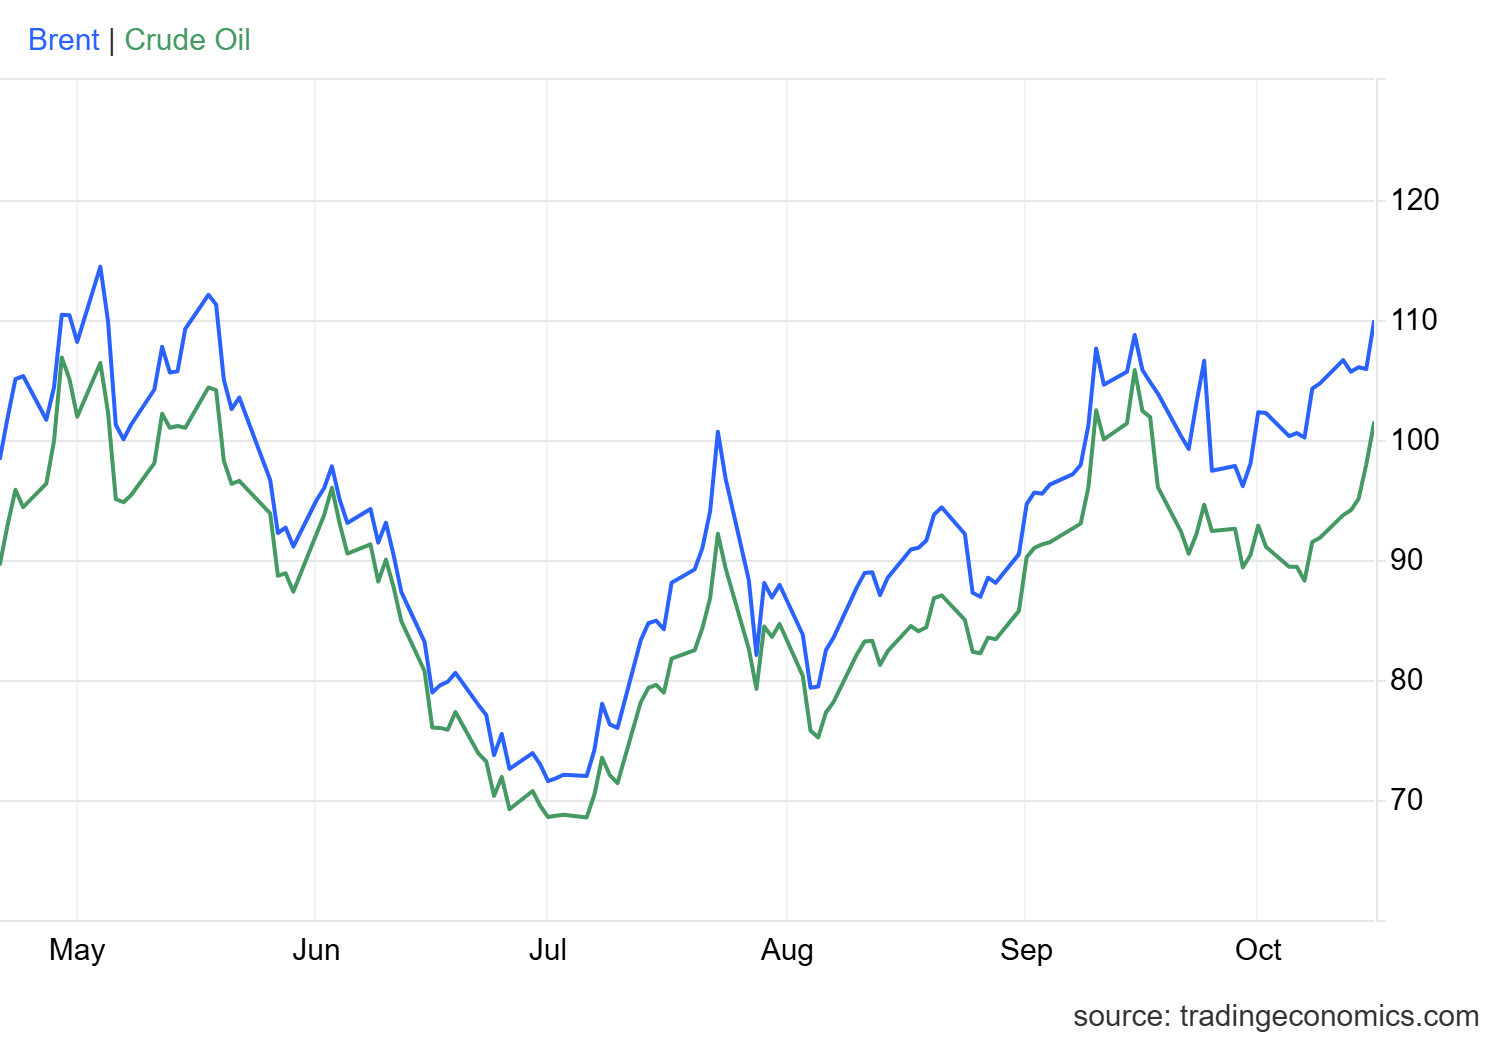
原油もトレーダーにとって新たな懸念材料となった。ウエスト・テキサス・インターミディエート(WTI)先物は3.51%上昇し、1バレル101.41ドルで取引を終えた。ブレント先物も3.72%上昇して109.86ドルとなった。米国とイラン、ロシアとウクライナの間で緊張が高まった。
ナスダック総合指数は金曜日に2%下落し、26,140.03で取引を終えた。6月以来、最も厳しい一週間となった。AI株やテクノロジー株の幅広い売りが、主要平均株価を軒並み押し下げた。S&P 500は1.09%安の7,659.44となり、ナスダックとともに50日移動平均を下回って取引を終えた。ダウ工業株30種平均は175.28ポイント(0.34%)下落し、52,002.41となった。小型株のラッセル2000は1.7%安の2,721.70で取引を終えた。
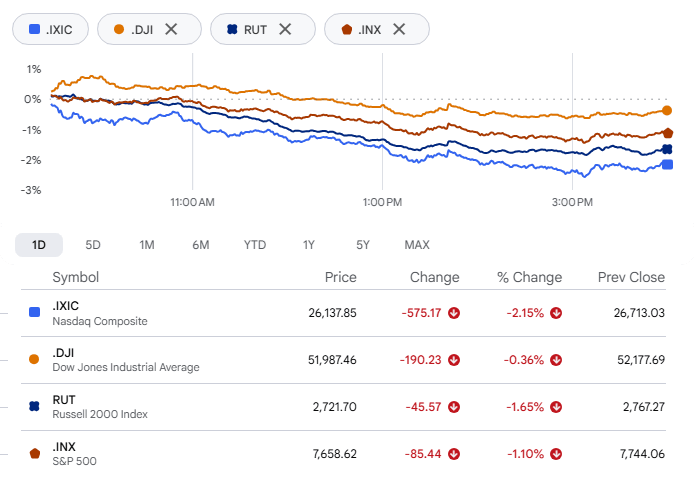
週間のパフォーマンスは明暗が分かれた。S&P 500は約2%下落し、ナスダックは4%超下落、ラッセルは2.8%下げた。一方、3指数の中で最もハイテク株の比重が小さいダウは、実際には0.7%上昇した。
半導体メーカーの下落続く
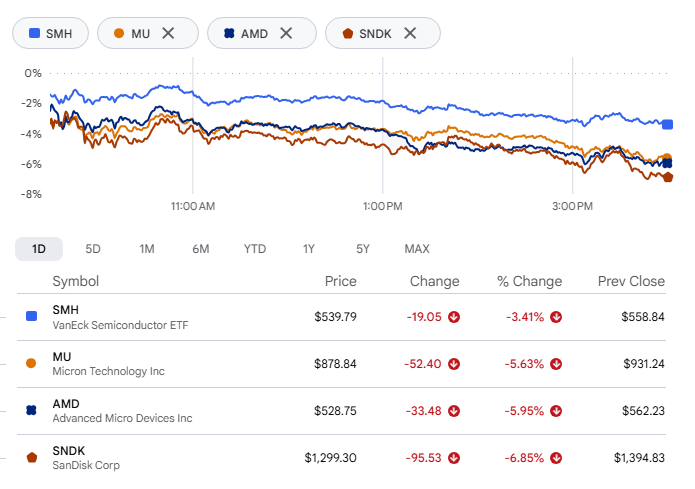
半導体株は再び大きく売られた。ヴァンエック・セミコンダクターETF(SMH)は3%下落し、マイクロン・テクノロジー、アドバンスト・マイクロ・デバイセズ、サンディスクが下げを主導した。中国勢との競争への警戒感が週を通じて半導体セクターに重くのしかかり、このETFは月曜日以降10%下落。2025年4月以来、最大の週間下落率となった。
ネオクラウド銘柄はさらに大幅安
AI向けのコンピューティング能力を貸し出す企業は、半導体設計会社よりも厳しい一日となった。コアウィーブは11.91%安の61.39ドルとなり、週間の下落率は25%に拡大。ネビウスは12.18%下落し、165.47ドルとなった。
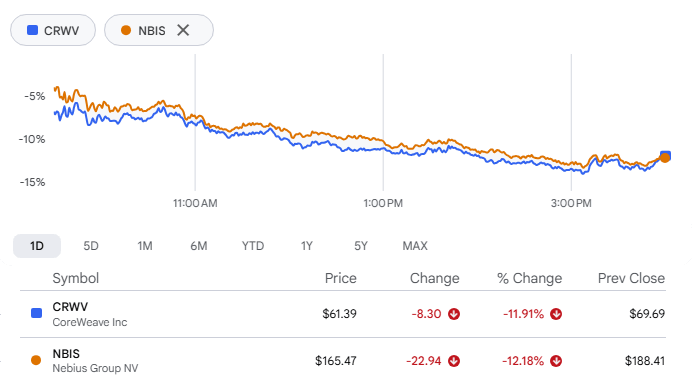
ゴールドマン・サックスは金曜日のリポートで、このセクター特有の問題と、成長が続くかどうかへの疑念を挙げ、圧力の中身を言葉にした。今回の売りは、AI関連のバリュエーションや設備投資、データセンターブームの持続力をめぐる既存の不安に拍車をかけている。批判の大半はコアウィーブの財務に向けられてきたが、問題は一社にとどまらない。金利が高止まりする市場環境のなか、AIインフラ整備全体の財務健全性が厳しく見られ始めている。
空売り勢にとっては好調な一週間
AIブームに逆張りしていた投資家にとって、今週は大勝利となった。過去7日間で、そうしたトレーダーの含み益は総額で推定320億ドルに達した一方、フィラデルフィア半導体株指数は12%超下落した。彼らの主張は単純明快だった。金利上昇、割高なバリュエーション、膨大なインフラ費用が、いずれこのセクターの重荷になるというものだ。
同指数は金曜日に8営業日連続で下落し、今後20年間で最長の連敗記録に並ぶ可能性が出てきた。
ネットフリックス、コンテンツ部門を刷新
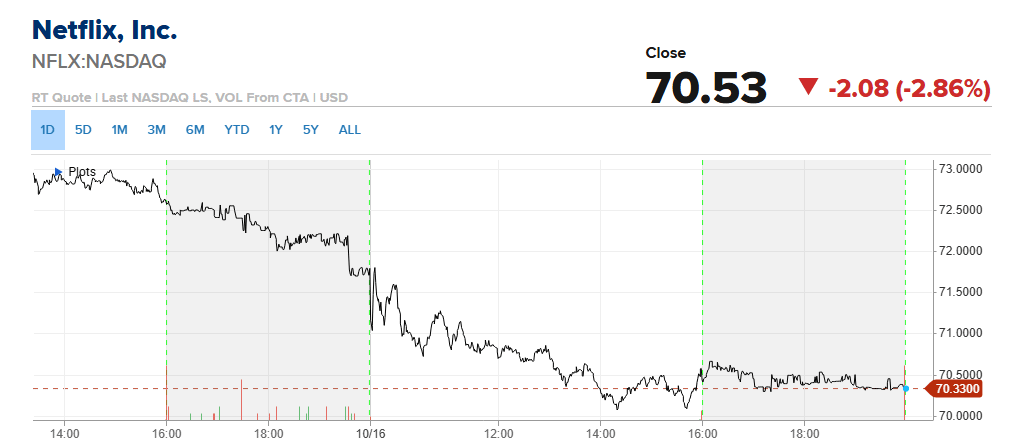
ネットフリックス株は2.87%下落した。同社は最高コンテンツ責任者のベラ・バジャリア氏に代えて、元ディズニーのテレビ部門会長ピーター・ライス氏を起用。ライス氏は10月26日に就任する。また同社は約1,000人の人員削減も進めている。これらの動きは、競争が一段と激しくなるなか、視聴者数の成長を再び軌道に乗せようとするネットフリックスの方針転換を示している。
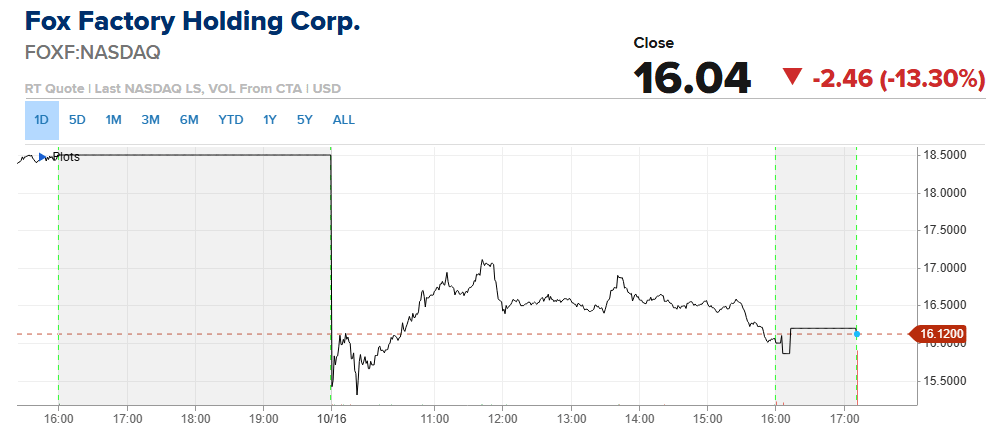
フォックス・ファクトリーは、マイク・デニソンCEOの退任を受けて13%急落した。取締役会はダグラス・グリム取締役を暫定CEOに任命した。自動車用サスペンションメーカーの同社は、通期売上高見通しも14億2,000万~14億7,000万ドルから13億5,000万~13億8,000万ドルに引き下げた。
エネルギー株は逆行高
市場で逆方向に動いたのはエネルギーセクターだけだった。シェブロンの上昇が、ダウの下げ幅を抑える大きな要因となった。コノコフィリップスは3.37%高の146.50ドル、シェブロンは2.59%高の225.00ドル、エクソンモービルは2.46%高の178.98ドルとなった。
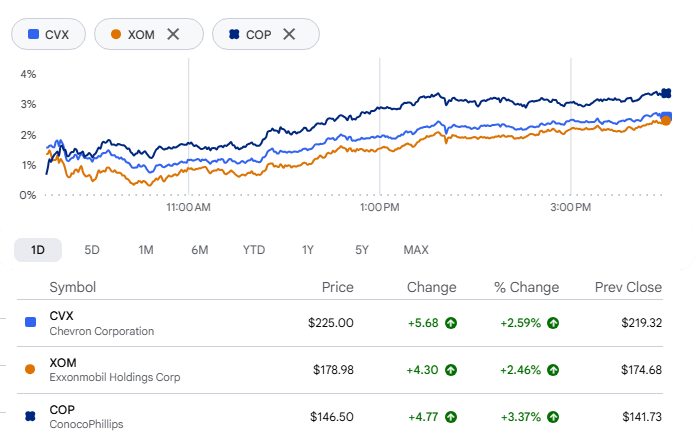
今回の上昇には、実際の供給事情も影響している。生産会社は、ホルムズ海峡を通じて貨物を輸送する際、運賃の上昇とより高いリスクプレミアムを負担しており、地域の供給見通しは不透明だ。同海峡でタンカーへの攻撃が相次ぎ、原油の流量が大幅に減少。エネルギー株は原油価格とともに上昇した。
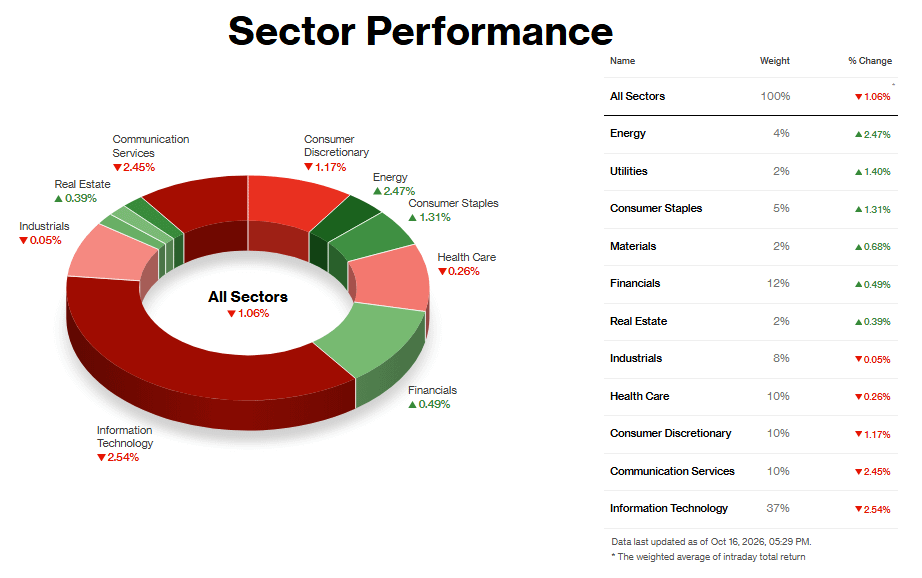
セクター分析:
好調セクター
エネルギーは2.1%上昇し、市場をリードした。上昇の原動力は原油相場だった。中東の供給懸念から原油価格は3%超上昇し、米国産原油は1バレル約101ドルで取引を終えた。原油高は生産会社の収益見通しに直結するため、市場全体が売られるなかで買いが入った。防衛関連株も市場の流れに逆行した。きっかけは需給の変化ではなく地政学的要因であるため、これはリスクプレミアムを狙った取引とみられ、緊張緩和があれば急速に巻き戻される可能性がある。
公益事業株は1.2%上昇したが、これを説明する単独の大きな材料はなかった。テクノロジー株から資金が流出した日に上昇しており、安定したキャッシュフローを持つ同セクターが資金の避難先になったとみられる。金利に敏感な株を押し上げる債券高でもなかった。10年債利回りは5.07%近辺を維持した。これはトレンドというより、ディフェンシブ銘柄への資金シフトだった。
低調セクター
情報技術セクターは2.4%下落し、コミュニケーション・サービスも2.7%下げた。共通する懸念はAI向け資金調達だ。借入コストが高止まりするなか、借金に頼ったAIインフラ投資が見合う成果を生まないのではないかと投資家は警戒を強めている。予想を上回る9月の消費者物価指数(CPI)上昇率3.7%や、生産者物価の6.3%上昇がその懸念に拍車をかけた。半導体はS&P 500の時価総額のおよそ5分の1を占めるため、この動向は指数全体にとって重要だ。これは個別企業の問題ではなく、セクター全体の弱さだった。
コミュニケーション・サービスには、下落を主導した単独の要因はなかった。同セクターにはAIへの巨額投資を進める企業が多く、あるストラテジストは、資本コストの上昇によって設備投資ブームの負担が増し、投資収益へのハードルも高くなると指摘した。メタが来週決算を発表するため、リスクを減らす動きが出た可能性もある。ネットフリックスも新たなコンテンツ部門責任者の起用後に下落した。
一般消費財セクターは1.5%下落した。テスラは新型ロードスターを発表した後に下げたが、それ以外に目立った材料はなかった。残る下落は、成長株全体の売りに巻き込まれたものとみられる。
AIを懸念する投資家が主導した取引のなかで、ここは小さな明るい材料だった。こうした懸念が収まりつつあるのか、それとも始まったばかりなのかは、まだ分からない。