市場は暴落するのではありません。平均へと回帰するのです。
投資でよく耳にする主張の一つに、「市場を予測しようとするのではなく、市場に長くとどまり続ける」というものがあります。
正直に言うと、これは投資において最も誤解を招きやすい主張の一つだと思います。バリュエーション、市場サイクル、そして資産にいくら払うかという点を完全に無視しているからです。不動産、株式、貴金属、コモディティのいずれも、同じプロセスをたどります。市場は先を見越して動きます。投資家は今後数年間の成長を価格に織り込むため、大型の強気相場では、価格が長期平均を大幅に上回ることもあります。やがて、価格は割高になりすぎます。では、その後どうなるのでしょうか?
平均への回帰。
私は長年にわたり、複数の資産クラスの市場動向を研究してきました。その中で学んだことの一つは、人々が「暴落」と呼ぶものは、単に資産価格が長期平均に戻る過程であることが多いということです。
そもそも、あれほど極端な価格に達するべきではなかったのかもしれません。
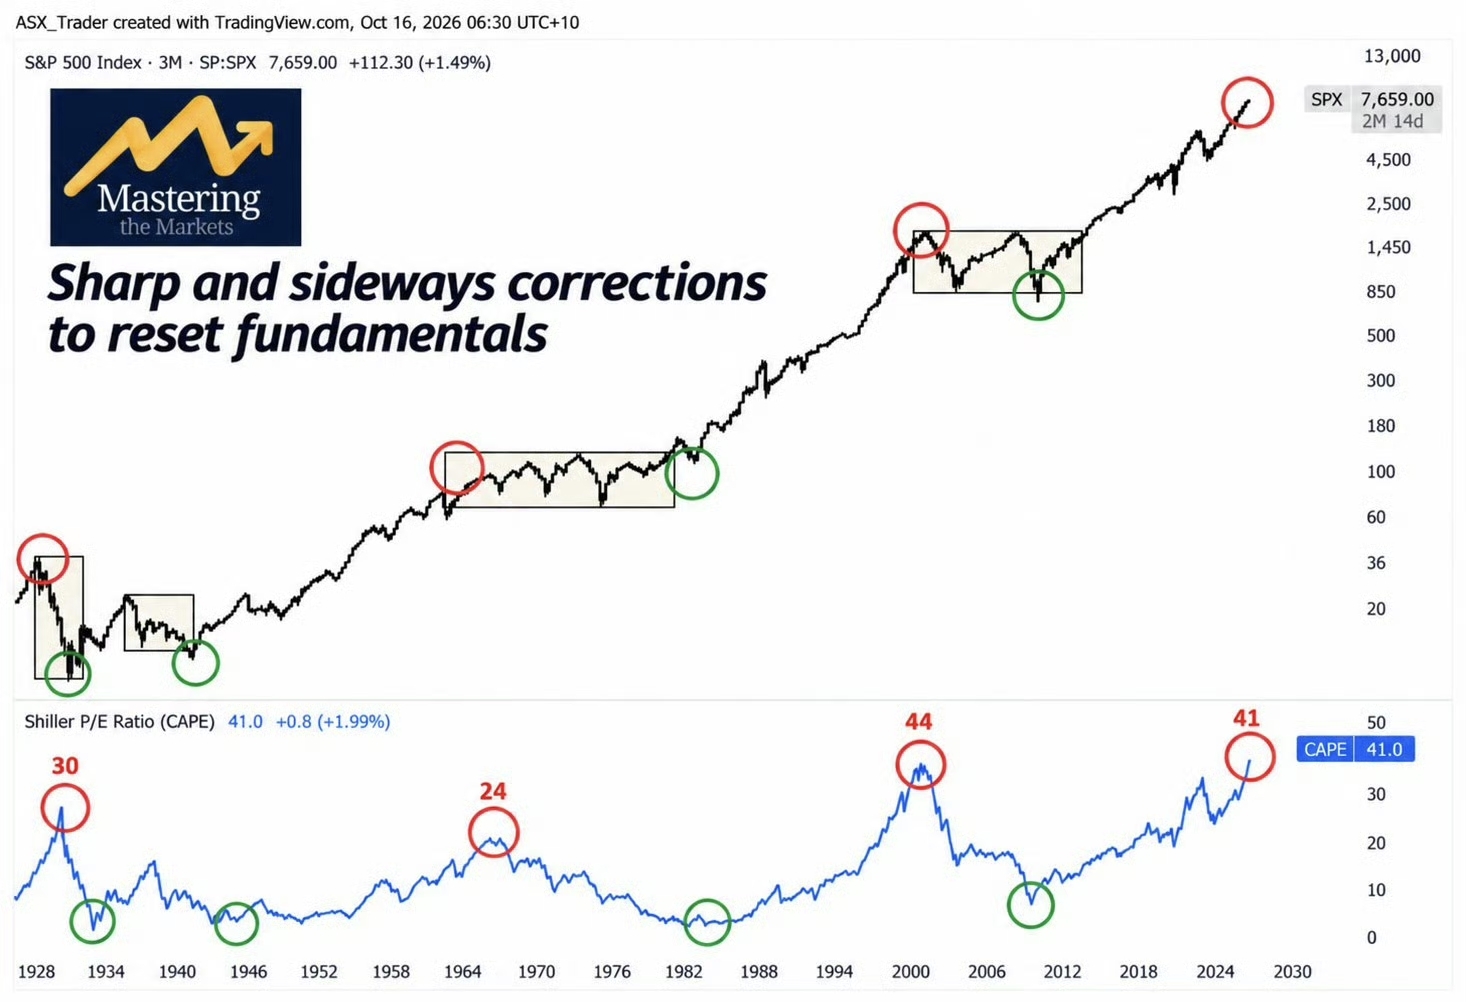
S&P 500の過去100年の歴史を見てみましょう。
このチャートは、信じられないほど示唆に富んでいます。
赤い丸の部分を見てください。
1929年、1960年代後半、2000年、そして現在です。
これらは、巨大な強気相場の直後に訪れた、米国株式市場の価格が極端に割高だった時期です。こうした過去の極端な局面の後には何が起きたのでしょうか?その後、何年にもわたってリターンは低迷しました。特にインフレを考慮すると、その傾向は顕著です。そして、よく見落とされがちな点があります。バリュエーションを正常化するために、市場が必ずしも大規模な投げ売りを必要とするわけではありません。急激に調整することもあれば、10年から15年にわたって横ばいで推移し、その間に利益やファンダメンタルズが追いつくこともあります。
どちらの道をたどるにせよ、バリュエーションはいずれ正常化します。
次は緑の丸を見てください。
これらは、バリュエーションがより魅力的だった時期を示しています。
1930年代初頭、1940年代、1980年代初頭、そして世界金融危機の頃を思い浮かべてください。
こうした主要なバリュエーションの底値付近で買った投資家は、通常、より高い長期リターンを享受してきました。
同じ市場。同じ企業。それでも、投資を始める時点のバリュエーションはまったく異なります。だからこそ、支払う価格が重要だと私は考えています。
こうしたことは、あらゆるところで見られます。
2000年のナスダックを覚えていますか?ピークから約80%下落しました。人々はそれを暴落と呼びます。私は平均への回帰と捉えています。ハイテク株のバリュエーションは、現実から完全にかけ離れていました。最近、銀価格が120ドルまで急騰し、その後55ドルまで下落したのを見てください。今回も人々は暴落と呼びます。私の見方は?上がりすぎ、そして速く上がりすぎただけです。世界金融危機の際の米国の住宅市場も、同じようなパターンをたどりました。多くの市場で、土地の価値は歴史的な水準と比べて極端に高騰し、その後の調整によって過剰な部分が解消されました。資産は違う。サイクルも違う。しかし、根底にある動きは同じです。
では、現在はどうでしょうか?
チャートのシラーPERを見てください。現在はおよそ41倍です。歴史的に見ても割高で、過去2番目の高さです。ここで自分に問いかけてみてください。今日、まとまった資金を投資するとしたら、株式市場が歴史的に割高なときに買いたいですか?それとも歴史的に割安なときに買いたいですか?これは、オーストラリアの不動産についても私が投げかけているのと同じ問いです。私たちが見ているのは、歴史的な買いの好機でしょうか。それとも、今後数年の成長がすでに価格に織り込まれた市場でしょうか?
ウォーレン・バフェットは、投資哲学の大部分を「安全域」という考え方に基づいて築きました。なぜ同じ考え方を、資産クラス全体に当てはめないのでしょうか?割高なバリュエーションから市場がさらに上昇することはあり得ない、と言っているのではありません。もちろん、あり得ます。しかし、資産が割高であるほど、将来の成長に対して今日支払う金額は大きくなり、見込み違いを許容できる余地は小さくなります。そして、いずれサイクルが転換するときに備え、嵐に耐えられるよう準備しておく必要があります。なぜなら、見出しで「暴落」と呼ばれるものは、市場がより妥当なバリュエーションに戻る過程にすぎないかもしれないからです。
最大のリスクは、必ずしも市場の調整ではありません。そもそも資産に高すぎる価格を支払うことです。