

一、まず損失の原因を正確に把握する
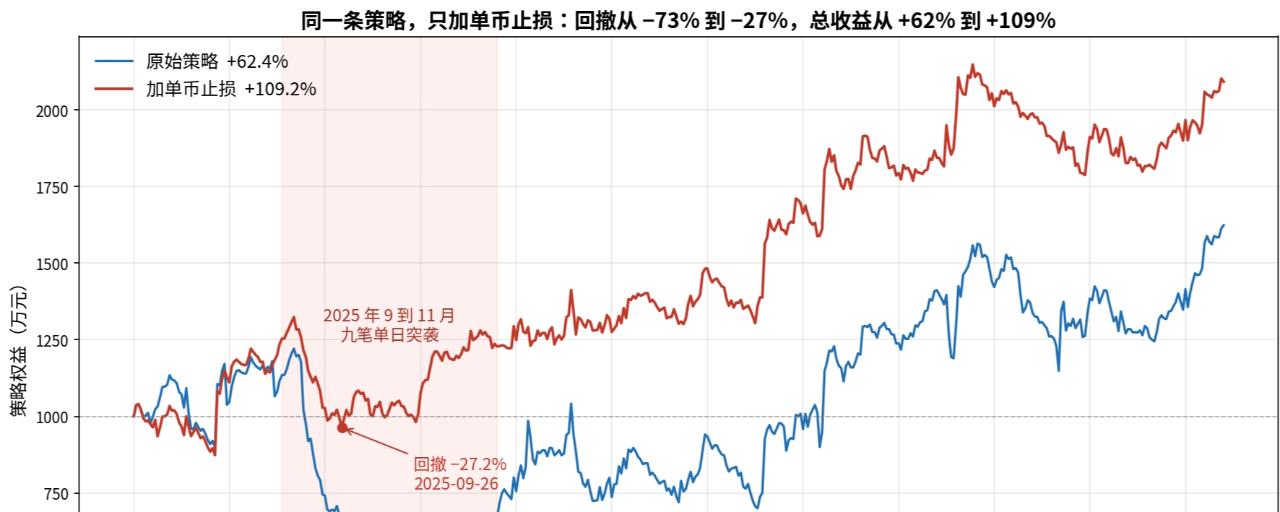
ここ2週間、暗号資産の無期限先物を対象としたロング・ショート戦略を構築してきました。模擬資金は1,000万元、アウトオブサンプル期間は457日です。資産曲線はジェットコースターのようで、利益も損失も桁外れでした。
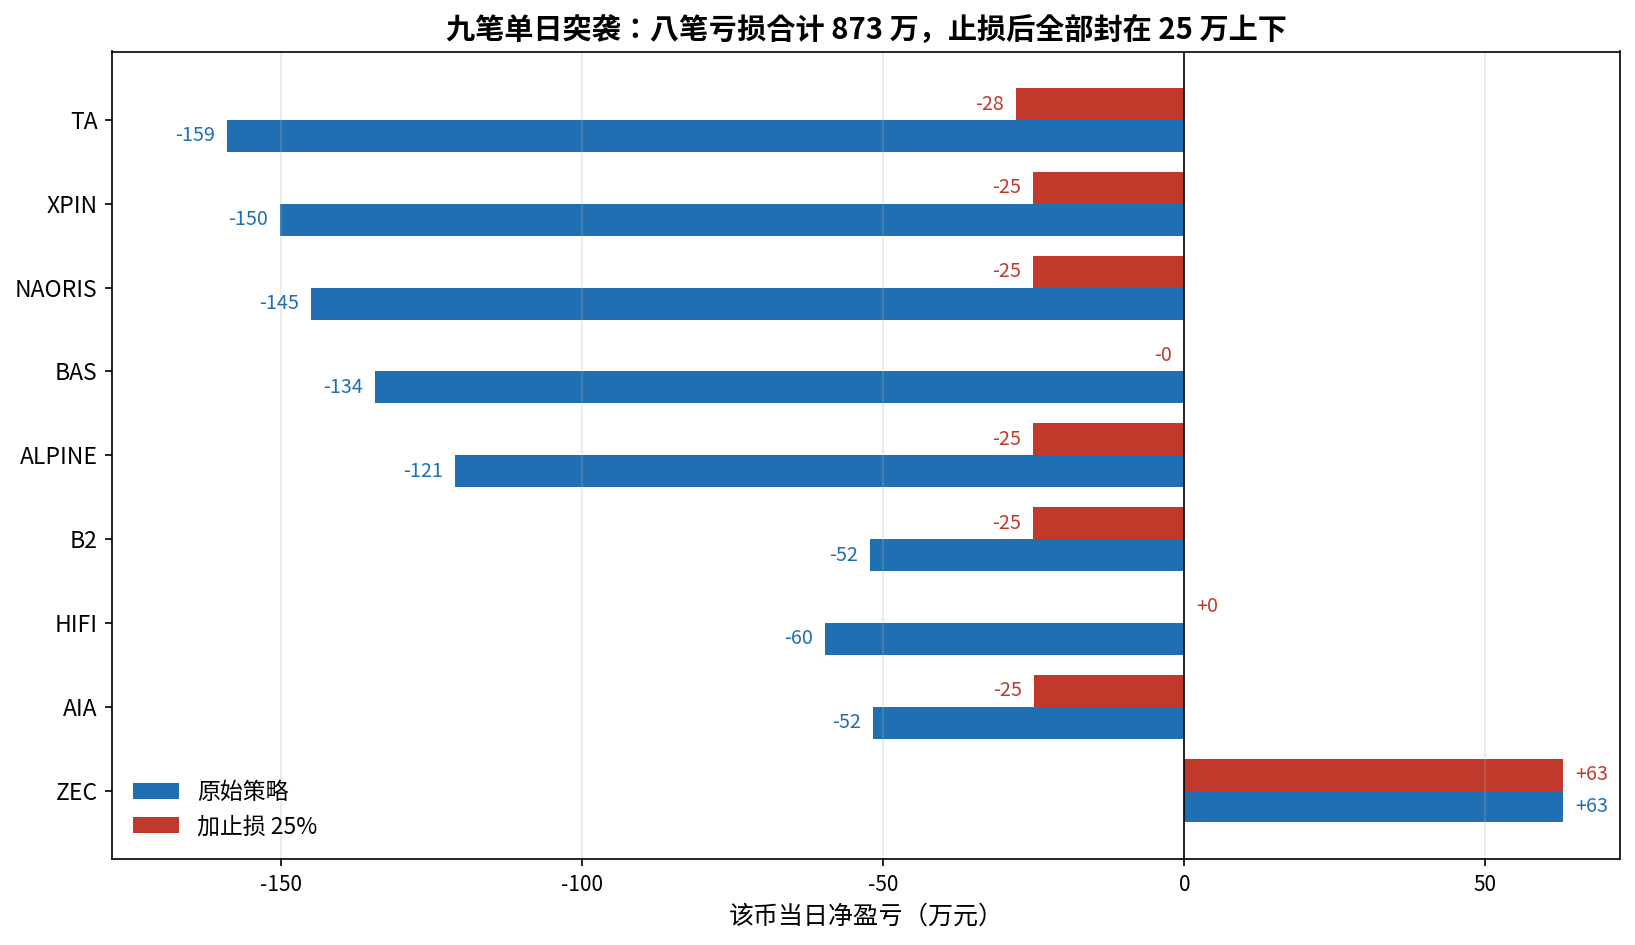
日ごと・銘柄ごとの損益を洗い出して要因を分析すると、真相ははっきりしていました。ドローダウンはじわじわ積み重なったのではなく、1銘柄・1日で起きた9回の急襲が原因です。8回の損失は合計873万元で、期間全体の利益を上回ります。うち5回はショート中の垂直上昇、3回はパラボリックな上昇にロングで飛び乗ったものです。2025年9月から11月に集中していますが、2026年にも同じタイプの事象が繰り返し発生しています。AKE、KAT、PLAY、DEXE、ZKJはいずれも同じパターンで、一度きりの事故ではありません。
二、第一段階の試み:ボラティリティ・スケーリング、失敗
最初のアイデアは自然なものでした。値動きの大きい銘柄はポジションを小さくする。過去20日間のボラティリティを市場中央値と比較して、ポジションサイズを調整します。
その結果、総収益は62%から8.5%に激減した一方、ドローダウンは73%から56%に下がっただけでした。理由はあまりに痛烈です。問題が起きる前、これらの銘柄のボラティリティは高くありませんでした。BASとALPINEに至っては市場中央値を下回り、スケーリング係数は1.0。1円も減らせず、翌日に1日で大損しました。ボラティリティ・スケーリングで抑えられるのは、すでに高ボラティリティの銘柄だけです。静かな銘柄が突然急落するのは検知できません。
正規化版はさらに悪く、浮いたポジションを値動きの小さい銘柄に回した結果、ALPINEの損失は121万元から154万元に悪化しました。この段階の手法は完全に見送りました。
三、第二段階の試み:急騰銘柄のショート禁止、データに否定される
2つ目のアイデアはもっと直接的でした。急騰したばかりの銘柄はショート禁止にする。ショートで事故に遭った5銘柄は、どれも直前に大きく上昇しているように見えました。
データはその見立てを覆しました。問題が起きた銘柄のエントリー前5日間の上昇率はわずか6%から55%で、通常のショート候補の中央値も20%でした。両者を区別できる差はありません。先ほど見た130%から270%の急騰は、事故当日の値動きです。事後の視点であって、エントリー前の状況ではありません。
さらに致命的なのは、この戦略のアルファが、急騰したばかりの銘柄をショートすること、つまり平均回帰のロジックから生まれている点です。急騰銘柄のショートを禁止すれば、利益の源を断つことになります。実測では総収益がマイナス18.8%、ドローダウンは63%となり、即座に不採用にしました。もともとは、これが最終的な答えになると思っていました。
四、本当の解決策:1銘柄あたり25%の損切り
最後に、最もシンプルな方法に戻りました。保有平均価格を基準にラインを設定し、ロングは25%下落、ショートは25%上昇で決済。その後3日間はその銘柄に手を出さないようにします。日足の安値・高値で判定し、翌日の寄り付きで決済します。
全期間での発動回数は合計192回でした。保有平均価格は約定ごとに更新し、買い増しでは平均化、ポジションを減らしても変更しません。戦略側とバックテスト側で同じ関数を使って再計算し、二重帳簿にならないようにしています。
結果
- 総収益は62%から109%に
- 最大ドローダウンは73%から27%に
- シャープレシオは0.88から1.50に
- カルマーレシオは0.68から3.2に
8件の事故による損失合計は873万元から153万元に圧縮され、すべて1銘柄あたり約25万元以内に抑えられました。最もひどかったTAの損失は159万元から28万元に減少しました。唯一、誤って損切りされなかったのは、63万元の利益が出ていたポジションで、利益はそのまま維持されました。2026年のAKEなどの一連の事象も同様に上限が設けられ、テスト期間を通じて損切りが有効だったことが分かります。あの9件だけを救ったわけではありません。
五、なぜ収益まで上がったのか
ここには直感に反する点があります。損切りを発動した当日は、実際には損失でした。192回の発動で、確定損失は合計179万元増えています。日中に一時的にラインに触れたあと、終値までに反発した銘柄もあったためです。
本当に利益を生んだのは、発動後です。以前ならポジションを抱えたまま損失が膨らみ続けていましたが、損切りで流出を止め、新しいシグナルに資金を回せるようになりました。この効果は約290万元で、発動当日の損益よりも大きく、より安定しています。
六、スリッページとパラメータの頑健性
損切りの成行注文が、損切り価格ちょうどで約定するはずはありません。スリッページを1%と2%に設定してそれぞれ再計算したところ、総収益はそれでも89.6%と69.9%でした。ドローダウンの縮小効果にもほとんど影響はありません。急襲への備えが理想的な約定に依存しないこと、これが最も重要な頑健性です。
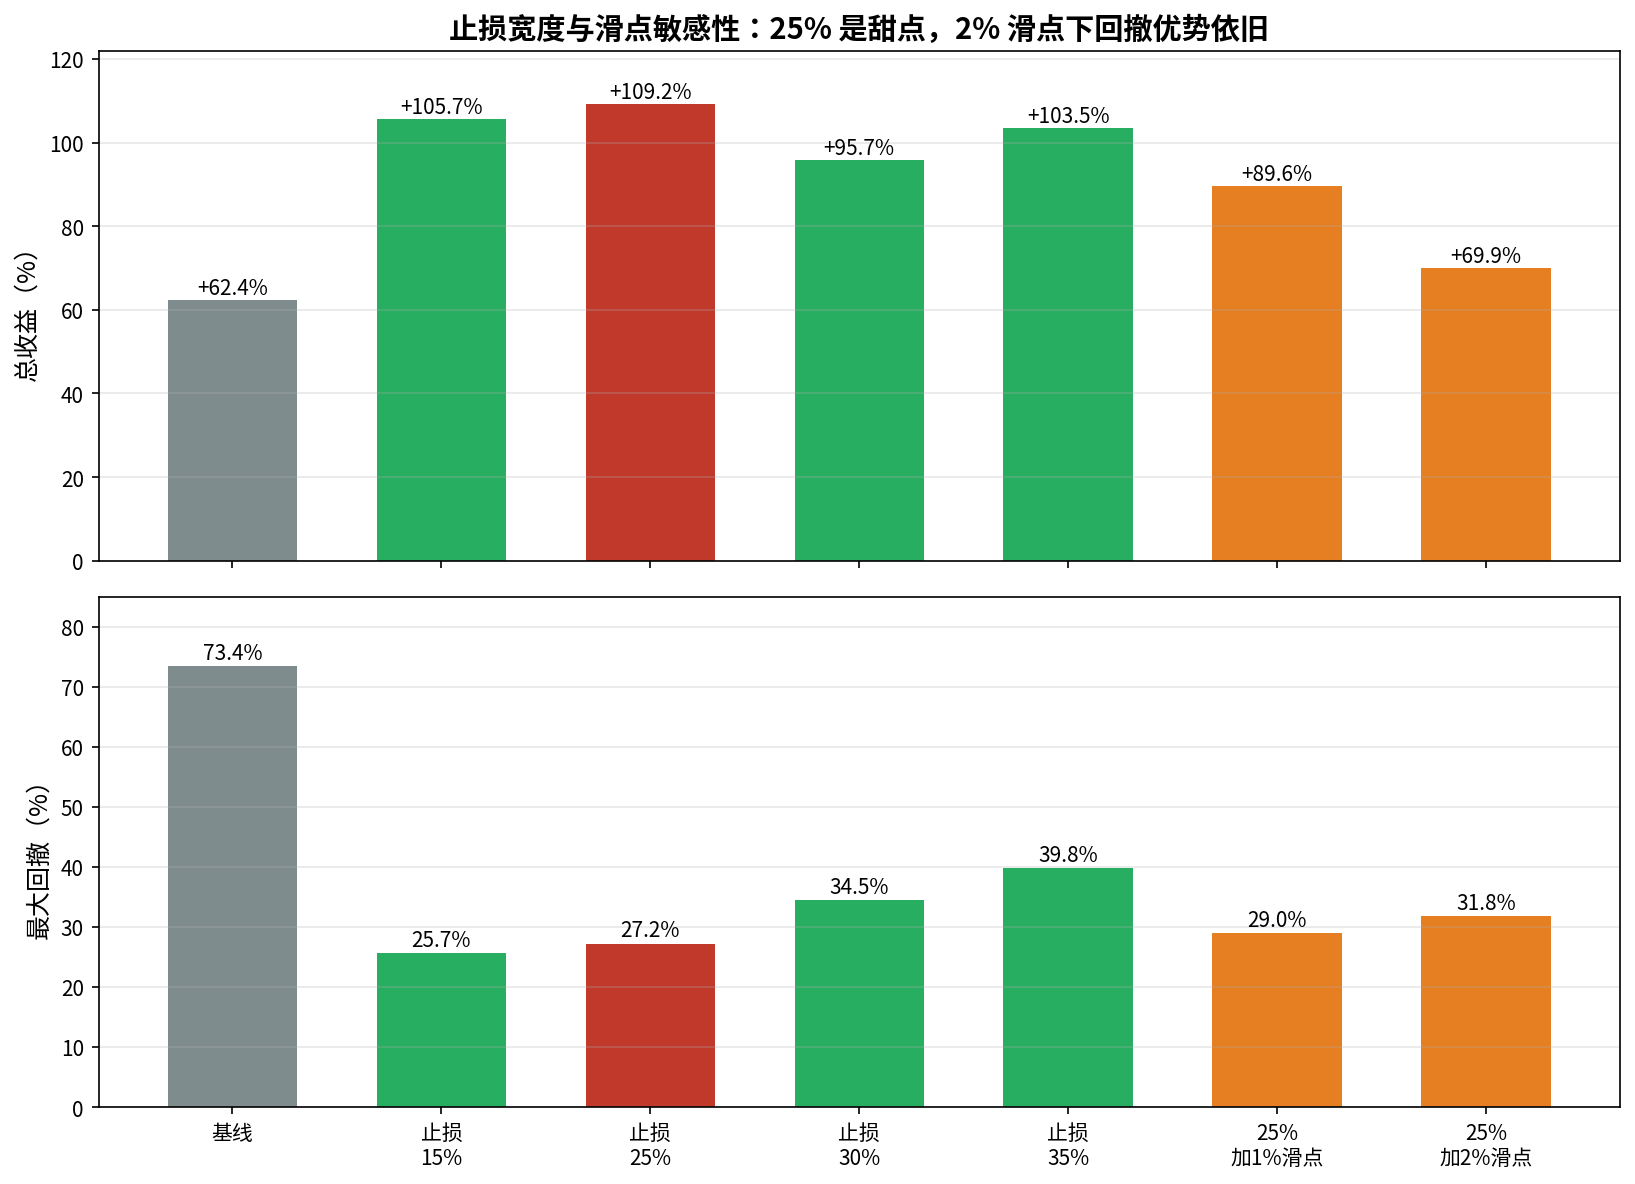
損切り幅も一通り検証しました
- 15%ではトリガー頻度が高すぎ、383回に達しました。スリッページ1%で総収益は66.9%まで低下
- ドローダウン30%で反発し、34%に
- ドローダウン35%で反発し、40%に
- 25%が最適。収益とドローダウンの両方で最高
トリガー頻度はスリッページ感度の倍率です。トリガーが多いほど、実運用での損耗は大きくなります。
七、常識に反する発見
高値追いのロングを禁止するルール単独では、HIFIとAIAの2件の事故を正確に防ぎ、総収益は65.6%とベースラインをわずかに上回りました。しかし、損切りに加えて適用すると、収益は109%から76%に低下しました。
損切りですでに事故を抑えられていたため、追加ルールは乗り換えコストを生むだけでした。除外された候補には、その後大きく上昇した銘柄も含まれていました。少ないほど良い。リスク管理ルールは多ければ多いほど良いわけではありません。
八、結論と適用範囲
この戦略にとって最大の敵は銘柄選びの精度ではなく、1銘柄・1日で起きる破滅的なドローダウンです。保有平均価格を基準に発動する、1銘柄あたり25%の損切りを1つ加えるだけで、ドローダウンを3分の2抑え、収益は倍増しました。
ただし、適用範囲は明確にしておく必要があります。以上はすべてバックテストの数値で、模擬資金1,000万元による457日間のアウトオブサンプル検証です。資金調達率のコストはまだ計上しておらず、スリッページも実運用で調整する必要があります。戦略はまだ検証段階で、実運用の成績ではありません。そのまま真似しないでください。
次は資金調達率コストのテストと実運用でのスリッページ調整を行い、データ、ファクターからリスク管理まで、このクオンツ研究室の構築過程を引き続き公開していきます。興味があればフォローしてください。今後も継続して更新します。