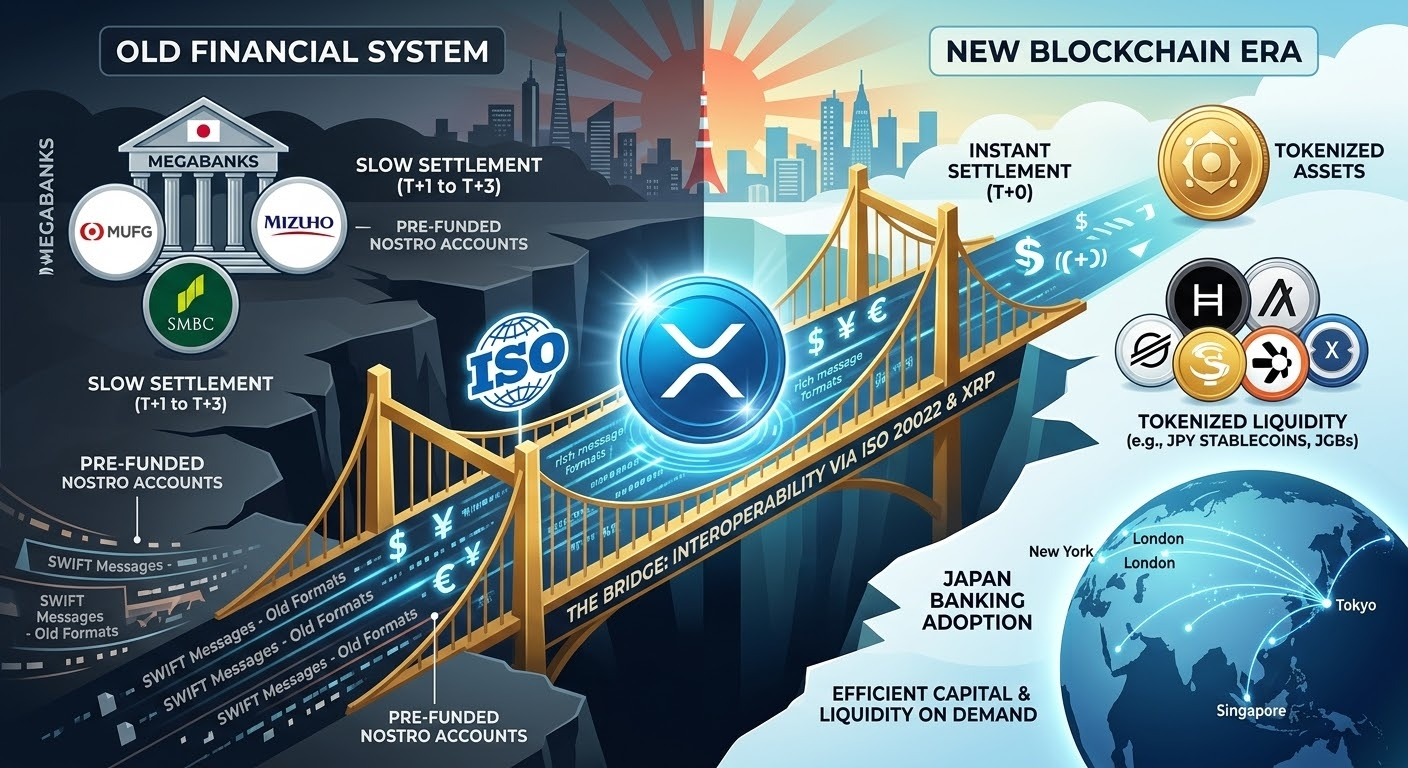
日本の3大メガバンク、MUFG、SMBC、みずほが連携し、大規模なトークン化インフラの構築に乗り出しました。商取引の決済をSWIFT経由で行うステーブルコイン「Project Pax」と、即時決済(T+0)に対応した短期金融市場/日本国債(JGB)のトークン化です。
多くの人が実用性のない次のミームを探し続ける一方で、現実の金融機関は未来を支える静かな基盤を築いています。⚙️
でも……ここに$XRP や、ISO 20022規格に準拠するプロトコル群($XLM 、#HBAR 、ALGO、$QNT 、XDC)はどう関わってくるのでしょうか?👇
1️⃣ 同じ「金融」言語:
従来のブロックチェーンが抱えていた大きな課題は、銀行データとの互換性がないことでした。ISO 20022プロトコルは、国際銀行業務で求められる豊富なメッセージを処理できるよう、ネイティブに設計されています。銀行が自社システムをオンチェーンネットワークに接続すれば、これらのブロックチェーンは同じ言語で「話す」ことができます。
2️⃣ 流動性の罠とブリッジ資産の役割:
各銀行がパブリックおよびプライベートネットワーク上で独自の商業用ステーブルコインを発行するにつれて、グローバルな流動性は分断されていきます。円建てのステーブルコインを、ユーロ建てやドル建てのものにどうすれば迅速に交換できるのでしょうか?
そこで必要となるのが、XRPのような中立的なブリッジ決済資産です。資本効率に優れ、3~5秒で決済が完了し、ノストロ/ボストロ口座に数兆ドルを拘束するコストもかかりません。
3️⃣ 相互運用性とグローバル貿易:
日本のProgmatのようなプラットフォームは、マルチチェーンアーキテクチャで稼働しています。そのインフラには、企業向けの相互運用性(QNT)、トークン化のためのレールと高速マイクロペイメント(HBAR、ALGO)、そして効率的な資産発行のためのオンランプ(XLM)が必要です。
💡 結論:
銀行関連のニュースが一夜にして100倍の急騰を引き起こすわけではありません。しかし、これらのプロジェクトが当初から構築を目指してきたインフラアーキテクチャの妥当性を裏付けるものです。
機関投資家による導入は、許可を求めてやって来るのではありません。システムの中核にテクノロジーを組み込むことで実現します。🧠⚡