


金はインフレに対する自然なヘッジ手段と見なされることが多いが、アナリストのパトリック・カリム氏は、その関係ははるかに複雑だと主張している。
10月15日に公開された新たなチャートで、カリム氏は1990年代後半までさかのぼる複数のサイクルにおける米国のインフレ率と金価格を比較した。
同氏の主張の要点は逆説的だ。インフレ率の上昇が、常に金価格にとって追い風だったわけではない。過去の複数のサイクルでは、インフレ率が低下し始めた後のほうが、金は好調だった。
インフレ率が低下に転じたとき、金価格はしばしば底を打ってきた
カリム氏のチャートは、インフレ率がピークをつけて低下し、金価格が重要な安値圏にあった時期をいくつか示している。
彼は、チャートに示された直近6つの事例のうち5つで、インフレの勢いが鈍化した時期が金価格の底と重なったか、その直後に訪れたと指摘している。
このパターンは、2001年、2006年、2008年、2018年、2022年などの時期に見られる。
これは、インフレが上昇し始めたら投資家は自動的に金を買うべきだという単純な想定に疑問を投げかける。
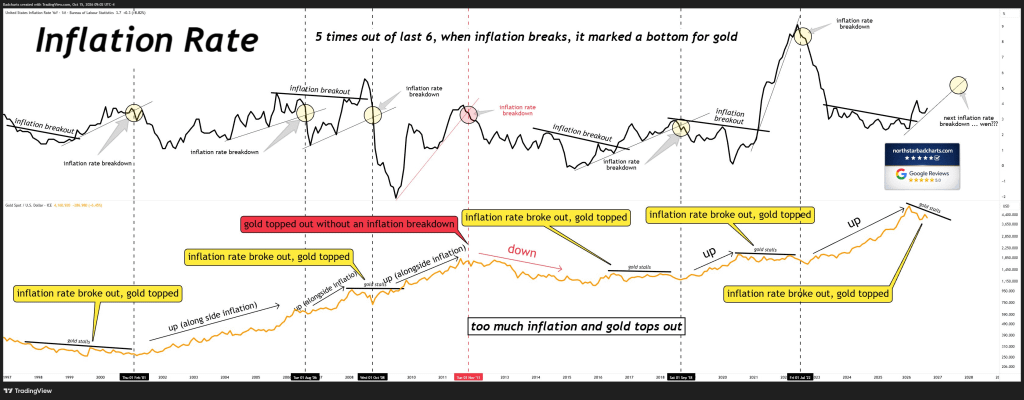 出典:X/@badcharts1
Karimによれば、より有利な局面は、インフレ圧力が和らぎ始めた後に訪れることが多い。
インフレ上昇は、やがて金に打撃を与える可能性がある
その理由は金利に関係している。
金は価値の保存手段として使われることが多いため、インフレ上昇は当初、金を支えることがある。
しかし、インフレが強まりすぎると、市場は金融引き締めや米国債利回りの上昇、実質利回りの上昇を見込む可能性がある。
金は利息を生まないため、これは金にとってマイナス要因になり得る。
Karimは、インフレ率がすでに高水準にあり、金価格が伸び悩むか天井をつけ始めていた事例として、2011年と2022年を挙げている。
Karimのチャートが示す、現在の金相場
インフレが低下傾向にあった期間を経て、再び上昇し始めているため、現在の状況は興味深い。
同時に、金はすでに大きく上昇し、最近では4,000ドルを上回って取引された。
Karimは、ここからインフレが加速し続ければ、市場は再び米連邦準備制度理事会(FRB)による金融引き締めを織り込む可能性があると警告している。
その結果、債券利回りが上昇し、金を保有する相対的な魅力が低下する可能性がある。
このチャートは、金がすでに長期的な天井に達したことを証明するものではない。
しかし、インフレ上昇を自動的に金に強気な材料と見なすべきではない理由を示している。
私たちの見解
Karimのチャートは、金がインフレだけに反応するわけではないことを思い出させる点で、最も有用だ。
実質利回り、米国債市場、米ドル、中央銀行の需要、そして市場全体の流動性環境は、いずれも価格に影響を及ぼし得る。
インフレが上昇しても、債券利回りがそれ以上の速さで上昇すれば、金は苦戦する可能性がある。
インフレが落ち着き、利回りが低下すれば、金にとってはるかに好ましい環境が生まれることもある。
金融ニュースや価格予測をもっと見るには、こちらをクリックしてください。
毎日の暗号資産情報、市場動向、専門家の分析を受け取るには、YouTubeチャンネルに登録してください。
「金価格への警告:インフレは反対のシグナルを送っている可能性」が最初に掲載されたのはCaptainAltcoinです。