

木曜日、テクノロジー企業が人工知能にどれほどの資金を投じているのかをめぐる懸念から、投資家がAI関連銘柄からバリュー株へと資金を移し、防衛株が上昇した。この市場の一角では慎重姿勢が常態化しており、その理由をCoreWeaveが示している。
CoreWeaveの社債が最も強い警告を発している
CoreWeaveが発行した、2031年償還の利率9.75%の社債の最終利回りは15.78%に達した。投資家が借り手のリスクが高まったとみると、利回りは上昇する傾向がある。支払い不履行に備える保険のような役割を果たすクレジット・デフォルト・スワップ(CDS)も、同じ状況を示していた。5年物契約のスプレッドは、一時1,140ベーシスポイントを超えた。
S&Pグローバル・マーケット・インテリジェンスで債券価格分析部門のエグゼクティブ・ディレクターを務めるギャバン・ノーラン氏は、1,000ベーシスポイント以上のスプレッドは一般に信用不安を示すと述べた。
影響は1社にとどまらなかった。世界で最も時価総額の大きいAI・半導体関連株20銘柄は今週、合計で1兆ドルを超える価値を失った。追加利上げの見通し、AI向け資金調達への懸念、競争激化のすべてが投資家心理の重しとなっている。
生産者物価は高止まり、相場は落ち着きを取り戻す
新たなインフレ指標も発表された。9月の生産者物価指数(PPI)は8月比1.3%、前年同月比6.3%上昇した。月間上昇率は2022年3月以来、年間上昇率は2022年12月以来の大きさだった。ダウ・ジョーンズが調査したエコノミストの予想は、それぞれ0.6%と5.5%だった。
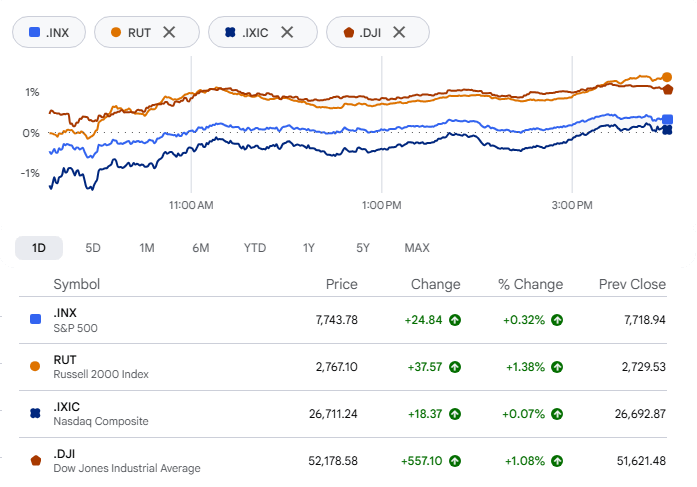
株式市場は、水曜日の消費者物価指数(CPI)発表時よりも落ち着いた反応を示した。ダウ工業株30種平均は556.21ポイント(1.08%)高の52,177.69で引け、上昇をけん引した。S&P 500種株価指数は0.33%上昇し、7,744.06となった。日中の大半は不安定な値動きだったナスダック総合指数は、0.08%高の26,713.03で取引を終えた。取引時間中の安値では1.4%下落していたが、そこから持ち直した。米国債利回りの低下も追い風となり、10年債利回りは約5.09%に下がった。
小型株が最も好調で、ラッセル2000指数は1.4%上昇し、2,767.27となった。
資金は他の銘柄にも向かう
資金はどこへ向かったのか。市場の幅広い銘柄群だ。S&P 500構成銘柄の半数以上が現在、200日移動平均を上回って取引されている。9月末時点では約40%で、上昇はハイテク株に集中していた。ウォルマートとユニバーサル・ヘルス・サービスは、1カ月以上ぶりにこの水準を上回った。ナイキは5%超上昇した。
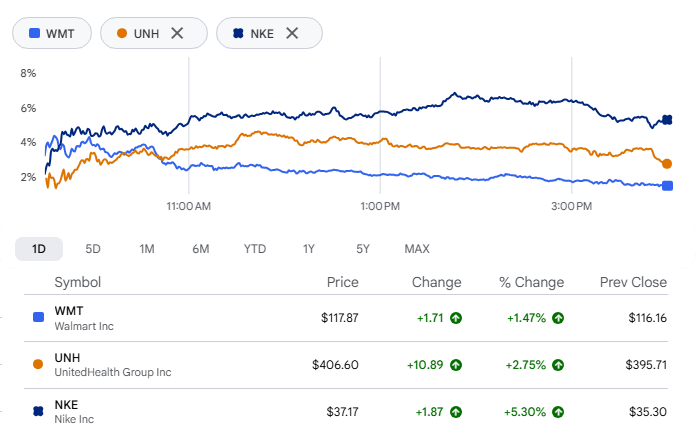
ウォルマートには株価上昇のきっかけがあった。ドイツ銀行は、2027年の見通しが明るくなったとして、投資判断を「ホールド」から「買い」に引き上げた。アナリストのクリスティーナ・カタイ氏は、利益率が段階的に改善すると予想し、足元のインフレによってウォルマートに向かう買い物客が増える可能性も指摘した。
AIハードウェア株、さらに下落
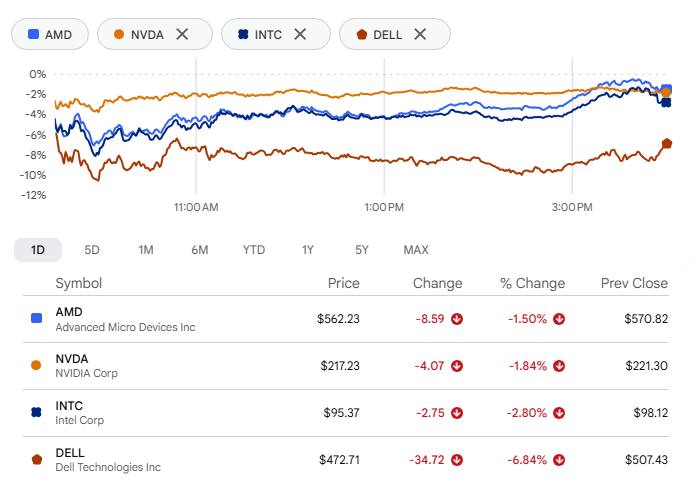
AI向け資金調達への懸念が銘柄の入れ替えを促し、主なAI関連銘柄はそのあおりを受けた。エヌビディアは1.84%下落。AMDは1.5%、インテルは約2.8%下げ、デル・テクノロジーズは6.8%急落した。
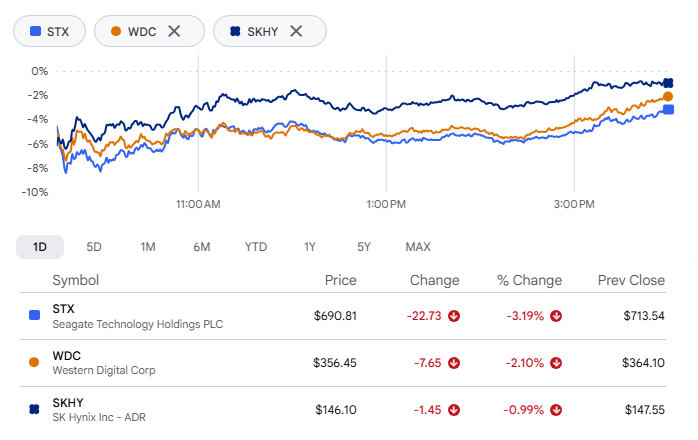
メモリー・ストレージ関連株はさらに大きく売られた。シーゲイト・テクノロジーとウエスタン・デジタルは週間下落率を拡大。SKハイニックスが韓国の総合株価指数(KOSPI)の急落を主導し、指数は寄り付き直後に6%超下落した。韓国が中国との競争激化に直面するなか、トレーダーはメモリーチップの供給過剰を懸念している。イーロン・マスク氏もXへの投稿で「中国は2028年に大量のRAMを生産する」と書き、この懸念をあおった。
半導体ファンドの下落、過去を振り返る
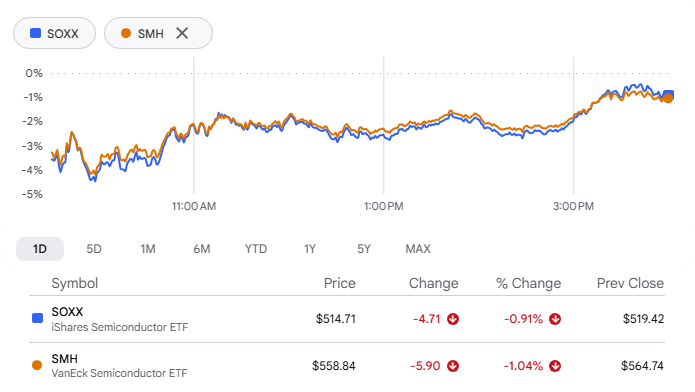
iシェアーズ半導体ETFのSOXXは8営業日連続で下落し、2015年9月以来最長の連続下落となった。この間に15%超下落したが、木曜日の下げは約1%にとどまった。ヴァンエック半導体ETF(SMH)も8営業日連続で下落した。両ファンドとも、2006年5月にそれぞれ9営業日連続で下落して以来、これほど長く下げ続けたことはない。
コアウィーブ、足場を取り戻す
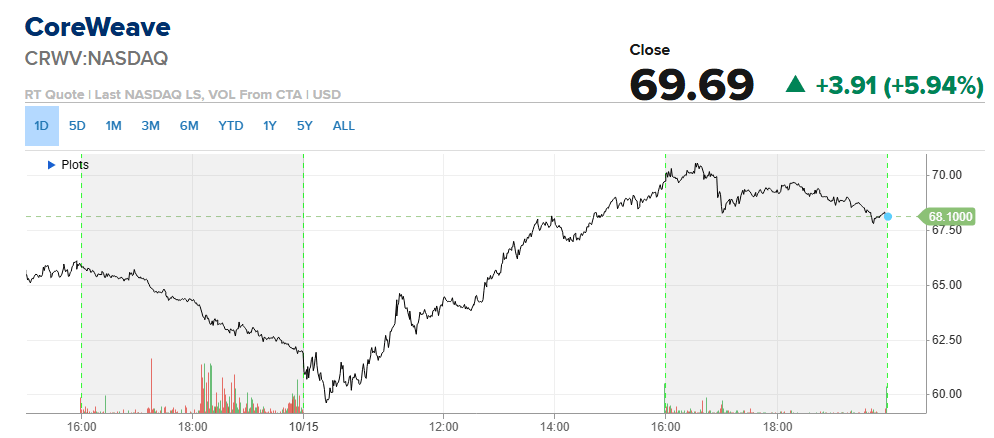
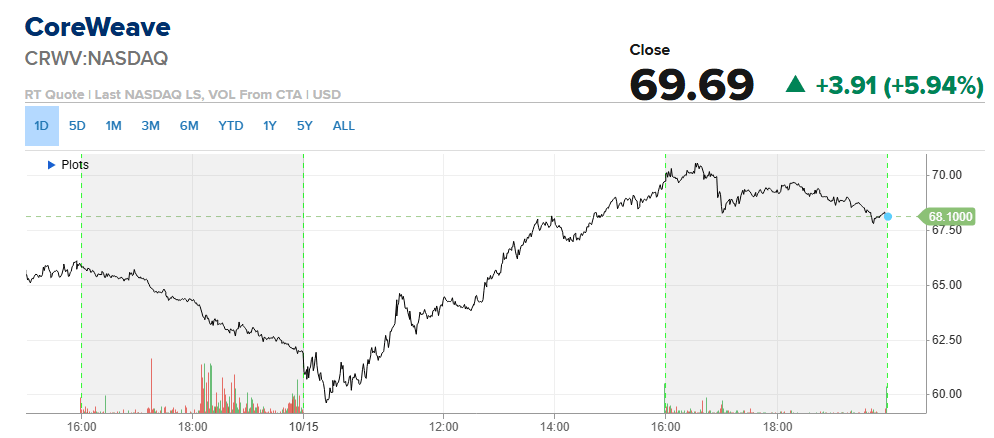
水曜日のハイテク株急落の中心にあった銘柄は、この日、異なる展開となった。急落には複数の要因が重なっていた。インフレ指標が予想を上回り債券利回りが上昇したこと、著名人がオンラインで同社株への懸念を示したこと、そしてアナリストが業界への警戒を促したことだ。木曜日のコアウィーブ株は、序盤の取引で一時9.5%下落したものの、その後プラス圏に浮上し、約6%高で引けた。
エヌビディアのジェンスン・フアンCEOが支援材料となった。同氏は、自社がコアウィーブを支える必要はなく、同社の競争力は高まっていると述べた。ドイツ銀行のブラッド・ゼルニック氏は、今回の売りを「買いの好機」と呼んだ。顧客向けの報告で同氏は、下落がAI関連の資金調達全般への懸念だけによるものなら、コアウィーブは責任ある形で成長を続けており、短期的な流動性も十分だと述べた。
KFC、コーラ戦争で陣営を選ぶ
KFCは米国内の数千店舗でペプシの提供をやめ、コカ・コーラに切り替える。変更は1月に始まる。業界調査会社ビバレッジ・ダイジェストによると、KFCは米国有数のペプシ販売チェーンであり、この喪失はすでに苦戦しているペプシコの飲料事業に大きな打撃となる。また、長年続くコカ・コーラとペプシの競争にも新たな痛手を加える。ウォール・ストリート・ジャーナルが交渉について最初に報じた後、ペプシコ株は下落し、コカ・コーラ株は上昇した。
クロックス、投資判断引き上げ
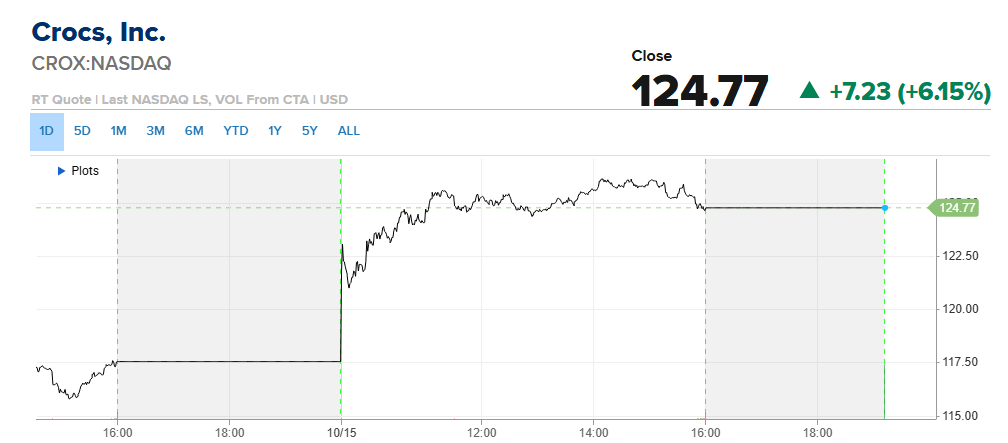
バークレイズがクロックス株の投資判断を「イコールウェイト」から「オーバーウェイト」に引き上げたことを受け、株価は6%急伸した。アナリストのエイドリアン・イー氏は目標株価を18%引き上げ、118ドルから139ドルとした。同社の複数年にわたる成長ストーリーが、より明確になってきたと述べている。同氏は、消費者への直接販売の好調、販促の抑制、在庫管理の改善を挙げ、HeyDudeブランドは下半期に成長を取り戻すと予想した。また、中国、インド、日本、西欧などではまだ展開初期にある海外市場について、見過ごされている成長機会だとの見方を示した。
セクター分析:
好調セクター
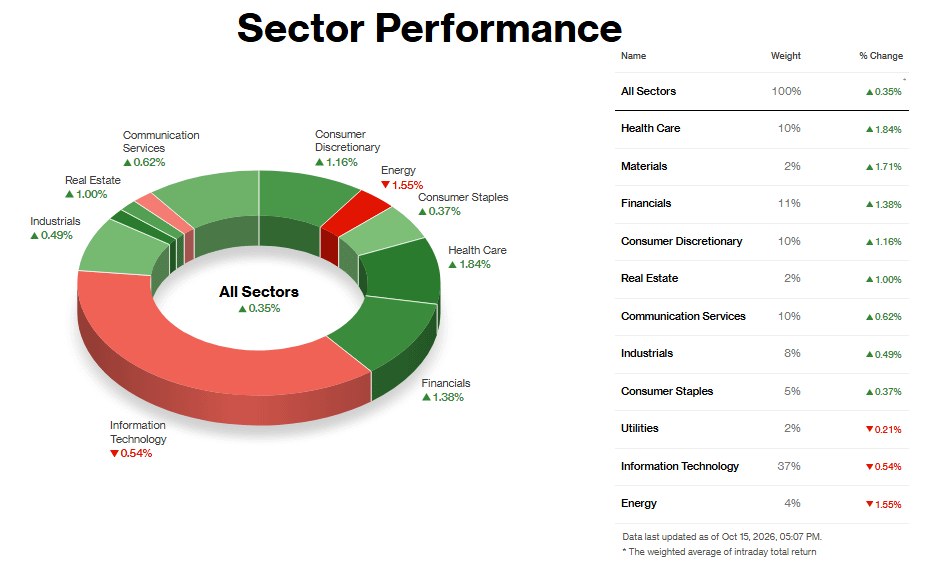
投資家はAIに左右されない収益を求め、ヘルスケア(+1.84%)に資金を振り向けた。イーライリリーは3%超、ユナイテッドヘルスは2.8%上昇し、セクターのベンチマークETFは過去最高値をつけた。水曜日のCPIと木曜日のPPIが相次いで予想を上回り、FRBの利上げ確率が高まったことがきっかけとなった。高値圏にある現状は、1日限りの反発ではなく、より広範なディフェンシブ銘柄への資金移動を示している。
素材(+1.71%)は金属が主役だった。ドルが18カ月ぶり高値から軟化し、米国債利回りが低下するなか、水曜日に下落した金と銀が反発し、ニューモントやアグニコ・イーグルなどの鉱山会社株を押し上げた。コマーシャル・メタルズは四半期業績が予想を上回った一方、FMCが業績見通しを大幅に引き下げ、上昇が一様でないことを示した。ドル安に依存する上昇であり、持続性には不安が残る。
金融(+1.38%)は決算が追い風となった。BNYとPNCは市場予想を上回り、U.S.バンコープは売上高見通しを引き上げた。10年債利回りも5.32%超から約5.05%へ低下し、金利上昇の圧力が和らいだ。売上高がわずかに予想を下回ったチャールズ・シュワブは例外だった。
低調セクター
テクノロジー(-0.54%)は、文字どおり指数に最も大きな影響を与えた。指数の37%を占めるため、小幅な下落でも指数を押し下げる。アジアの半導体集積地で夜間に急落が起きた後、半導体株は7営業日連続で下落した。金利が高いなかでAIブームの資金をどう調達するか、懸念が強まっている。TSMCは決算と見通しが市場予想を上回ったものの、2027年に関する慎重な発言や、2ナノメートル製造プロセスおよび海外工場による利益率への圧力を指摘したことから、買い手は戻らなかった。ソフトウェア株の上昇がナスダックを序盤の安値から押し上げた。問題は1社ではなく、セクター全体に広がる資金調達不安だ。
エネルギー(-1.55%)には、相場を動かす単一の主要要因はなかった。ロシアの制裁回避船団に属するタンカーへの規制緩和観測や、IEAが備蓄放出を予測したとの報道を受け、原油は夜間に下落。その後、中東でのタンカー攻撃や、ロシアのエネルギーインフラに対するウクライナの攻撃を受けて持ち直し、上昇して取引を終えた。商品価格が上昇するなかで株価が出遅れていることは、原油価格よりもポジション調整の影響を示唆している。
公益事業(-0.21%)はほぼ動かず、明確な材料もなかった。AI関連の電力セクターは、資金調達への懸念やデータセンターへの政治的反発を受けて圧力にさらされた。
1週間で二つの方向
木曜日までの週間騰落率は、ダウが1%上昇する一方、ナスダックは2.4%下落している。これほどの差がそのまま続くことはめったにない。FRBは10月27日と28日に会合を開く。それまでに市場は、どちらの見方を信じるのかを決めなければならない。