【10月15日 世界市場ニュースとデータ分析】
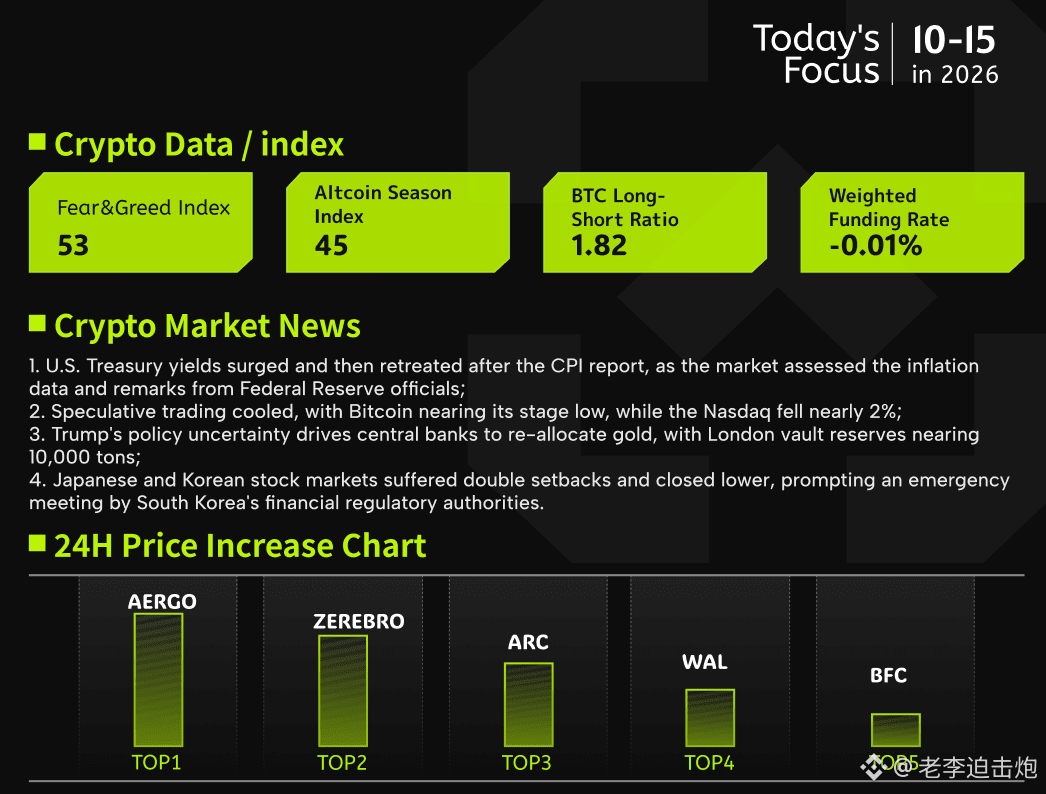
1、米国債利回りはCPI発表後に急上昇してから反落、市場はインフレデータとFRB当局者の発言を見極める;
2、投機取引が沈静化し、ビットコインは当面の安値に接近、ナスダックは約2%下落;
3、トランプ氏の政策をめぐる不確実性を受け、中央銀行が金の配分を再調整、ロンドンの金庫に保管される金は1万トンに迫る;
4、日韓の株式市場はそろって急落して取引を終え、韓国の金融監督機関は緊急会議を開催。
昨夜、米国債は大幅に反発した。インフレデータの上振れを受けて始まった売りの流れが反転し、幅広い年限の利回りが上昇から下落に転じた。市場では「物価上昇の加速」と「当局者は利上げを急がない」という2つの見方をめぐり、綱引きが繰り返された。公式統計によると、9月のCPIは前年同月比3.7%上昇し、予想の3.6%を上回った。その後、2年債利回りは一時2週間ぶりの高水準まで上昇し、利上げ確率も取引時間中に約40%から33%へ低下した。暗号資産市場も同時に圧迫され、ビットコインは8万1,000ドル付近まで下落。過去24時間の市場全体の清算額は約9億3,500万ドルで、主にロングポジションが占めた。
BTCはこのサポートゾーンを3度目に試した。オンチェーンの実現損失は回を追うごとに縮小しており、売りの多くはパニック的な投げ売りではなく、「方向感の定まらない保有者」による受動的な退出であることを示している。短期保有者の損失比率は依然として過去平均を約11ポイント下回っており、ポジション整理はまだ十分ではない。今後の値動きを見極めるうえで鍵となるのは、損失の規模が縮小し続けるかどうかだ。サポートが維持され、受動的な売り圧力が弱まれば、当面の調整は終盤に近づいている可能性がある。反対に、さらに十分な持ち高の入れ替わりが必要となる。米国株のハイテク株安やドル高などのマクロ要因も重なり、BTCは短期的にリスク選好の後退に押されやすい状況が続く。インフレデータ発表後の政策見通しの変化が暗号資産の価格形成に与える影響に注目したい。
1、米国債利回りはCPI発表後に急上昇してから反落、市場はインフレデータとFRB当局者の発言を見極める;
2、投機取引が沈静化し、ビットコインは当面の安値に接近、ナスダックは約2%下落;
3、トランプ氏の政策をめぐる不確実性を受け、中央銀行が金の配分を再調整、ロンドンの金庫に保管される金は1万トンに迫る;
4、日韓の株式市場はそろって急落して取引を終え、韓国の金融監督機関は緊急会議を開催。
昨夜、米国債は大幅に反発した。インフレデータの上振れを受けて始まった売りの流れが反転し、幅広い年限の利回りが上昇から下落に転じた。市場では「物価上昇の加速」と「当局者は利上げを急がない」という2つの見方をめぐり、綱引きが繰り返された。公式統計によると、9月のCPIは前年同月比3.7%上昇し、予想の3.6%を上回った。その後、2年債利回りは一時2週間ぶりの高水準まで上昇し、利上げ確率も取引時間中に約40%から33%へ低下した。暗号資産市場も同時に圧迫され、ビットコインは8万1,000ドル付近まで下落。過去24時間の市場全体の清算額は約9億3,500万ドルで、主にロングポジションが占めた。
BTCはこのサポートゾーンを3度目に試した。オンチェーンの実現損失は回を追うごとに縮小しており、売りの多くはパニック的な投げ売りではなく、「方向感の定まらない保有者」による受動的な退出であることを示している。短期保有者の損失比率は依然として過去平均を約11ポイント下回っており、ポジション整理はまだ十分ではない。今後の値動きを見極めるうえで鍵となるのは、損失の規模が縮小し続けるかどうかだ。サポートが維持され、受動的な売り圧力が弱まれば、当面の調整は終盤に近づいている可能性がある。反対に、さらに十分な持ち高の入れ替わりが必要となる。米国株のハイテク株安やドル高などのマクロ要因も重なり、BTCは短期的にリスク選好の後退に押されやすい状況が続く。インフレデータ発表後の政策見通しの変化が暗号資産の価格形成に与える影響に注目したい。