



インフレが加速したのに、なぜ金価格は下がるのでしょうか?
ビットコインはインフレに強いのでは? なぜ下がるのでしょうか?
昨夜「3.7%」という数字だけを見ていたら、この2つのことを取り違えやすかったでしょう。
市場がより注目しているのは、このインフレによってFRBが資金の価格をどこまで引き上げるのかという点です。
北京時間10月14日午後8時30分、米国が9月のCPIを発表しました。
総合指数は前年比3.7%で、予想の3.6%、前回の3.4%を上回りました。
総合指数は前月比0.6%、前回は0.4%でした。
コア指数は前年比2.6%で、予想の2.5%、前回の2.4%を上回りました。
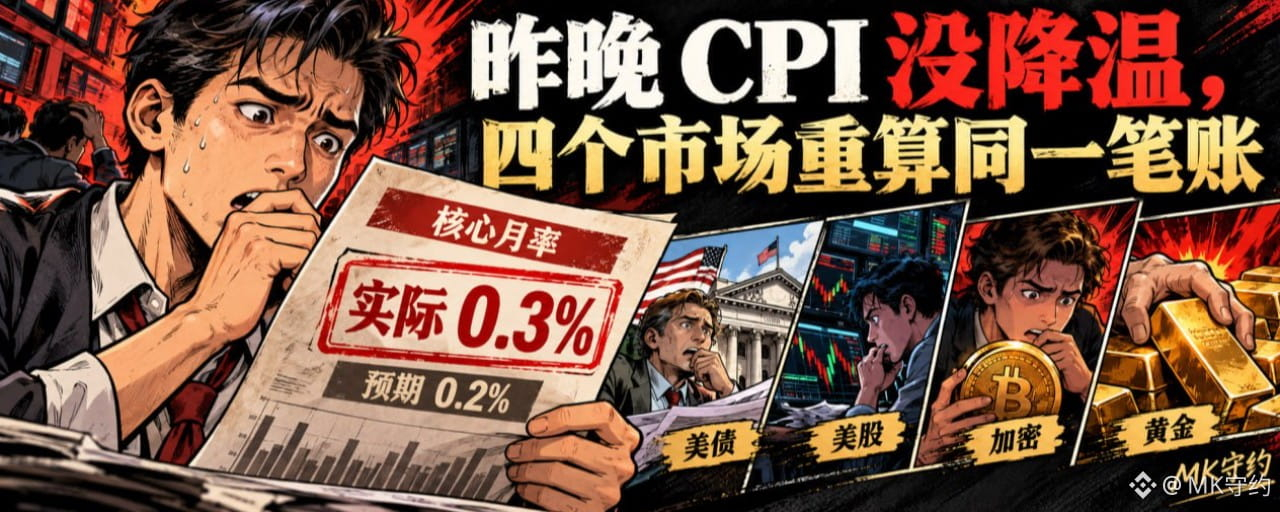
コア指数は前月比0.3%で、予想の0.2%を上回り、前回と同じでした。
昨夜、最も注目すべきだったのは、最後のこの項目に表れた予想とのずれです。
市場はコアCPIの前月比上昇率が0.3%から0.2%に低下すると見込んでいましたが、実際には低下しませんでした。
一、原油価格は押し上げ要因だが、原油だけのせいにはできない
9月のガソリン価格は前月比9.1%上昇し、総合CPIの月間上昇幅の半分以上を占めました。
これは、今回のインフレ再加速をエネルギー価格が大きく押し上げたことを示しています。
一方、住宅価格の前月比上昇率も0.3%から0.4%に加速し、食品とエネルギーを除くコア指数の前月比上昇率は0.3%のままでした。
「原油価格の影響」の一言だけでは、このデータを説明しきれません。
守約の見立てでは、今回のCPIによって「インフレは自然にゆっくり低下していく」という見方に基づく取引は、難しくなりました。
ただし、難しくなったからといって、次回のFRB会合で必ず利上げされるわけではありません。
データが変えるのは政策見通しであり、実際の政策決定には雇用や成長、金融環境も考慮されます。予想を上回った一度の結果を、そのまま「利上げ決定」と読み替えても、同じように損をしかねません。
二、米国債はいったん大きく売られたが、その後かなり下げ幅を取り戻した
まず方向性を確認しましょう。米国債利回りの上昇は、既発の固定利付債の価格下落に対応します。
発表後、米国10年債利回りは一時5.32%を超えましたが、その後、上昇分の大半を吐き出しました。短期金利もいったん急上昇した後、反落しました。
この一連の動きは、日中の高値だけを見るよりも参考になります。
第一波では、市場が金利上昇の可能性を織り込み直し、債券を売って利回りを押し上げました。
その後、債券価格が持ち直したことは、最初の急落が最後までそのまま続いたわけではないことを示しています。安全資産需要やポジション調整なども影響した可能性があり、値動きのすべてをCPIだけに帰すことはできません。
取引にとっては、大きな違いです。
日中に利回りが急上昇したのは、ショックです。
利回りが高い水準にとどまり続けてこそ、より持続的な資金調達とバリュエーションへの圧力になります。
最初の1分だけを切り取って「米国債は一晩中崩れた」と言えば、その後の展開を見落とします。
三、米国株の下落は、将来の利益に今日いくら払えるかを問い直すもの
昨夜の終値では、S&P 500が約1.1%、ナスダック総合指数が約1.9%、ダウ平均が約0.1%下落しました。AI関連株が下落を主導しました。
同じCPIでも、3つの株価指数が受けた打撃はそれぞれ異なりました。
金利見通しが上昇すると、遠い将来の利益を根拠に高い評価を受けている銘柄ほど、影響を受けやすい傾向があります。将来の100ドルの利益を現在価値に換算すると、市場が払う価格は低くなる可能性があります。
これは、ある企業の受注がデータ発表の瞬間に消えたという意味ではありません。
これは、市場がこうした成長ストーリーのリスクを引き続き負うには、より高いリターンを求め始めたことを意味します。
さらに注目すべきなのは、昨夜、利回りが高値から低下した後も、株式への圧力が同じようには消えなかったことです。ニューヨーク証券取引所の日中の観察記録にも、この乖離が明確に示されています。
したがって、米国株がこの先持ち直せるかどうかは、金利と企業収益の両方を見る必要があります。半導体やAI関連銘柄がもともと抱えていた圧力をすべてCPIのせいにすれば、問題を単純化しすぎることになります。
四、暗号資産市場はまずドル環境を織り込む。ビットコインも買い手がいるかが重要
ニューヨーク証券取引所の米東部時間午後2時30分時点の市場スナップショットでは、ビットコインは約8万1,600ドルでした。
ここで示しているのは日中のスナップショットであり、暗号資産市場全体に共通する「終値」ではありません。
ビットコインの長期的な希少性という物語と、短期的なドル流動性をめぐる取引は、同時に成り立ちます。
インフレの上振れによって金利上昇や資金調達コストの増加が懸念されれば、投資家が短期的に値動きの大きいポジションを減らすことは十分あり得ます。
レバレッジをかけた買いポジションが集中していれば、価格下落が強制清算を引き起こし、下落の衝撃を増幅させる可能性もあります。ただし、清算データを確認できていない以上、昨夜の下落をすべて「ロスカット売り」のせいにすることはできません。
守約は一貫して、BTCは暗号資産市場のアンカーだと強調しています。
BTCが下げ止まることは、他の主要コインが持ち直すかを見るうえで重要な前提です。ただし、アンカーが安定しても、すべてのコインが一斉に上昇するとは限りません。現物の買い支えや出来高に加え、反発が重要なチャート上の水準を回復できるかも確認が必要です。
マクロ環境の弱気傾向は、ロングのハードルを上げる理由になります。具体的に売りを仕掛けるには、引き続き価格が右側の確認を示すのを待つ必要があります。
五、インフレに強いはずの金が、なぜ今回は下落したのか?
ロイターの報道時点で、金スポット価格は約1.45%下落し、1オンス4,096.58ドル。ドル指数は約0.35%上昇しました。
金には利息がつきません。
インフレの上振れを受けて利上げ観測や債券利回り、ドルが先に上昇すれば、金を保有する機会費用やドル建て価格への圧力が、インフレヘッジ需要を一時的に上回る可能性があります。
つまり、金が長期的な購買力の低下に強いからといって、CPIが予想を上回るたびに、その日のうちに必ず上昇するわけではありません。
ここには、混同しやすい点がもう一つあります。
「10年物の名目利回りから今回のCPI前年比を差し引いた値」を、市場の実質金利そのものとみなすことはできません。実質金利の圧力を判断するには、物価連動国債の利回りなど、市場指標を確認する必要があります。
名目利回りが日中に上昇したというだけで、実質金利も同じ幅で上昇したと断定することはできません。
この先の金価格は、ドル、実質金利、安全資産需要が合わさってどう動くかに左右されます。「インフレが高いから金を買う」と唱えるだけでは、いくつもの計算を見落としています。
六、守約が今後注目するポイント
まず米国債の短期金利を見て、利上げ観測が定着するかを判断します。
次に長期金利とドルを見て、資金調達への圧力が続いているかを判断します。
次にハイテク株とBTCを見ます。金利圧力が和らいだ後、本当に買いが戻ってくるでしょうか。債券がすでに持ち直しているのにリスク資産が回復できないなら、市場にはほかの圧力もあると警戒すべきです。
最後に、ドルや金利の変化のなかで、金に継続的な買い支えが入るかを見ます。
この4つの市場は、それぞれ別々の話として語ることも、常に同じ方向へ動くと決めつけることもできません。
昨夜の共通の問いは、インフレが予想以上に根強いなら、リスクを取るだけの価値がまだあるのか、ということでした。
私の対応方針は明確です。
まず、データがリスク選好に与えた影響を認めたうえで、その衝撃が市場に消化されたかを見ます。日中の反発は日中の値動きとして捉え、トレンドの判断はより長い時間軸での確認を待ちます。
一つの経済指標だけで、すべての資産に見切りをつけることはありません。
また、反発が一度あったからといって、資金調達コストが再び安くなったと考えることもありません。
保有資産が違っていても、答えるべき問いは同じです。今の価格には、リスクを取るだけの十分なリターンがあるでしょうか。