

TradFiニュース|予想を上回るCPIで米インフレ率が3.7%に上昇、金は40ドル下落
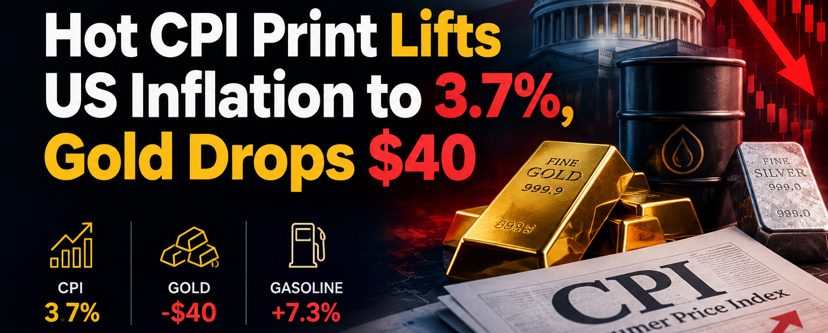
米国の消費者物価上昇率は、8月の3.4%から9月には3.7%に加速し、エコノミスト予想の3.6%を上回った。コアCPIも2.4%から2.6%に上昇し、予想を上回った。発表から数分以内に金は約40ドル下落して1オンス4,129.60ドルとなり、銀も1ドル下落して58.07ドルとなった。
ガソリンが下落の大部分を招いた
総合インフレ率3.7%とコアインフレ率2.6%の1.1ポイントの差が、すべてを説明している。
EIAのデータによると、米国のレギュラーガソリン平均価格は1か月で7.3%上昇し、1ガロンあたり4.058ドルから4.355ドルとなった。コア指標にはエネルギーが含まれないため、燃料価格の急騰は総合指数を押し上げる一方、コア指数にはほとんど影響しない。
そのため、これは幅広い物価圧力の証拠ではなく、供給要因に driven された上昇です。この違いは中央銀行が重視します。金融政策で燃料を直接増産することはできないからです。
コアインフレは加速したのではなく、鈍化しなかった
コアCPIは前月比0.3%となり、予想の0.2%を上回りました。どう捉えるかが重要です。
8月のコアインフレ率も0.3%でした。市場予想では低下が見込まれていましたが、そうはならず、予想を上回ったのは新たな加速ではなく、改善が停滞したためです。基調的なインフレは前月と同じ月次ペースで推移しており、年率換算でおよそ3.7%となります。
総合インフレ率の前月比は、燃料価格の動きと一致して、0.4%から0.6%へ加速しました。
金利見通しを受けて貴金属が売られる
金と銀はどちらも下落しました。これは意外な動きではなく、金利見通しに対する機械的な反応です。
インフレが強いと、予想される利下げ時期は先送りされます。利下げが遅れれば、実質利回りはより長く高い水準にとどまり、実質利回りの上昇は、収益を生まない資産を保有する機会費用を高めます。金と銀はその典型で、まず打撃を受けます。
同じ理屈でドル高が進めば、その影響はさらに強まります。どちらの金属もドル建てで取引されているためです。
FRBが注目するのは別の指標
CPIは市場を動かしますが、米連邦準備制度理事会(FRB)が掲げる目標はPCE物価指数です。PCEは医療費や住居費の比重が異なり、上昇ペースもCPIより緩やかです。
8月のPCEは予想を下回り、政策当局者も最近の発言ではハト派寄りの姿勢を示しています。ガソリン価格に押し上げられたCPIの強さは、こうした動きと整合しにくく、それだけで次の政策判断が決まる可能性は低いでしょう。
注目すべきシグナルは、コアインフレ率の月次ペースが0.3%を下回るかどうかです。そうなるまでは、利下げの根拠はインフレ率が目標に戻ることではなく、労働市場の弱さにあります。