


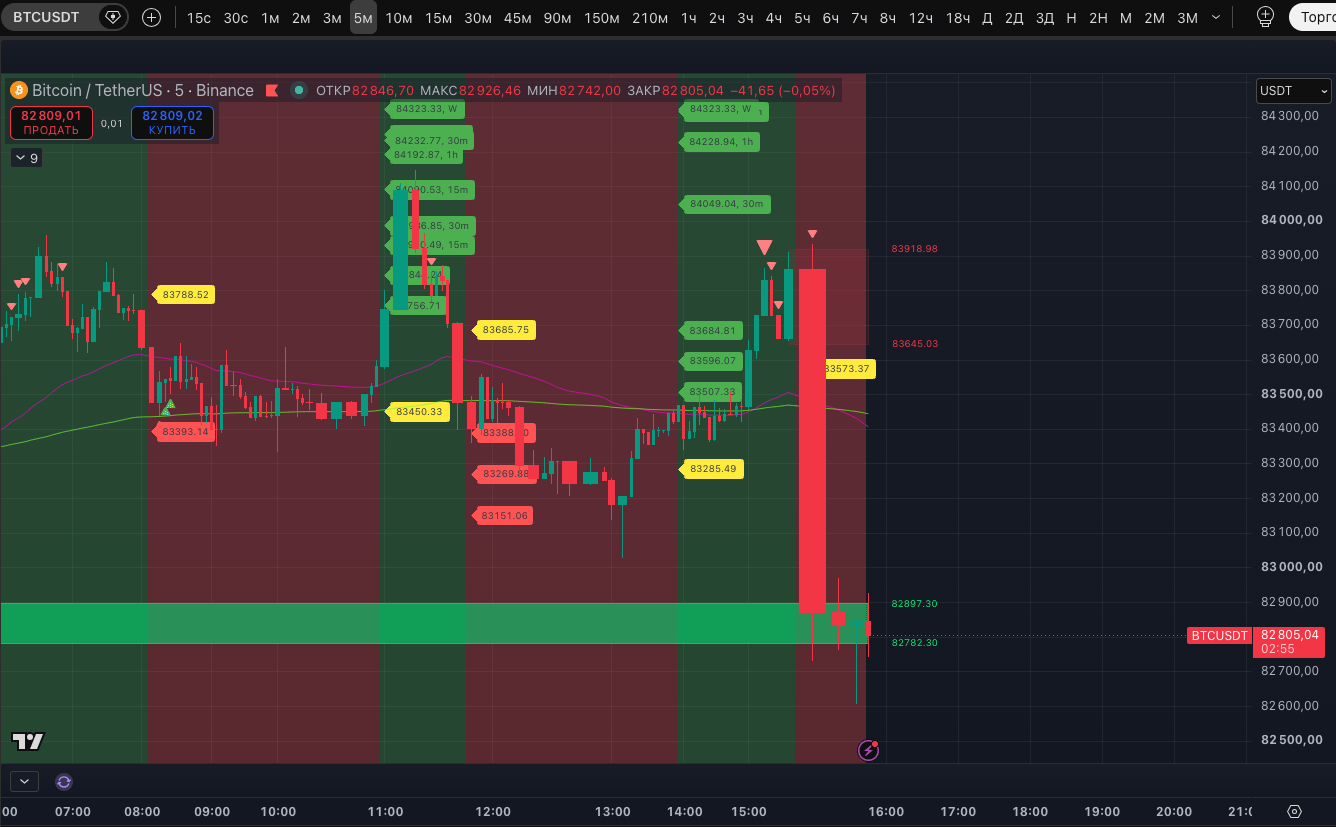
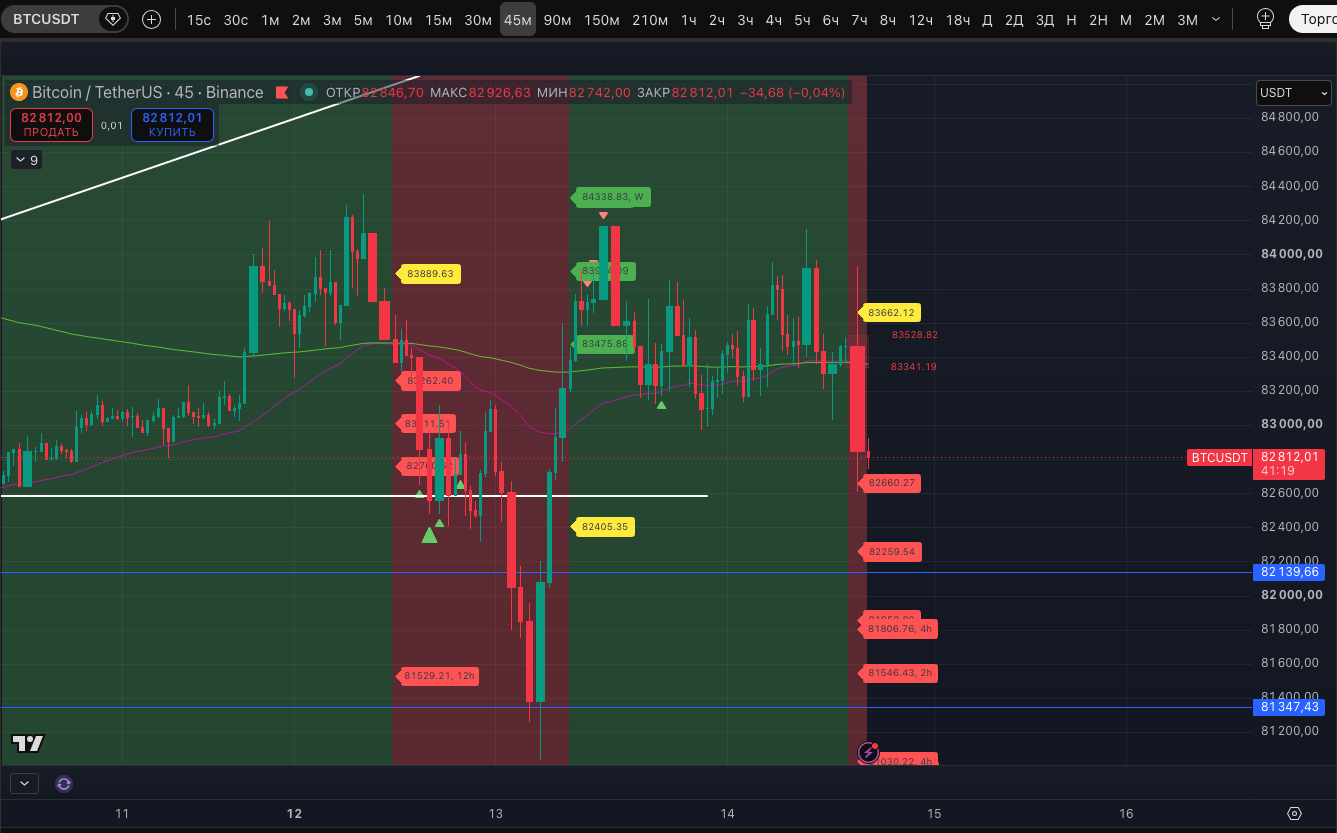
米国の消費者物価インフレ率は予想を上回り、FRBと金融市場への圧力が強まっています。BTCは即座に反応し、83,900ドルから82,605ドルまで下落しました。スクリーンショットを見ると、現在5分足で82,782~82,897ドルの出来高水準をめぐる攻防が続いています(TradingViewでローソク足の出来高表示を有効にしていたため、面白くも示唆的なローソク足になりました)。一方、価格はすでに45分足で明確な下降トレンドに入っています(目標値はスクリーンショットを参照)。ただし、下落が続くには、時間足でも上昇トレンドを崩す必要があります。
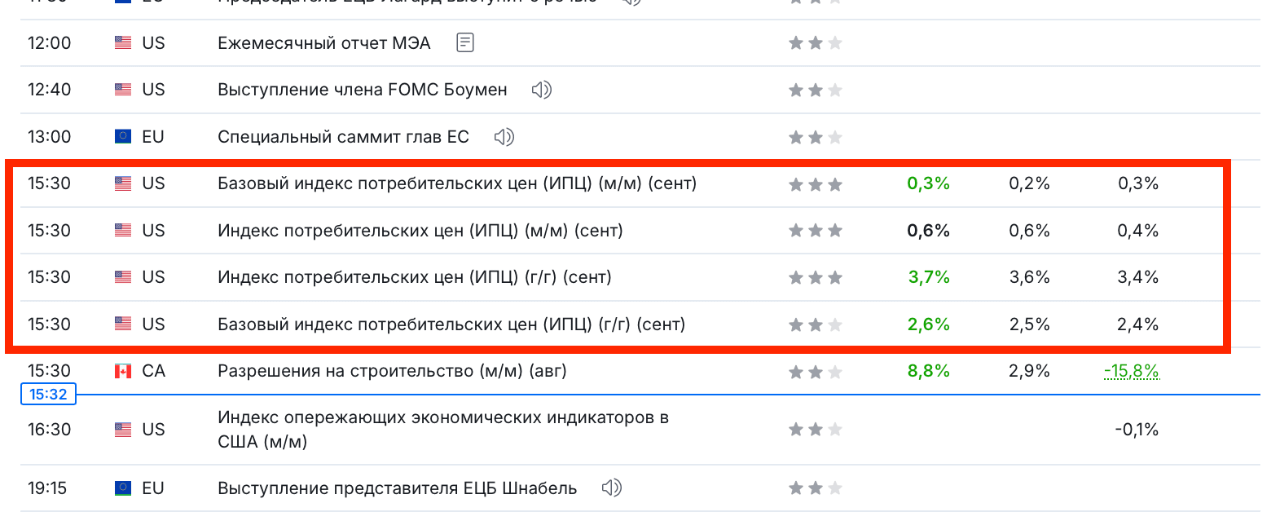
発表された9月のデータでは、消費者物価の上昇が加速していることが示されました。特に厄介なサプライズとなったのは、食品とエネルギー(非常に重要な点ですが、ガソリンとディーゼルを含みます)への支出を除いたコアインフレでした。
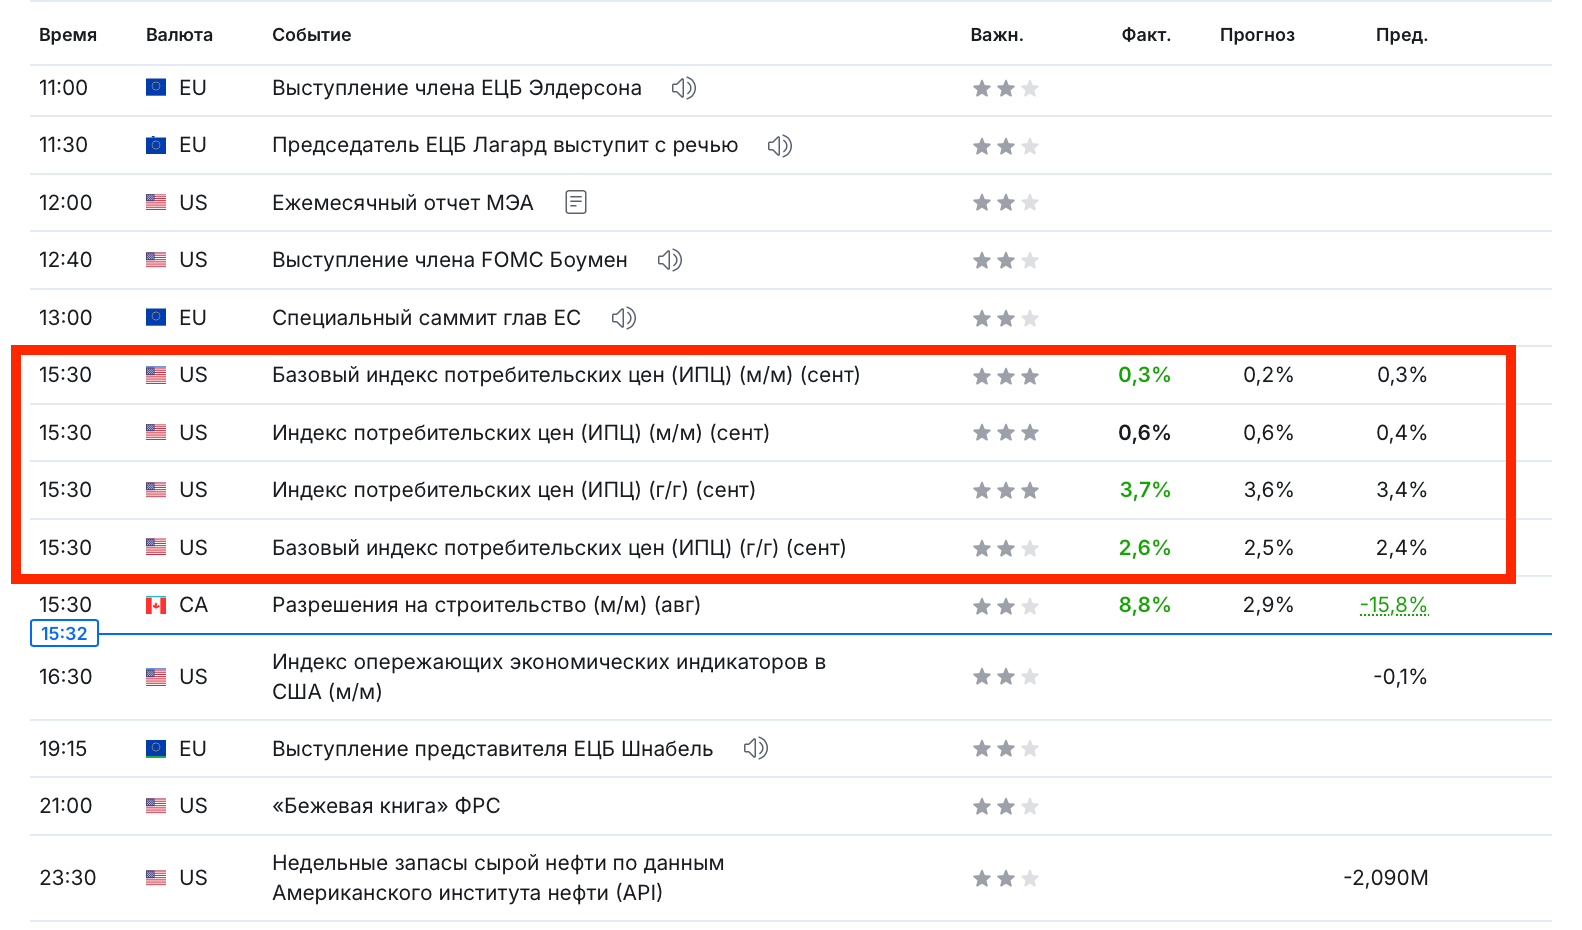
消費者物価インフレ(CPI)の結果:
- 総合消費者物価インフレ率(月比):予想+0.6%、前回+0.4%に対し、+0.6%。
- 総合消費者物価インフレ率(前年比):予想+3.6%、前回+3.4%に対し、+3.7%。
- コア消費者物価インフレ率(月比):予想+0.2%、前回+0.3%に対し、+0.3%。
- コア消費者物価インフレ率(前年比):予想+2.5%、前回+2.4%に対し、+2.6%。
これは米国経済にとって何を意味するのでしょうか?
総合インフレ率の月次数値は予想どおりでしたが、前年比の数値は予想を上回りました。しかも、その予想自体が上昇を見込んでいたのです。
すでに述べたように、最大の問題は食品とエネルギーを除いたコアインフレです。アナリストは月次の伸びが鈍化すると予想していましたが、こちらも予想を上回りました。つまり、インフレ圧力はガソリンやその他のエネルギー価格の上昇にとどまらないということです。その他の商品やサービスの価格も上昇を続けています。
これは米国経済にとって非常に厄介な組み合わせです。高インフレは国民の購買力を低下させ、高金利の借り入れは消費と投資を抑制します。
FRBにとって何が変わるのでしょうか?最新のデータは、さらなる利上げを支持する側の主張を強めています。一方、すでにお伝えしたように、米国の労働市場には減速の兆候が見られます。そのためFRBは、インフレとの闘いを続けるか、景気を冷やしすぎることを懸念するかという難しい選択を迫られています。結局、ことわざにあるように「恥も戦争も」という結果、つまりインフレと景気後退の両方を招くかもしれません。そしてその結果として、恐ろしい言葉である「スタグフレーション」に至る可能性もあります。
#CMEGroupのデータによると、10月の利上げ確率はすでに上昇しており、今朝の21.6%から43.7%に変化しました。
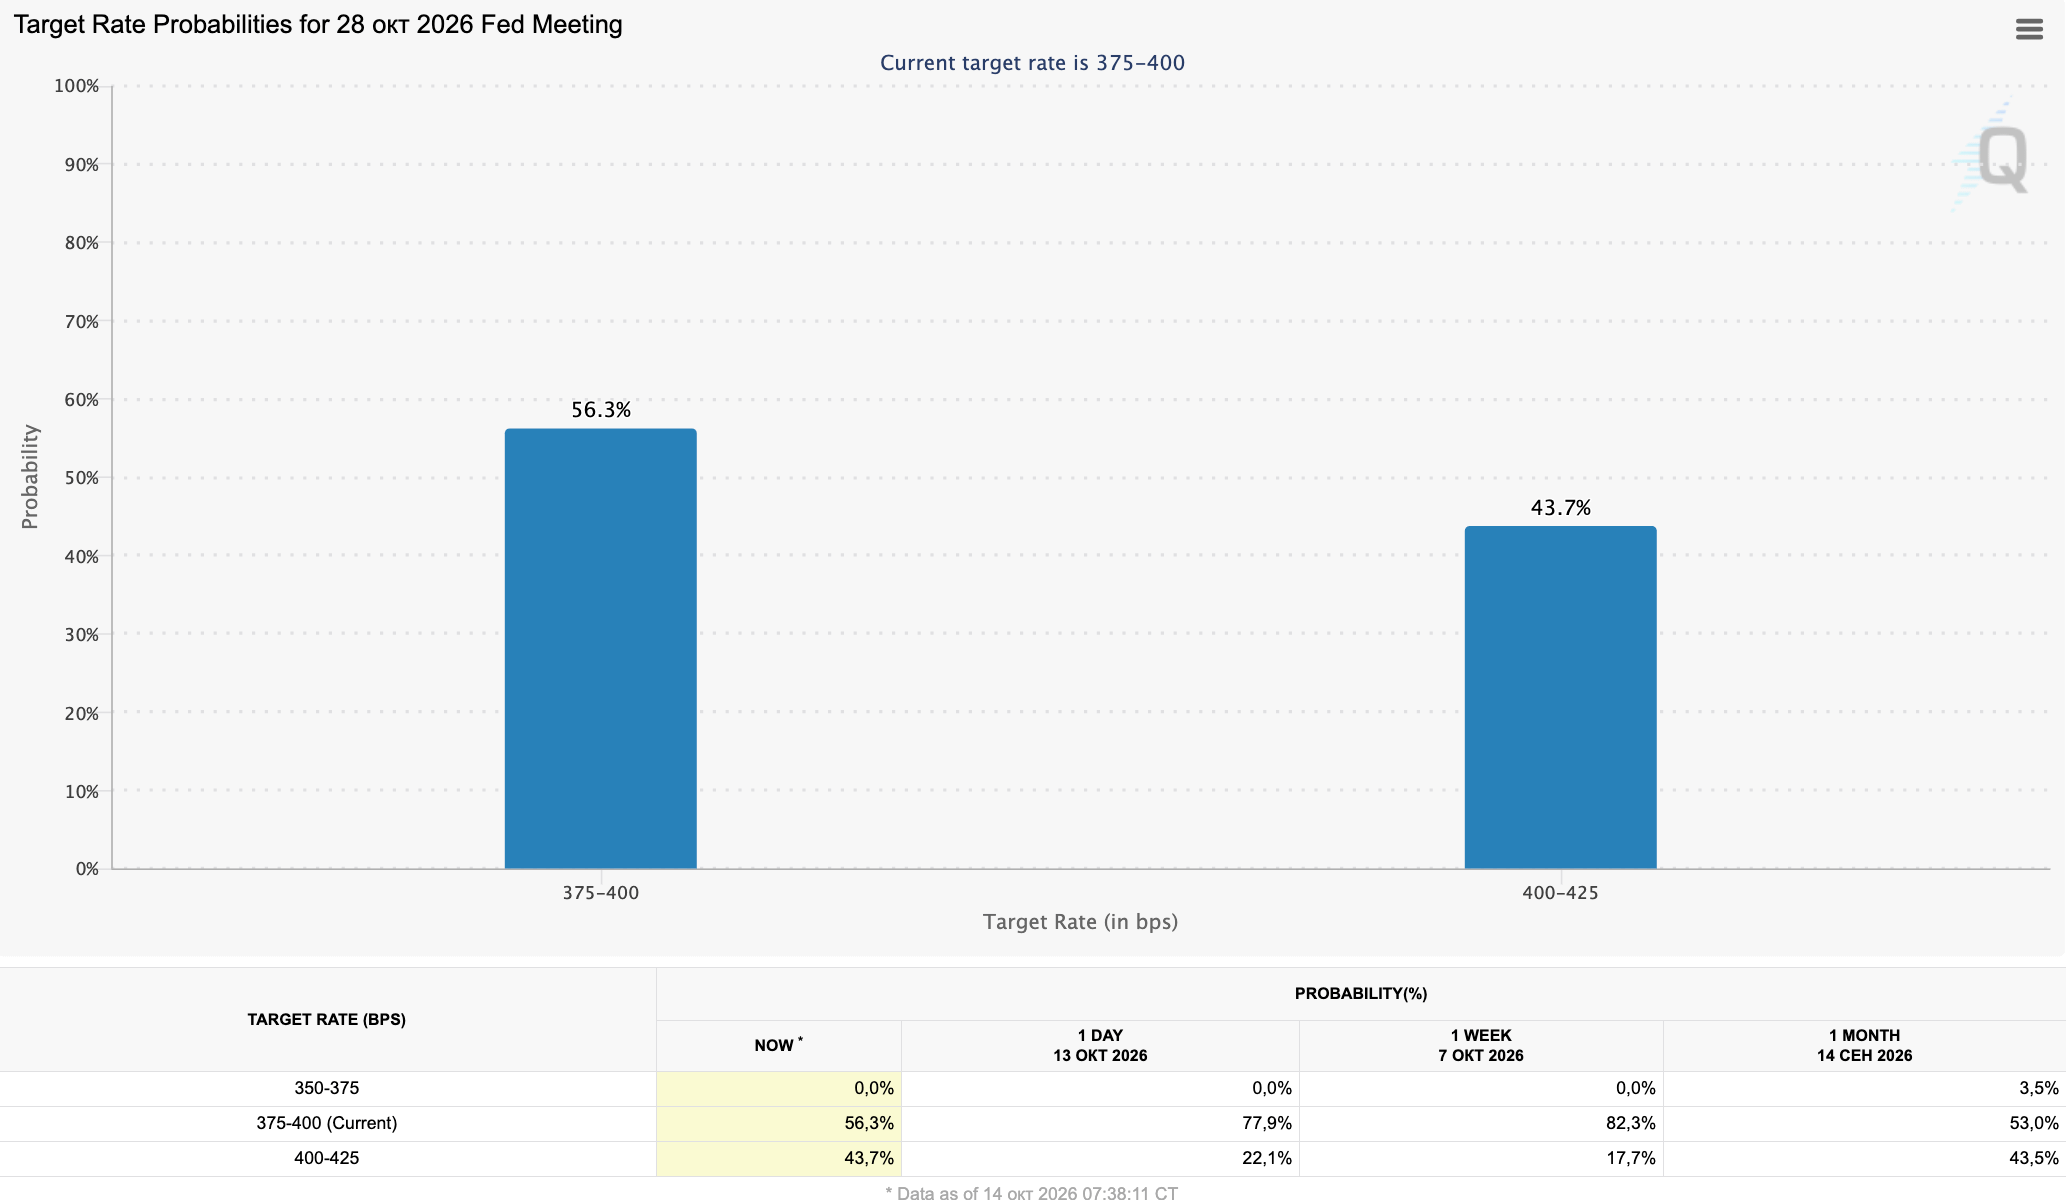
もちろん、CPIの報告が1つ出ただけで、10月28日に利上げが決定されるわけではありません。明日発表される生産者物価インフレがどうなるか見てみましょう。これは10月の消費者物価インフレの「先行指標」となります。
これはBTC、アルトコイン、その他のリスク資産市場にとって何を意味するのでしょうか?
インフレ率の上昇は、米国債利回りをさらに押し上げ(もうこれ以上どこまで上がるのか、と思うところですが)、ドルを強くする可能性があります。このようなマクロ経済環境は、リスク資産にとって潜在的にマイナスです。今最も重要なのは、今回のデータによって、FRBが引き締め的な金融政策を維持する根拠が増えたことです。暗号資産市場にとっては、さらなるボラティリティのリスクが高まり、流動性の面で金融環境が早期に改善する可能性が低下します。