


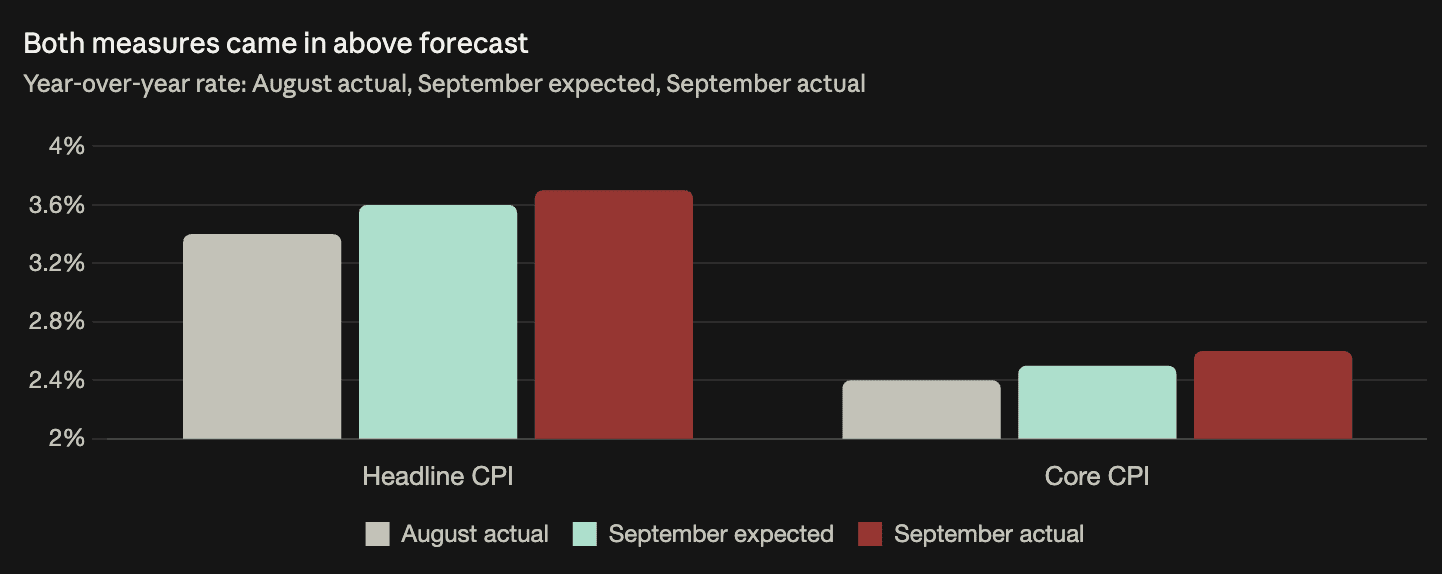
米国の消費者物価インフレ率は、8月の3.4%から9月には3.7%に加速し、エコノミスト予想の3.6%を上回りました。コアCPIも2.4%から2.6%に上昇し、予想を上回りました。発表から数分以内に金は約40ドル下落して1オンス当たり4,129.60ドルとなり、銀も1ドル下落して58.07ドルとなりました。
ガソリンが下落の主因
総合インフレ率3.7%とコアインフレ率2.6%の1.1ポイントの差が、すべてを説明しています。
EIAのデータによると、米国のレギュラーガソリンの平均価格は月間で7.3%上昇し、1ガロン当たり4.058ドルから4.355ドルとなりました。コア指標にはエネルギーが含まれないため、燃料価格の急騰は総合指数にそのまま反映され、コア指数にはほとんど影響しません。
つまり、これは幅広い物価圧力の証拠ではなく、供給要因による上昇だ。この違いを中央銀行が重視するのは、金融政策では原油価格をほとんど動かせないためだ。
コアインフレは加速したのではなく、鈍化しなかった
コアCPIは前月比0.3%となり、予想の0.2%を上回った。この結果の捉え方が重要だ。
8月のコアインフレ率も0.3%だった。予測担当者は鈍化を見込んでいたが、そうはならなかった。したがって、予想を上回ったのは新たな加速ではなく、進展が止まったことを反映している。基調的なインフレは前月と同じ月次ペースで進んでおり、年率換算では約3.7%となる。
総合インフレ率の月次上昇率は、燃料価格の動きに沿って、前月の0.4%から0.6%へ加速した。
金属価格、金利見通しを受けて下落
金も銀も下落した。これは驚きではなく、機械的な反応だ。
インフレの上振れは、利下げ予想をさらに先送りさせる。利下げが遅れれば、実質利回りはより長く高止まりする。実質利回りの上昇は、収益を生まない資産を保有する機会費用を押し上げる。金と銀はその典型であり、真っ先に打撃を受ける。
同じ理屈でドル高が進めば、ドル建てで取引される両金属にはさらに重しとなる。
FRBが注目するのは別の指標
CPIは市場を動かすが、FRBが掲げる目標はPCE物価指数だ。医療費や住居費のウエートが異なり、上昇率も比較的落ち着いて推移している。
8月のPCEは予想を下回り、政策当局者も最近の発言でハト派寄りの姿勢を示している。ガソリン価格に押し上げられた強いCPIは、そうした流れとは整合しにくく、それだけで次の政策判断が決まる可能性は低い。
注目すべきシグナルは、コアインフレの月次上昇率が0.3%を下回るかどうかだ。そうなるまでは、利下げの根拠はインフレ率の目標回帰ではなく、労働市場の弱さにある。