

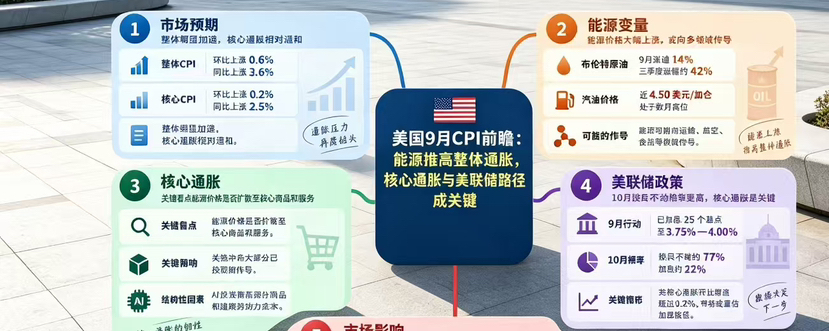

北京时间周三晚8点30分,美国将公布9月消费者价格指数(CPI)。市场预计,能源价格大幅上涨将推动整体通胀明显加速,但剔除食品和能源后的核心价格压力可能相对温和,使美联储下一步政策判断更加复杂。
市场普遍预期,美国9月CPI将环比上涨0.6%,明显高于8月的0.4%;同比增速则从3.4%升至3.6%。核心CPI预计环比上涨0.2%,低于8月的0.3%,同比增速则从2.4%小幅升至2.5%。

油价成为9月通胀最大变量
9月能源价格是此次CPI最受关注的部分。受中东冲突、霍尔木兹海峡运输风险以及全球成品油供应紧张影响,布伦特原油9月累计上涨逾14%,整个第三季度涨幅约42%。美国汽油价格在9月底接近每加仑4.50美元,为数月高位。
RSM首席经济学家Joe Brusuelas警告,9月CPI存在明显上行风险,因为如此快速的能源价格变化容易使经济学家的预测模型低估实际涨幅。
能源冲击也不一定只停留在汽油项目。PGIM首席美国经济学家Robert Sockin指出,如果高油价持续,运输、航空、食品和其他商品成本可能逐步受到影响。纽约联储主席威廉姆斯本周也表示,能源价格已经开始向机票等核心项目传导。
不过,目前尚未出现类似2022年那种全面的价格加速。彭博经济学家认为,当前通胀上行更多集中在少数“热点”,而非广泛扩散,这也是美联储仍有时间观察的重要原因。
核心CPI或温和,关键看能源是否向其他项目扩散
与整体CPI相比,核心CPI数据可能给市场带来相对温和的信号。市场预测的2.5%的同比增速虽然仍远高于美联储2%的长期通胀目标,但距离过去几年高点已经明显下降。
8月官方数据显示,美国整体CPI环比上涨0.4%、同比上涨3.4%,核心CPI环比上涨0.3%、同比上涨2.4%。
因此,此次数据真正需要判断的并不仅是3.6%的整体同比数字,而是能源价格是否开始更广泛地进入核心商品和服务价格。
威廉姆斯表示,关税带来的进口商品价格冲击目前大部分已经按照此前预期传导,近期更值得关注的是能源和AI投资需求。数据中心、芯片以及相关建设需求已经推动部分商品和建筑劳动力成本上升,但目前这些压力仍集中在特定领域。
如果9月核心CPI环比增速明显高于0.2%的市场预期,市场可能重新评估能源冲击正在向更广泛价格体系扩散的风险。
10月加息非基准情景,但强CPI可能改变市场定价
美联储9月已经加息25个基点,将联邦基金利率目标区间提高至3.75%—4.00%,这是该央行三年来的首次加息。
目前市场仍倾向于认为,美联储在10月27日至28日会议上暂时维持利率不变。交易员计价的10月按兵不动概率约为77%,即加息概率约22%。
纽约联储主席威廉姆斯认为,今年再加息一次可能是合适的,但没有表现出必须在10月立即行动的紧迫性。波士顿联储主席柯林斯也认为年底前可能需要进一步收紧政策。
因此,符合预期的“整体0.6%、核心0.2%”可能强化美联储继续观察的理由:能源推动通胀上升,但基础价格压力暂未明显恶化。
10年期美债收益率目前仍在5%以上高位,金融条件已经明显收紧。9月CPI能否证明通胀上升仍主要局限于能源,将直接影响市场对美联储10月是否按兵不动、以及12月是否再次加息的判断。
