

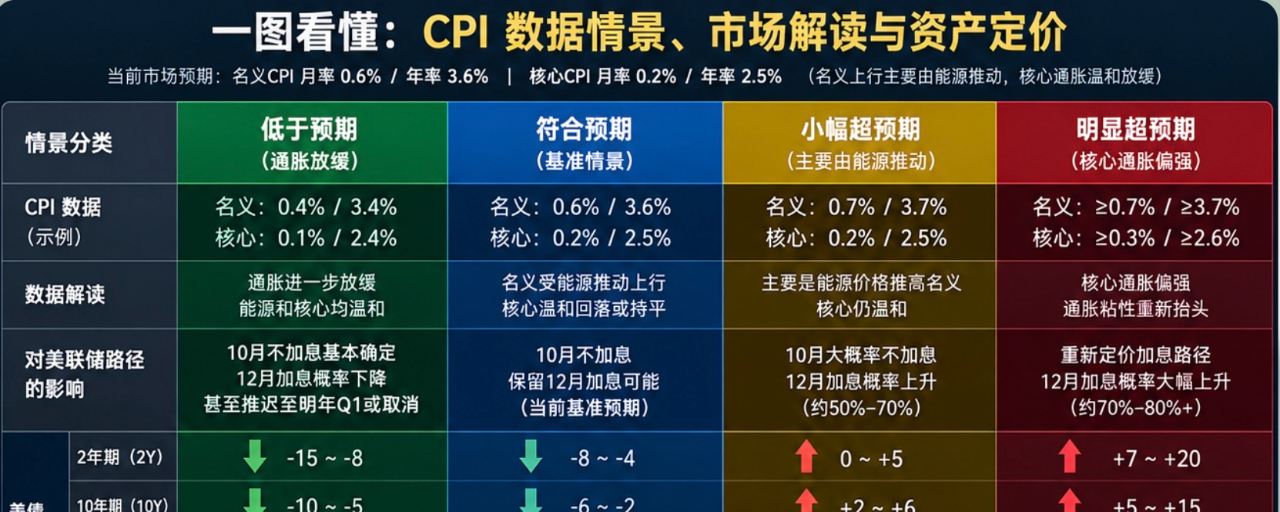

今週の重要な試練となる「CPI」がまもなく発表されます。今週の金融市場にとって重要な転換点と言えそうです。データをどう読み解き、米国株、BTC、債券市場はどのように値付けするのが妥当なのでしょうか?
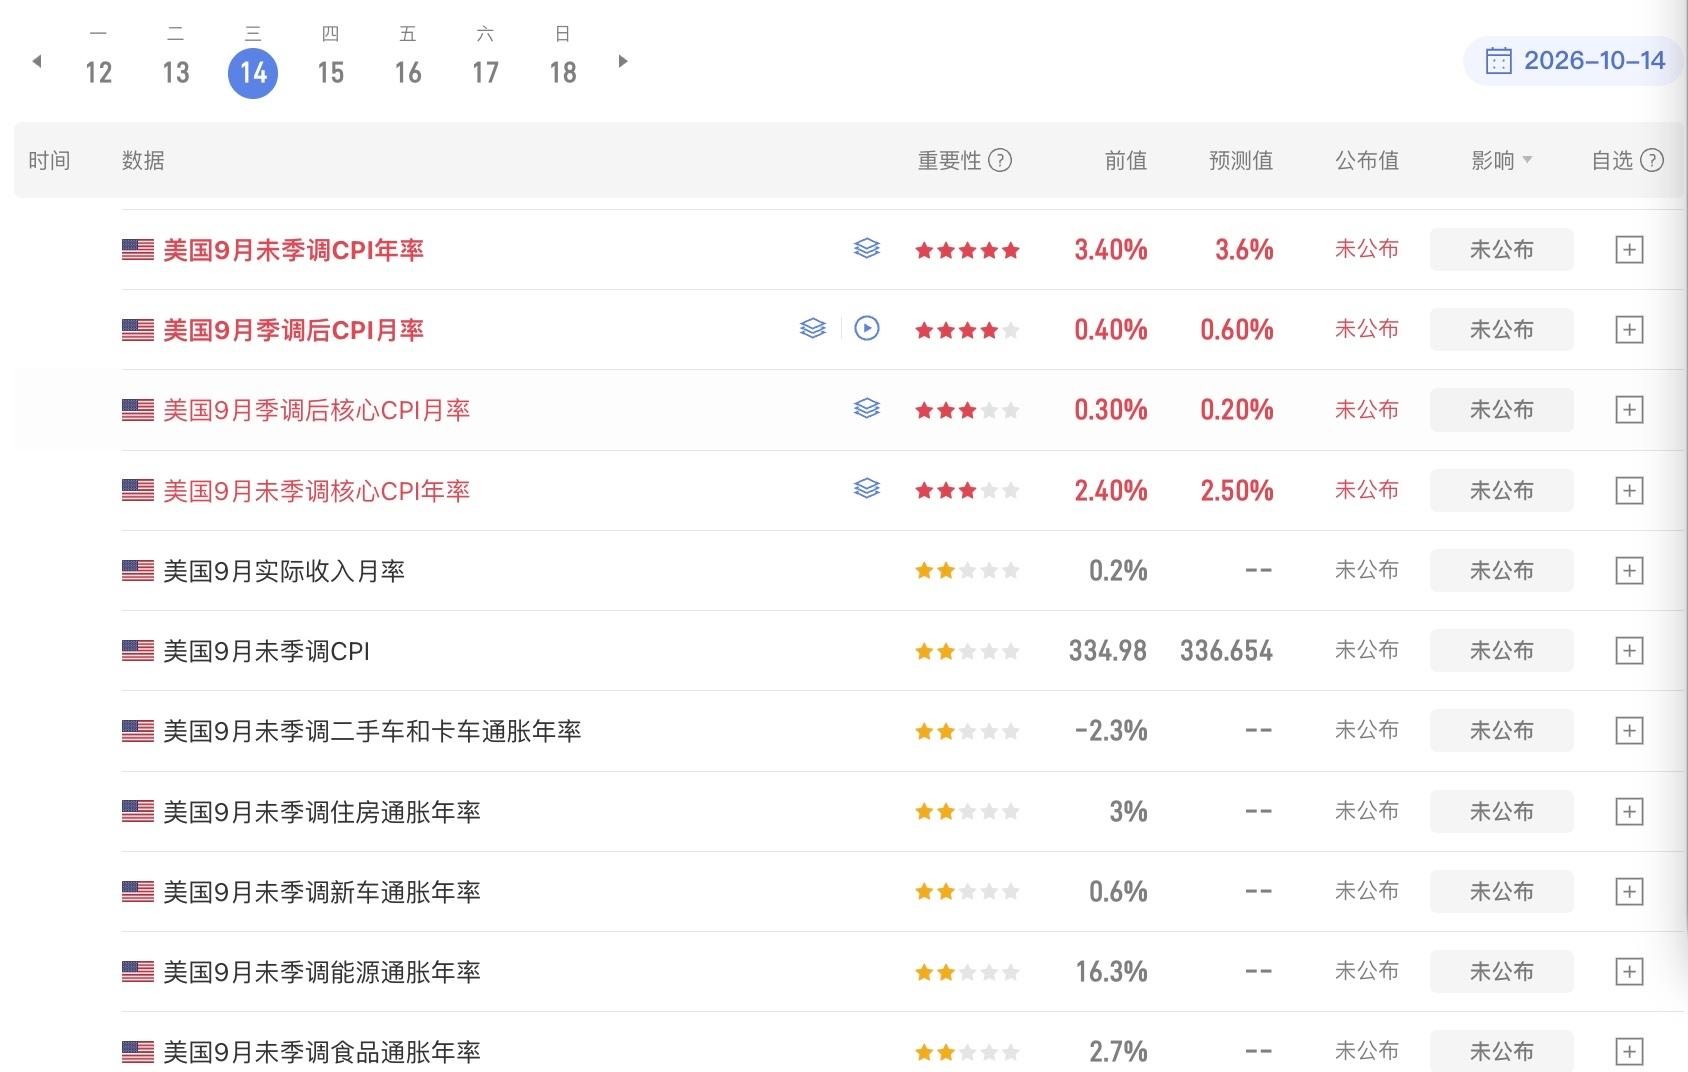
現時点の予想では、総合インフレ率は前年比・前月比で上昇し、主因はエネルギー価格のショックです。コアインフレ率は前月比で低下し、前年比では小幅に上昇します。#9月CPI来袭原油美债走势如何
このデータの組み合わせは、短期的なインフレの鈍化と、長期的なインフレの粘着性または圧力を示唆しています。総合インフレ率はエネルギーショックの影響を受けています。FRB当局者が最近示した見通しと照らし合わせると、短期的には利上げを見送る一方、12月の利上げの可能性は残すという見方に合致します。
以前述べたように、陰謀論的な見方をすれば、データを操作できるという前提のもと、Fedの目的は単純です。9月に保険として一度利上げし、その後はデータを通じて次回の利上げ予想を12月にずらす。10月は利上げせず、その後2か月間の経済データを見極めます。12月の政策会合が近づくにつれて、データを通じて12月利上げの可能性を徐々に低下させ、実際のインフレ状況が抑制されていれば、利上げを来年第1四半期まで先送りし、最終的には利上げ予想を撤回することさえできます。
もちろん、前提となるのは9月と10月のCPI、PCE、雇用データがそれを裏付けるかどうかです。現時点ではPCEの統計方法がすでに変わっているため、鍵を握るのはCPIです。CPIが極端な数字でなければ、12月の政策会合まではデータが徐々に弱まるという、健全な流れになるでしょう。市場を過熱させず、利上げがあるという市場の自然な予想を通じて流動性を自ら抑制させることができます。
本題に戻ると、今夜のCPIデータで注目すべきなのは、エネルギー、コア財、コアサービスが総合CPIとコアCPIにそれぞれどの程度影響するかです。詳細なデータを見る必要があります。
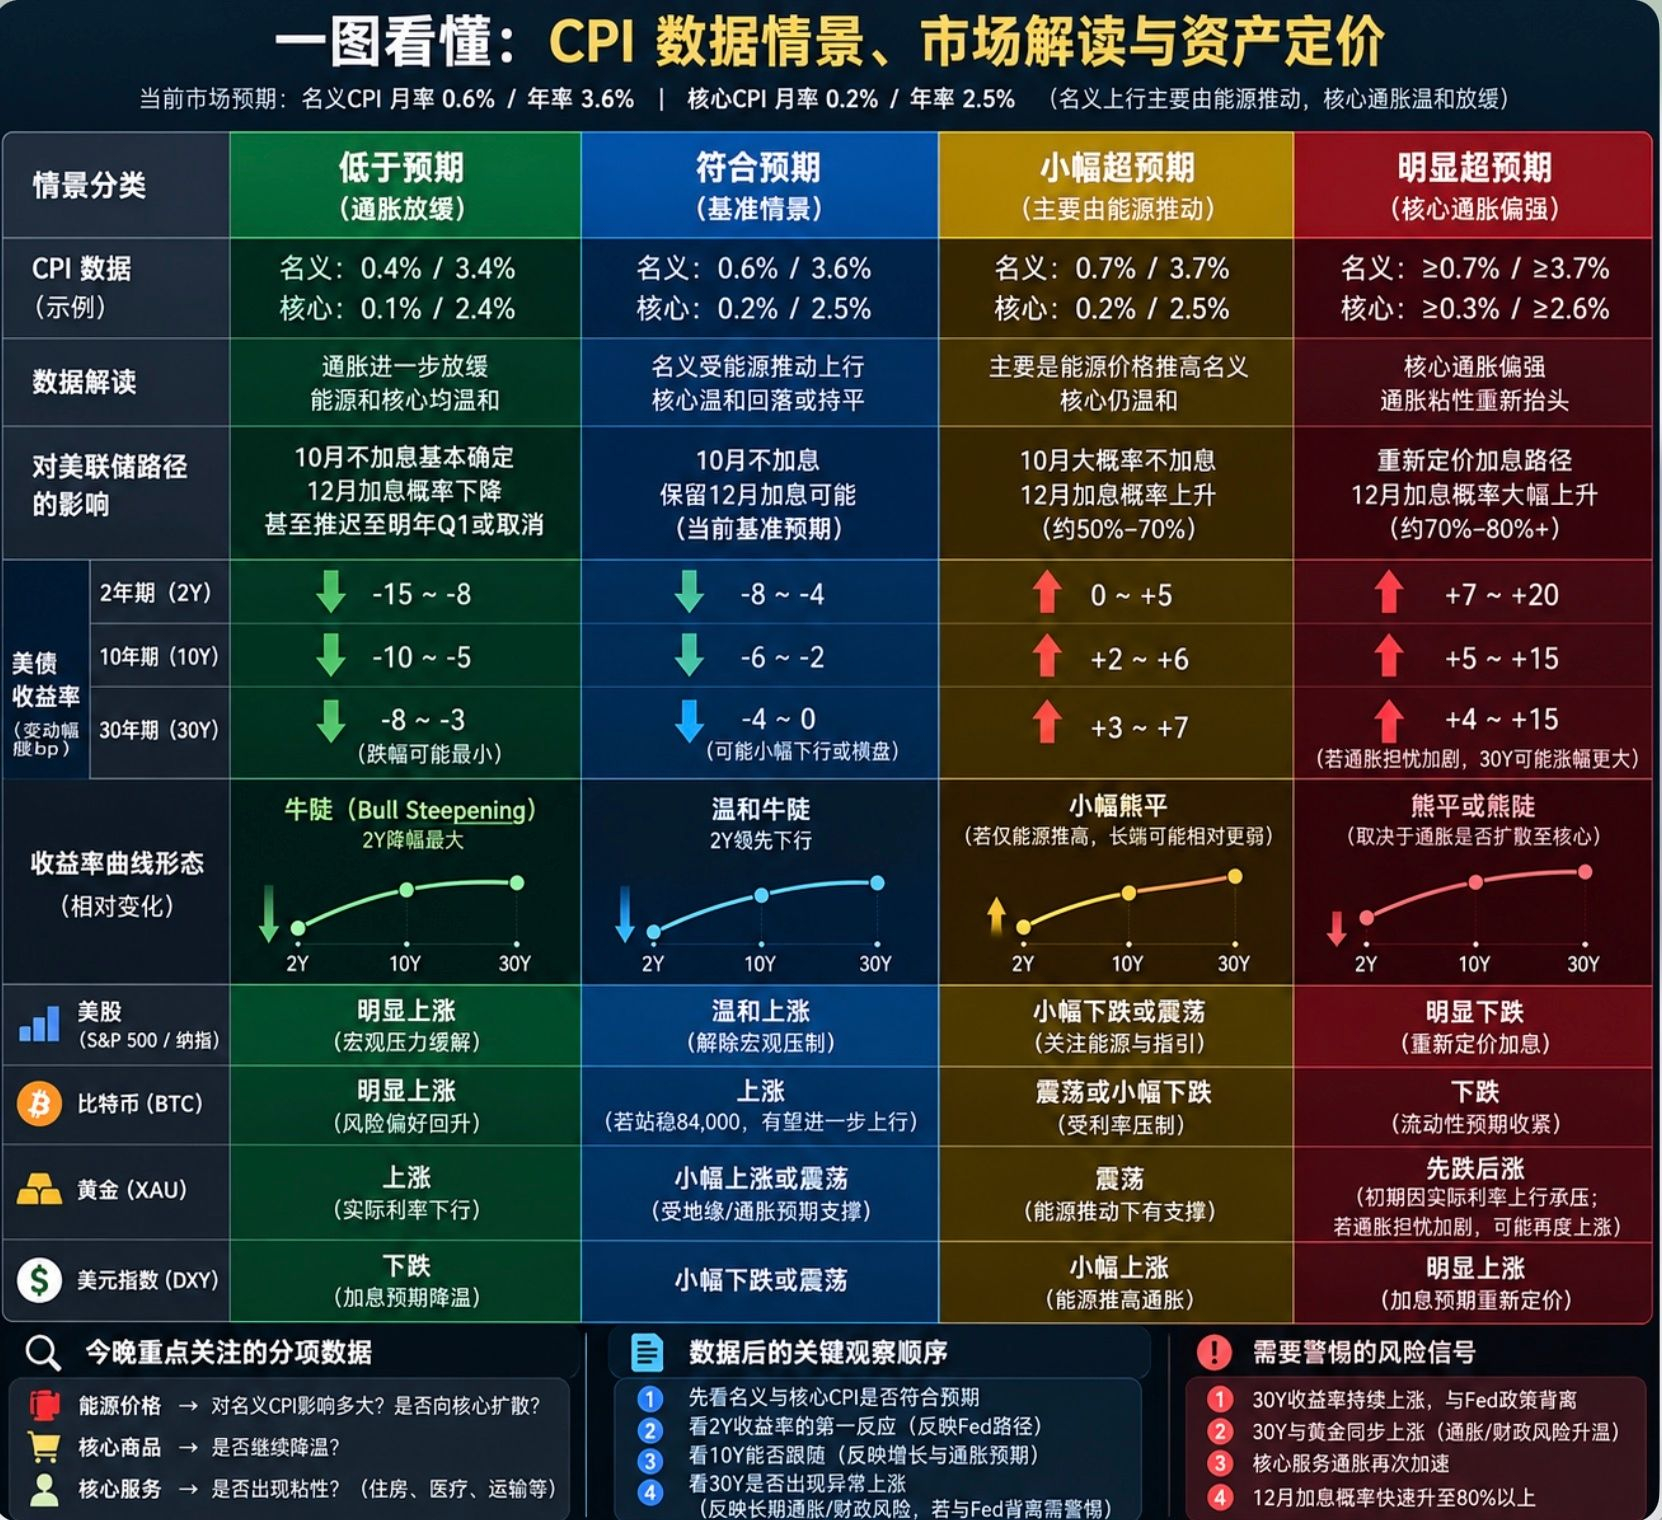
金融市場の話に戻ると、月曜日から現在までの市場の動きを見る限り、明らかにマクロ要因に抑えられており、今夜のCPIについてはすでに初期的な織り込みが済んでいます。データが予想を下回るか、予想どおりであれば、いずれも好材料です。前者のほうが好影響は大きく、予想どおりの場合は効果がやや弱まります。逆に、データが予想を上回り、インフレ圧力の強まりを示す場合は、悪材料に警戒が必要です。12月利上げの確率は70%で、これが80%まで上昇すれば、市場は引き続き12月利上げを織り込む可能性があります。
米国株については、銀行株の大半は決算発表を終え、好調な内容でした。AI関連への資本供給にも問題はなく、ASMLの今日の決算も堅調な実績と先行きの見通しを示しました。短期的には業界のファンダメンタルズを心配する必要はありません。今夜のCPIが予想どおりであれば、マクロ要因による米国株への圧迫が一時的に和らぎ、強い反発につながるでしょう。
#Bitcoinについては、まず84,000を明確に上抜けて定着できるかを見ましょう。現状は長期金利が高い局面にあり、リスク市場の流動性に対する制約が一段と厳しくなっています。BTCには内生的なストーリーが乏しく、資金を引きつける力が弱い可能性があります。
債券市場については、データが予想どおり、あるいは予想を下回れば、2年・10年・30年債利回りはそろって低下するでしょう。そのうち30年債利回りの下落ペースは最も遅い可能性があります。
逆に、データが予想を上回れば、債券市場の織り込みはさらに複雑になります。2年債利回りの上昇は避けられませんが、10年債と30年債の利回りについては、インフレ懸念による上昇なのか、それとも利上げ予想の高まりを織り込んで低下するのかを見極める必要があります。
現在、債券市場にとって最も危険なのは、長期金利がFedの政策と逆行していることです。さらに上昇が続けば、かなり厄介なことになります。30年債利回りと金価格が同時に上昇するなら、危機の兆候の一つです!