昨天在调截面多因子选币策略的回测,跑完一看:收益率 0,夏普 0,最大回撤 0。
第一反应是策略根本没交易。
结果查出来是引擎在装死:457 天里有 178 天账户资金是负的,触发了爆仓保护,所有指标拒绝计算。
顺着这条线挖出两个 bug。
Bug 一号:最小报价单位,被设成了 0.01。
下单价格要按它取整。
池子里很多币不到 0.005 美元,挂单价(收盘价+1%)取整后直接变成 0。
后果:报 0 的买单永远不成交,卖单反而必成交。多头买不进、空头平不掉,账上从五五开变成 3.7 个多头对 9.7 个空头,等于天天裸空。
修之前先查了数据:池子里 829 个币,价格最多用到 8 位小数,最便宜的一笔是 0.0000034 美元。
于是把报价单位定成 1e-9(小数点后 9 位),留一个数量级的余量。
改完订单成交率回到 100%,报价归零的订单清零。
Bug 二号:杠杆。
策略参数是照抄期货示例的,默认 3 倍名义敞口。
加密波动大,3 倍下资金天天在零附近晃,随时触发爆仓保护。
降到 1 倍,再没爆过。
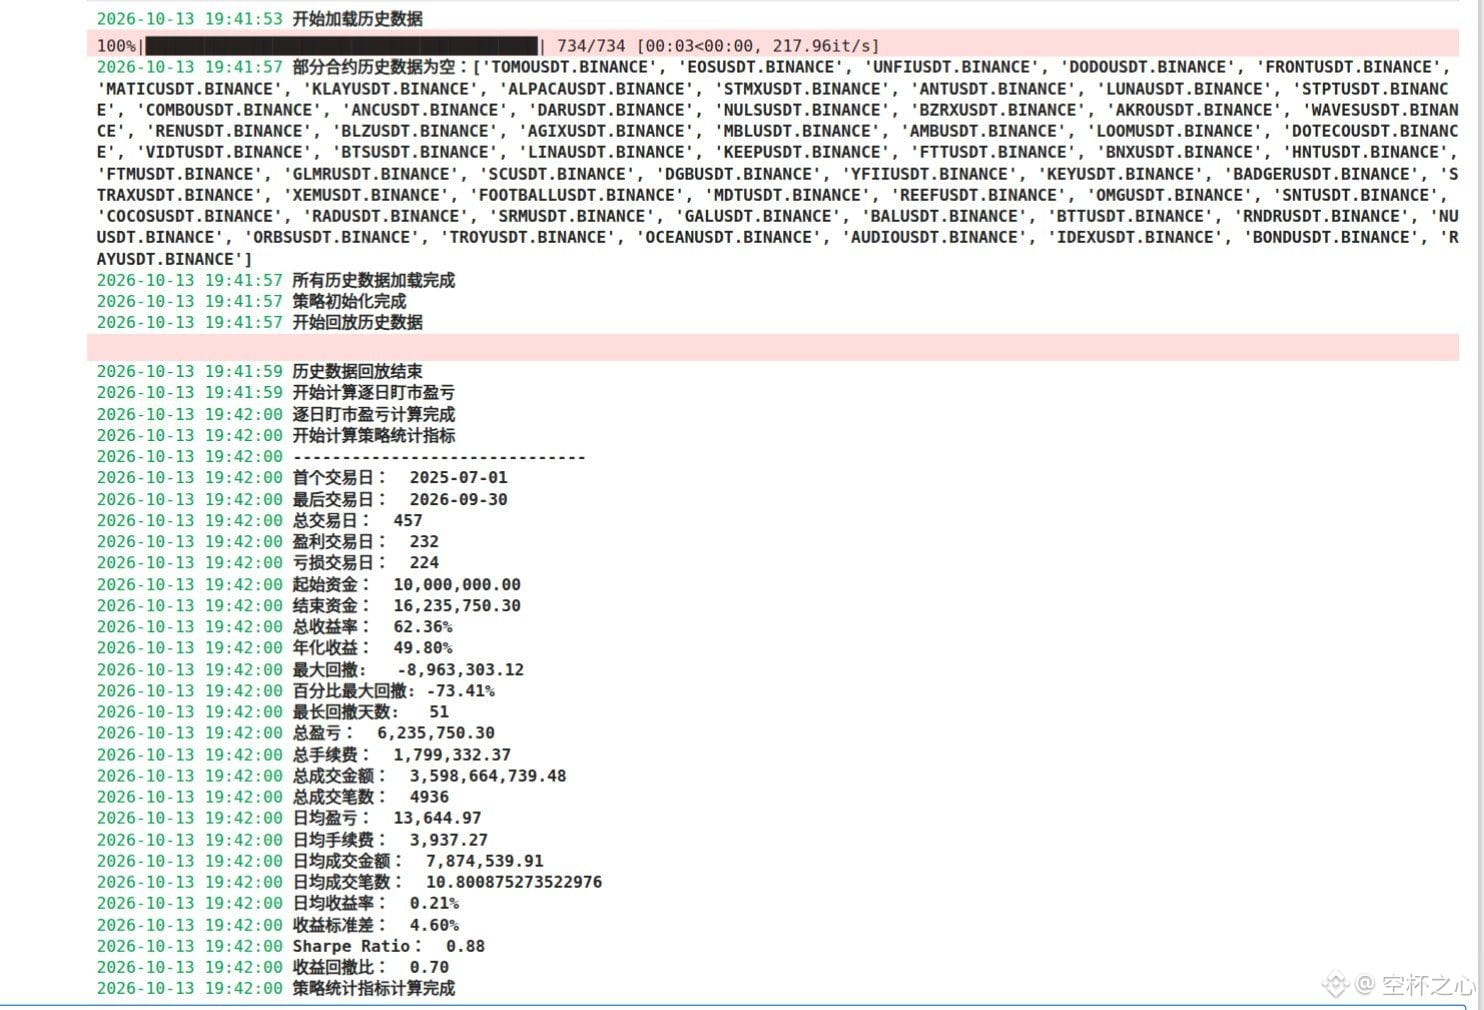
修完两个坑,回测终于出数了:
15 个月总收益 +62%,年化约 50%,夏普 0.88。
先别激动:最大回撤 -73%,光手续费就交了 180 万。
而且资金费、强平都还没建模,所以这只能说明管道通了,离"策略能用"还差得远。
还升级了模型:选股标签从"纯涨幅排名"换成"涨幅÷波动率再排名",训练早停也改成盯每日预测相关性。
昨天最大的体会:最花时间的不是写策略,是发现自己被自己的回测骗了。
今天把资金费成本补进去,再跑一轮。等我结果😤
#AIHarness投研工程 #量化交易员 #选币策略
第一反应是策略根本没交易。
结果查出来是引擎在装死:457 天里有 178 天账户资金是负的,触发了爆仓保护,所有指标拒绝计算。
顺着这条线挖出两个 bug。
Bug 一号:最小报价单位,被设成了 0.01。
下单价格要按它取整。
池子里很多币不到 0.005 美元,挂单价(收盘价+1%)取整后直接变成 0。
后果:报 0 的买单永远不成交,卖单反而必成交。多头买不进、空头平不掉,账上从五五开变成 3.7 个多头对 9.7 个空头,等于天天裸空。
修之前先查了数据:池子里 829 个币,价格最多用到 8 位小数,最便宜的一笔是 0.0000034 美元。
于是把报价单位定成 1e-9(小数点后 9 位),留一个数量级的余量。
改完订单成交率回到 100%,报价归零的订单清零。
Bug 二号:杠杆。
策略参数是照抄期货示例的,默认 3 倍名义敞口。
加密波动大,3 倍下资金天天在零附近晃,随时触发爆仓保护。
降到 1 倍,再没爆过。
修完两个坑,回测终于出数了:
15 个月总收益 +62%,年化约 50%,夏普 0.88。
先别激动:最大回撤 -73%,光手续费就交了 180 万。
而且资金费、强平都还没建模,所以这只能说明管道通了,离"策略能用"还差得远。
还升级了模型:选股标签从"纯涨幅排名"换成"涨幅÷波动率再排名",训练早停也改成盯每日预测相关性。
昨天最大的体会:最花时间的不是写策略,是发现自己被自己的回测骗了。
今天把资金费成本补进去,再跑一轮。等我结果😤
#AIHarness投研工程 #量化交易员 #选币策略