

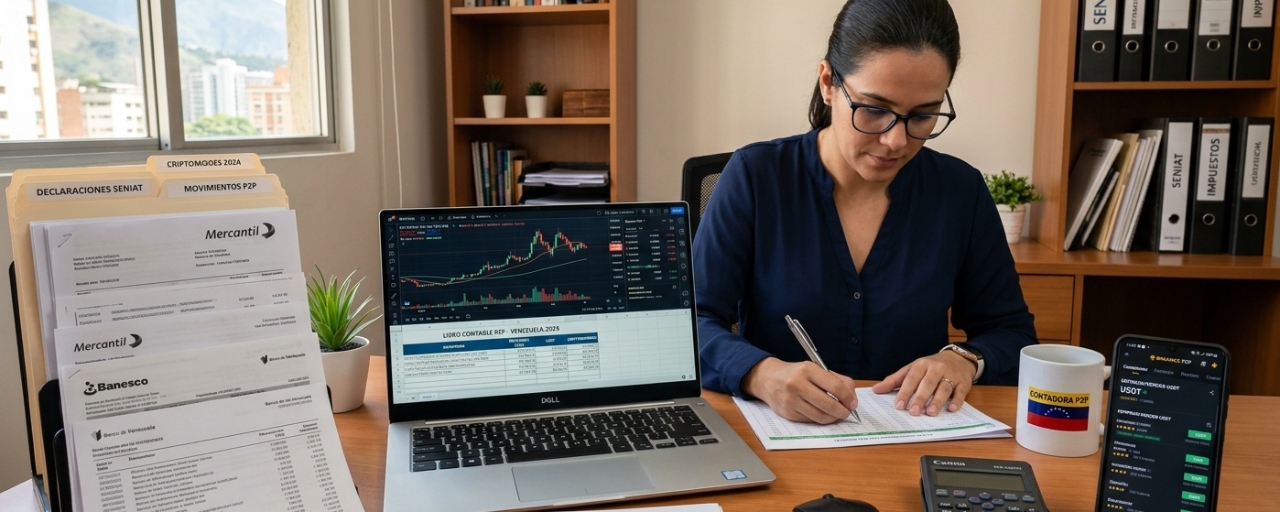

ベネズエラでP2P(個人間)取引を適切かつ体系的に会計処理することは、財務上の安心を保ち、銀行口座の凍結を避け、税法上の規定を遵守するうえで不可欠です。暗号資産に特化した独自の法的名称を持つ税制や「特別会計」は存在しませんが、同国の会計・税務規則では、特定の指針に従い、所定の記録を作成することが求められています。
ベネズエラでP2Pを適切に会計処理・管理するうえで、考慮すべき主な点は次のとおりです。
1. 会計の枠組み(BA VEN-NIF基準)
無形資産としての記録:ベネズエラの一般に公正妥当と認められた会計原則の適用通達(BA VEN-NIF 12)に基づき、暗号資産は通常、事業活動の性質に応じて、無形資産または棚卸資産に適用される会計基準に従って取り扱われます。
専門家によるサポート:デジタル資産の表示および評価が国内会計基準に準拠するよう、公認会計士(CPC)の助言を受けて会計記録を整備・整理することを強くお勧めします。
2. 実質的な課税計算の基礎(純利益と総取引額)
よくある誤り:P2P取引や裁定取引における大きなリスクの一つは、銀行口座で動いた資金の総額を実際の収入と混同することです。
実際の利益:P2P取引の会計には、純利益(暗号資産の取得価格と売却価格の差額から運営手数料を差し引いた金額)のみを記録する必要があります。購入と売却を時系列で記録してこれを証明すれば、銀行口座で動いた総額に対して課税されたり、税額が算定されたりするのを防げます。
3. SENIATへの納税義務(所得税-ISLR)
「その他の収入」として申告:暗号資産の売買で得た純利益は、ISLRの年次確定申告(個人の場合は、該当する申告書などを通じて)の「その他の収入」の欄に含める必要があります。
税務調査に備えた証憑の保管:SENIAT(ベネズエラ国税庁)による監査や資料提出要求に備え、会計記録には以下を添付する必要があります。
ボリバルまたは外貨での入出金が記録された銀行取引明細。
取引所(Binanceなど)から直接取得・エクスポートした、完了済み注文の統合履歴。
取引開始時の初期資金の出所を示す、書類による裏付け。
罰金の防止:正式な記録を維持することで、収入の申告漏れに対して税法(COT)で定められた重い制裁を回避できます。罰金は、申告漏れとなった税額の100%から300%に及ぶ場合があります。
4. 取引の追跡可能性と運用上の安全性(銀行取引で重要)
ベネズエラにおけるP2P取引の会計は、SUDEBAN(銀行監督庁)や資金洗浄対策機関による予防的な口座凍結を避けるため、銀行取引の追跡可能性と密接に関係しています。
名義の厳格な一致:利用する銀行口座(モバイル決済または振込の送金元・受取先)は、P2Pプラットフォームに登録された名義人(氏名およびC.I./RIF)と完全に一致していなければなりません。第三者名義の口座は絶対に使用しないでください。
資金の三角移動は一切しない:親族、知人、または自分のユーザー名義ではない法人名義口座からの支払いは拒否してください。こうした支払いは、資金の会計上および法的な追跡可能性を損ないます。
定期的なデジタルバックアップ:支払い証明、注文履歴、スクリーンショットを毎月保存してください。これらのファイルは、合法的な事業モデルのもとで取引していることを銀行に示すための主な証拠となります。
💰💰💰💰