

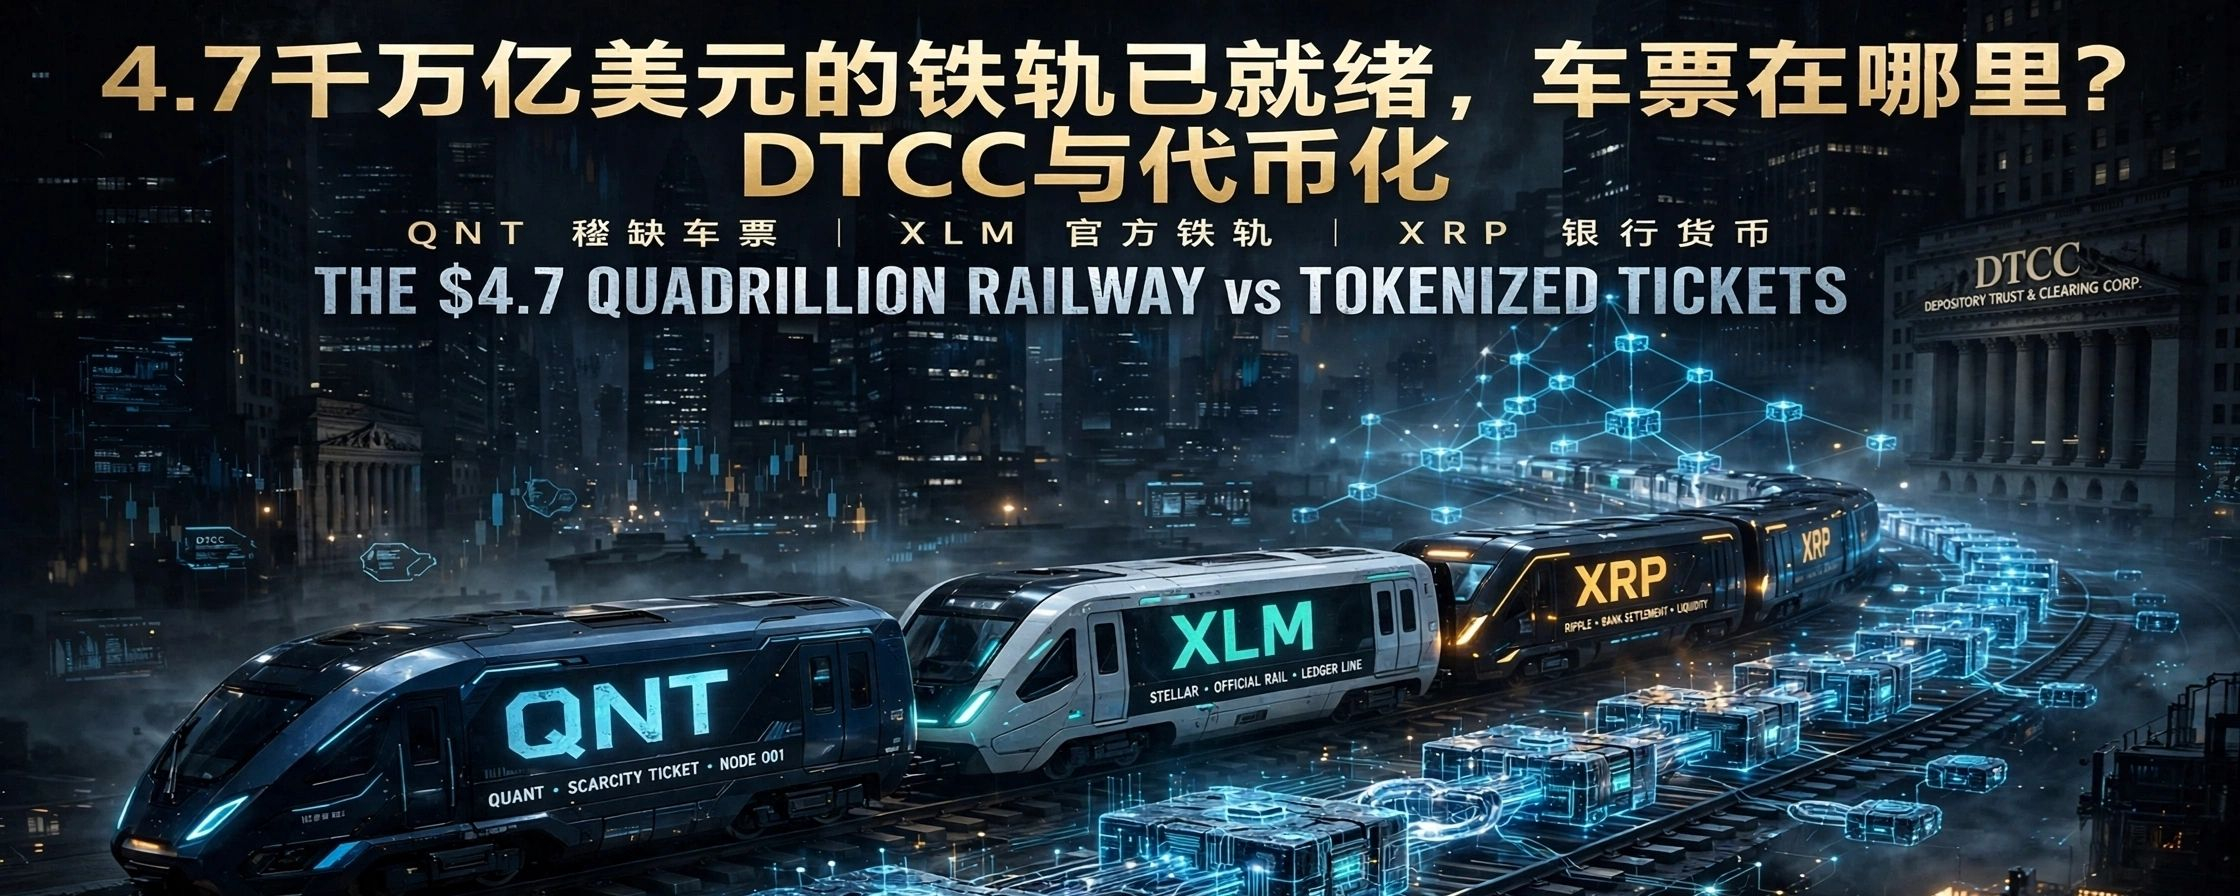
الجميع يتحدث عن نمو ترميز الأصول الحقيقية، وعن دخول البنية المالية التقليدية إلى عالم البلوكشين. لكن السؤال الأهم ليس فقط: كم تبلغ قيمة الأصول التي ستُرمّز؟ بل أي جزء من هذا النشاط سيخلق طلبًا اقتصاديًا حقيقيًا على العملة التي تشغّل الشبكة؟
في عام 2025، عالجت شركات DTCC معاملات أوراق مالية بلغت قيمتها 4.7 كوادريليون دولار، وقدمت شركة الإيداع التابعة لها خدمات الحفظ للأوراق المالية التي بلغت قيمتها 114 تريليون دولار. هذه أرقام ضخمة، لكنها تصف نشاط البنية المالية التقليدية، ولا تعني أن هذه القيم ستُنقل بالكامل إلى البلوكشين أو إلى عملة مشفرة بعينها.
هنا تظهر أهمية التمييز بين نجاح البنية التحتية، ونمو الأصول المرمّزة، والقيمة الاقتصادية التي قد تعود على العملة الأصلية للشبكة.
1. $QNT — البنية التحتية للتشغيل البيني
أعلنت The Clearing House في سبتمبر 2026 اختيار Quant لدعم مبادرتها للأموال على السلسلة، بهدف ربط النشاط المالي على البلوكشين بأنظمة الدفع التقليدية، وتنسيق المعاملات وتسوية الودائع المصرفية المرمّزة.
وتدير The Clearing House شبكات دفع مملوكة لمجموعة من أكبر المؤسسات المصرفية الأمريكية.
لماذا يستحق QNT المتابعة؟
لأن نجاح حلول التشغيل البيني في القطاع المالي قد يعزز أهمية التقنية التي تطورها Quant. ويُستخدم رمز QNT ضمن منظومة Quant للوصول إلى خدمات Overledger وفق نموذجها التجاري.
لكن هناك سؤال استثماري لم يُحسم بمجرد الإعلان عن الشراكة: ما مقدار الطلب الإضافي على رمز QNT الذي سينتج فعلًا عن استخدام المؤسسات لهذه التقنية؟
لا يكفي القول إن البنوك ستحتاج إلى حبس كميات محددة من QNT ما لم يكن ذلك مثبتًا في آلية تشغيلية أو تجارية معلنة. كما أن اختيار التقنية لا يضمن ارتفاع سعر رمزها.
المخاطر: قد تنجح التقنية تجاريًا دون أن ينتقل الأثر الاقتصادي إلى الرمز بالقدر الذي يتوقعه المستثمرون، فضلًا عن مخاطر التقييم والمنافسة والتنفيذ.
2. $XLM — شبكة عامة تدخل البنية المالية التقليدية
أعلنت DTCC ومؤسسة Stellar Development Foundation في مايو 2026 خططًا لإتاحة أصول تحتفظ بها DTCC بعد ترميزها على شبكة Stellar خلال النصف الأول من 2027.
وتشمل خطط خدمة الترميز أصولًا مؤهلة مثل أسهم شركات مؤشر Russell 1000، وصناديق المؤشرات المتداولة، وأوراق الخزانة الأمريكية، وفق الضوابط التنظيمية المعمول بها.
كما أعلنت Stellar وصول قيمة الأصول الحقيقية المرمّزة على شبكتها إلى 4 مليارات دولار في 1 سبتمبر 2026.
لماذا يستحق XLM المتابعة؟
لأن توسع استخدام Stellar في المدفوعات والأصول المرمّزة قد يعزز دورها بوصفها بنية تحتية مالية عامة. ويُستخدم XLM في دفع رسوم الشبكة ومتطلبات الحد الأدنى للأرصدة.
لكن الرسوم الأساسية المنخفضة تطرح سؤالًا مهمًا بشأن العلاقة بين حجم النشاط وقيمة الرمز.
فالحد الأدنى الأساسي للرسوم هو 0.00001 XLM لكل عملية. وبافتراض دفع الحد الأدنى لكل عملية، فإن مليار عملية تعادل 10,000 XLM، وليس مبلغًا ثابتًا بالدولار؛ إذ تتغير القيمة النقدية وفق سعر العملة، وقد تختلف الرسوم في ظروف ازدحام الشبكة أو عند تنفيذ معاملات العقود الذكية.
وهذا لا يعني أن نمو الاستخدام بلا قيمة، بل يعني أن حجم المعاملات وحده لا يكفي لتقدير الطلب الاقتصادي على XLM. ينبغي أيضًا دراسة طبيعة المعاملات، ومتطلبات الأرصدة، وآليات دفع الرسوم، ومدى استمرار النشاط.
المخاطر: قد تنمو الأصول المرمّزة على Stellar دون أن يتناسب نمو سعر XLM مع نمو تلك الأصول، كما أن الإعلان عن ربط تقني لا يضمن حجم الاستخدام المستقبلي أو أثره على السعر.
3. $XRP — المدفوعات والبنية المالية
يُعد XRP أصلًا رقميًا مرتبطًا بمنظومة Ripple، ويُستخدم في بعض حالات الدفع والسيولة والتحويلات وفق تصميم الخدمة المعنية.
ويتميز الرمز بآلية عرض معروفة تتضمن حدًا أقصى تاريخيًا يبلغ 100 مليار XRP، مع حرق جزء من رسوم المعاملات. لكن الحرق المرتبط بالرسوم لا يعني تلقائيًا ندرة مؤثرة في السعر؛ إذ يعتمد أثره على حجم الحرق مقارنة بالعرض المتداول والطلب في السوق.
لماذا يستحق XRP المتابعة؟
لأن تطور استخدام الأصول الرقمية في المدفوعات والسيولة العابرة للحدود، وتطور البيئة التنظيمية، قد يؤثران في الاهتمام بمنظومة Ripple وأصل XRP.
لكن يجب تصحيح فكرة شائعة: ISO 20022 معيار لتبادل الرسائل المالية، وليس اعتمادًا رسميًا لعملة مشفرة بعينها. لذلك لا يصح تقديم XRP باعتبارها العملة الوحيدة المعتمدة رسميًا ضمن هذا المعيار.
كذلك، فإن الحديث عن صناديق ETF أو توقعات السوق يجب أن يستند إلى حالة تنظيمية محددة ومصدر موثوق، لا إلى مجرد احتمال أو تداول شائعة.
المخاطر: قد ترتفع التوقعات حول XRP دون أن تتحول إلى استخدام فعلي متناسب، كما أن المنافسة والتقييم العام للسوق والتطورات التنظيمية عوامل مؤثرة.
الخلاصة: نجاح الشبكة ليس هو نفسه نجاح الرمز
الترميز قد يفتح فرصًا جديدة أمام الأسواق المالية، لكنه لا يمنح كل عملة مرتبطة بشبكة مستخدمة عائدًا مضمونًا.
قبل تقييم أي من هذه المشاريع، اسأل ثلاثة أسئلة:
1. الطلب: هل يتطلب استخدام التقنية طلبًا مستمرًا على الرمز نفسه، أم يمكن تقديم الخدمة مع احتياج محدود إليه؟
2. انتقال القيمة: هل توجد آلية واضحة تربط نمو النشاط الاقتصادي بالطلب على العملة، أم أن العلاقة تعتمد أساسًا على توقعات السوق؟
3. التقييم والمخاطر: هل يعكس السعر الحالي فرص النمو المتوقعة بالفعل؟ وما المخاطر المتعلقة بالمنافسة، والتنفيذ، والسيولة، والمعروض؟
قد تستفيد تقنية من تبني المؤسسات لها، بينما يظل أثر ذلك على رمزها محدودًا. وقد يستفيد الرمز من عوامل تتجاوز الاستخدام، مثل السيولة والتوقعات وظروف السوق. لا توجد معادلة بسيطة تضمن النتيجة.
أما الأصول المرمّزة مثل $BENJI أو $USDY، فينبغي تقييمها بحسب طبيعتها وحقوق حاملها ومخاطرها وشروطها؛ فهي ليست بديلًا متطابقًا للعملات الأصلية للشبكات، ولا يضمن نمو الترميز عائدًا عليها.
الخلاصة الاستثمارية: لا تبحث فقط عن الشبكة التي ستُستخدم، بل افهم كيف يمكن أن ينعكس استخدامها على الأصل الذي تفكر في شرائه.
أي مشروع يستحق الدراسة؟ القرار لا ينبغي أن يُبنى على وعد بانفجار سعري، بل على الأدلة، وآلية انتقال القيمة، والتقييم، وإدارة المخاطر.