

指数が見せる錯覚
アルトコイン・シーズン指数(時価総額上位100銘柄のアルトコインのうち、ビットコインを上回る割合)は66に上昇し、1年ぶりの高水準を記録した。ただし、従来のアルトシーズンの確認基準は75%で、現時点ではまだ届いていない。
さらに目を引くのは、26のテーマ分類のうち20が下落していることだ。DeFi、NFT、Memeなど複数の分野が同時に急拡大した2021年とは対照的に、今回はクロスチェーンブリッジやデータ可用性などのインフラ系資産だけが上昇。ソーシャル、Meme、Solanaエコシステムなど、ユーザー向けのテーマは総じて下落している。
資金はNEARとICPへ
イーサリアムETFは9営業日連続で資金流出となり、10月6日だけで7,510万ドルが流出した。資金がイーサリアムのエコシステムから流出したのは確かだが、資金を受け入れた2つの主役は性質が大きく異なる。
NEAR:ETFが下支え。BitwiseのNRR ETFは9月末に約5,800万ドルを集めたが、流通量のわずか0.55%にすぎず、資金流入も急速に鈍化した。1日あたりの流入額は3,550万ドルから300万ドルへ減少。年間収益はわずか2,000万ドルなのに、約70億ドルの時価総額を支えている。Intentsプロトコルは310億ドルの取引を処理したが、手数料収入はわずか200万ドルだった。価格上昇を支えているのは、ETFによる希少性の物語とデリバティブのレバレッジだ。
ICP:30日間で18.47%上昇した背景にあるのは、CyclotronモジュールのAIをめぐる物語と、インフレ率を3%未満に引き下げるデフレ政策だ。TVLはわずか1,600万~6,900万ドル、週間アクティブ開発者は357人で、流動性は小規模取引所に集中している。これはほぼ個人投資家の投機と短期的な資金ローテーションによるものだ。
これが最も決定的な証拠だ
ビットコインの1%価格帯の板の厚みは1,170万ドルに達し、暴落当日から75%増加した。
イーサリアムの0.5%価格帯の板の厚みは倍増し、420万ドルに達した。
アルトコインのドル建て板の厚みは2025年初頭から約3分の1減少し、現物の週間取引高も暴落週を依然として約3分の2下回っている。
BTCとETHの板の厚みは、暴落当日や2025年、2026年初頭の水準を上回っている。マーケットメーカーは主要銘柄を実際に買い増している。一方、アルトコインの上昇は、ますます薄くなる流動性プールの中で起きている。
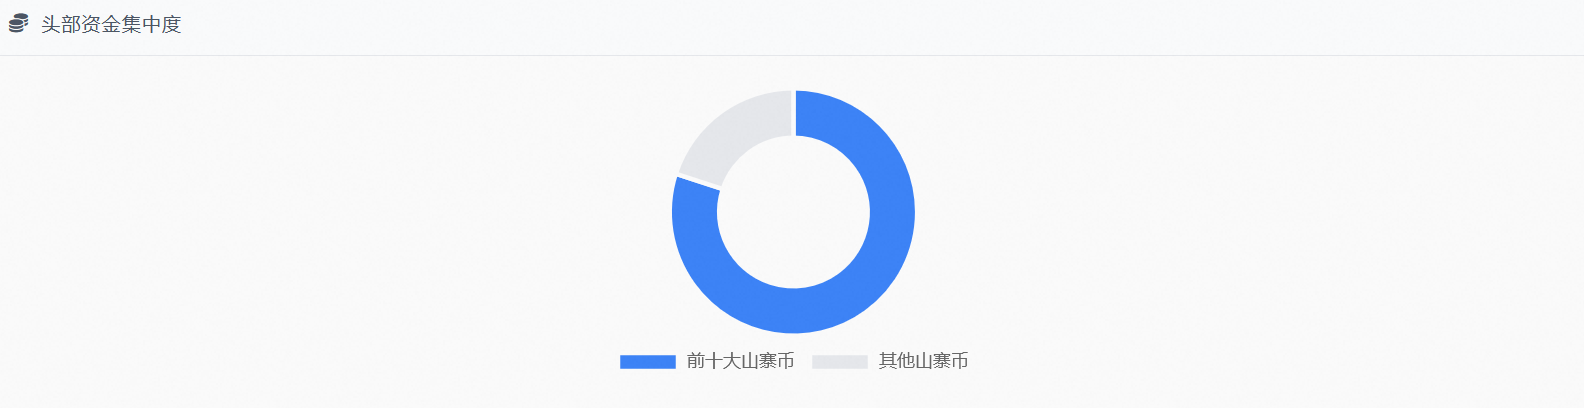
上位10銘柄のアルトコインが資金の80%超を吸収。時価総額10億ドル超のアルトコインは、2021年のピーク時の約105銘柄から約58銘柄に減少した。資金の循環の恩恵を受けるのは一握りの有力プロジェクトに限られ、ロングテールは枯渇している。
構造的な資金の奪い合い
3つの条件はどれも満たされていない。指数は75%を突破しておらず、BTCドミナンスは依然として58%を上回り、資金は中小型銘柄に広がっていない。一方で、流動性の格差、バリュエーションとファンダメンタルズの乖離、デリバティブ取引の過度な集中は、すべて当てはまっている。
これが「構造的な資金の奪い合い」だ。イーサリアム以外の有力プロジェクトが主導し、物語性とETF商品に動かされる一方、新たな資金流入を欠いたローテーションゲームである。
どう対応すべきか
注目すべき重要指標は2つ。アルトコイン・シーズン指数が75%を継続的に上回るか、そしてBTCドミナンスが58%を下回って安定するかだ。それまでは、すべての上昇を反発として扱うべきだ。
資金の出どころを見極めよう。ETFと実際の収益がある資産と、物語性とデフレだけに頼る資産では、調整時の下落幅はまったく異なる。$ICP $NEAR
