



主なポイント
Bitunixの分析によると、世界的な債券市場の損失が借入コストを押し上げており、中央銀行が追加利上げを行う必要性を低下させる可能性がある。
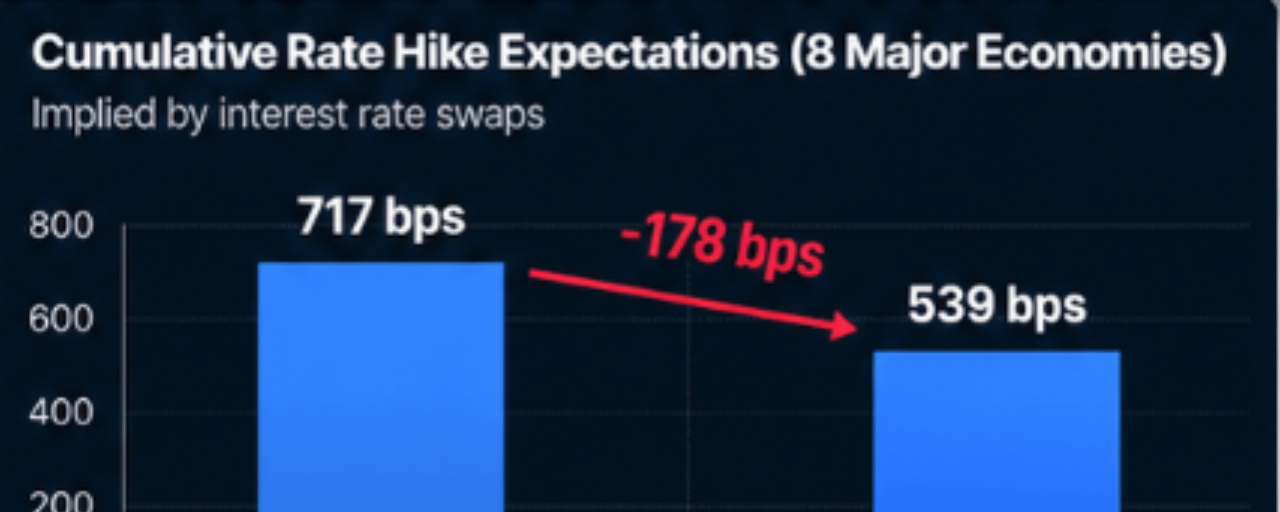
主要8経済圏の累積利上げ予想は178ベーシスポイント低下し、717ベーシスポイントから約539ベーシスポイントとなった。
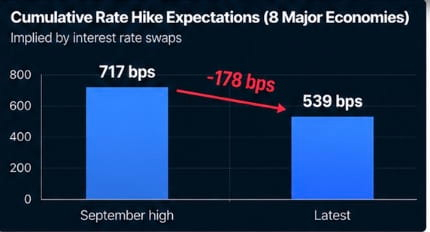
米国10年国債のタームプレミアムは約0.98ポイントに上昇し、2014年以来の高水準となった。
野村は、米国の9月のコアCPI上昇率を前月比0.227%と予想する一方、ガソリン価格の上昇が総合インフレ率を押し上げる可能性があるとみている。
エネルギー価格のインフレが長引けば、金融環境がすでに引き締まっているにもかかわらず、中央銀行はさらなる金融引き締めを迫られる可能性がある。
債券利回りの上昇、利上げなしでも金融環境を引き締める
Bitunixが10月12日に公表した分析によると、世界的な債券売りによって市場主導の金融引き締めが生じている。長期金利の上昇が家計や企業の借入コストを押し上げているためだ。
利回りの上昇により、住宅ローン金利、企業の資金調達コスト、ハイイールド債市場での借入費用が上昇している。追加の中央銀行介入がなくても、経済需要が弱まる可能性がある。
主要8カ国の金利スワップは現在、累計約539ベーシスポイントの利上げを織り込んでいる。9月のピークである717ベーシスポイントから低下した。
178ベーシスポイントの低下は、債券市場が独自に金融環境を引き締めるなか、投資家が追加の金融引き締めの必要性を見直していることを示唆する。
米国債のタームプレミアム、2014年以来の高水準に
この債券売りは、中央銀行の政策金利見通し以外の要因も反映している。
この分析によると、米国10年国債のタームプレミアムは約0.98ポイントに上昇し、2014年以来の高水準に達した。
この上昇は、投資家が長期国債を保有するために、より高い上乗せ利回りを求めていることを示している。
政府の借入需要、財政を巡る不透明感、AIインフラへの投資などが、利回り上昇圧力の要因となっている。
最近の米国債入札では利回り上昇を受けて需要が再び高まったものの、長期債の供給を巡る懸念は根強い。
米国CPIがFRBの次の動きを左右する可能性
今後発表される米国のインフレ指標は、金融環境の引き締まりによってFRBの追加利上げの必要性が低下するかどうかを判断するうえで重要となる。
野村は、9月のコアCPIが前月比0.227%上昇すると予想しており、8月の0.290%から伸びが鈍化する見通しだ。
一方、ガソリン価格が9.3%上昇すると予想されており、総合CPIを前月比で約0.58%押し上げる可能性がある。
こうした乖離はFRBの見通しを複雑にする。特に、エネルギーコストの上昇が基調的なインフレに波及し始めた場合はなおさらだ。
セントルイス連銀のアルベルト・ムサレム総裁も、今後6~9カ月の間に追加の金融引き締めが必要になる可能性を示唆している。
米国債利回りの上昇がビットコインやリスク資産に及ぼす意味
金融市場への影響は、借入コストの高止まりがインフレと経済活動をうまく抑制できるかどうかに左右される。
利回りの上昇によって住宅需要、企業投資、個人消費が鈍化すれば、中央銀行が政策金利をさらに引き上げる必要性は低下する可能性がある。
しかし、インフレ圧力が再び強まれば、市場の借入コスト高と中央銀行による追加引き締めが同時に起こる可能性がある。
ビットコインなどのリスク感応度の高い資産にとって、この違いは重要だ。政策金利の利上げ予想が後退しても、長期米国債利回りが高止まりすれば、金融環境が緩和するとは限らない。
重要なのは、インフレの根強さを受けて追加の金融政策措置が必要になる前に、債券市場の引き締まりが需要を十分に冷やせるかどうかだ。