


誰もが今週発表される米国のインフレ指標を待っている。
だが、より重要なのは数字そのものではないのかもしれない。10月にFRBがどう対応するかだ。
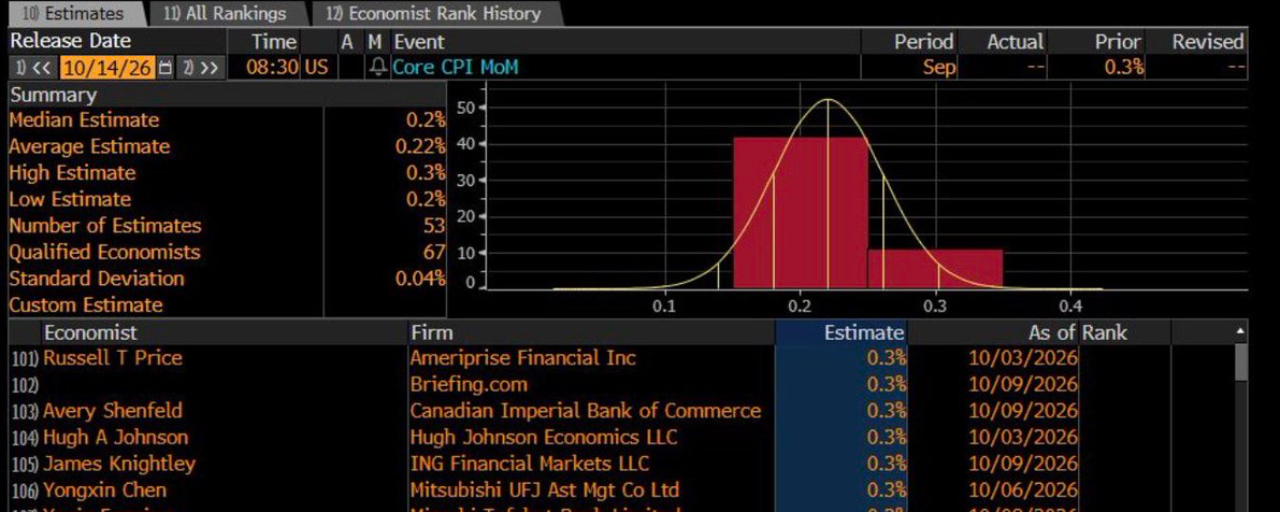
9月のインフレ率に関する市場予想:
↑ 総合CPI:前月比0.6%、前年比3.6%
↑ コアCPI:前月比0.2%。上振れリスクに傾いている
0.2%なら安心できそうだ。
ただし、予想の分布を見ると、サプライズがあるとすれば、上振れする可能性のほうが高そうだ。
一方で:
↓ ウィリアムズ氏とジェファーソン副議長の発言で、10月利上げの可能性は市場でほぼ織り込まれなくなった。
↑ ミシガン大学のデータによると、家計の長期インフレ期待は、FRBの2%目標を依然として大きく上回っています。
これは制御不能なインフレではありません。
しかし、インフレ期待は一段と定着しつつあります。
なぜこれが重要なのでしょうか?
1- インフレ期待が定着すると、金融緩和のコストは高くなります。
2- 長期債市場は、FRBの忍耐強い姿勢を過度に寛容な政策の表れと受け止め、より高い利回りを求める可能性があります。
3- これは7月にも見られました。FRBが一方向に動く一方で、金融環境は逆方向に動いたのです。
市場の他の部分はどうでしょうか?
金 $XAUT &銀 $XAG:インフレ期待が高止まりするなかで金利を据え置けば、実質利回りが低下する可能性があります。これは通常、貴金属にとって追い風となる環境です。
原油 $CL :FRBの影響を受けにくく、需給に左右されやすい資産です。ドル安がさらなる支援材料となる可能性があります。
ドル:市場が忍耐強い姿勢をハト派的と受け止めれば、ドルに下押し圧力がかかり、新興国通貨には恩恵となる可能性があります。
₿ ビットコイン:流動性に非常に敏感です。FRBが忍耐強い姿勢を保てば恩恵を受ける可能性がありますが、長期金利が急上昇すれば圧力にさらされるおそれがあります。
要するに、忍耐強い姿勢は実物資産にとって好材料となる一方、債券にとっては悪材料となる可能性があります。
ただし、慎重さが重要です。1か月分のデータだけでは、インフレのトレンドは判断できません。
本当の問題は、FRBが10月に利上げするかどうかではありません。
問題は、30年物米国債市場がその決定を受け入れるかどうかです。
コアインフレ率が0.2%以下なら、金利を据え置いても、大きな混乱なく受け入れられるかもしれません。
インフレ率が予想を上回れば、長期ゾーンの利回り上昇を通じて、市場が自ら金融引き締めを進める可能性があります。