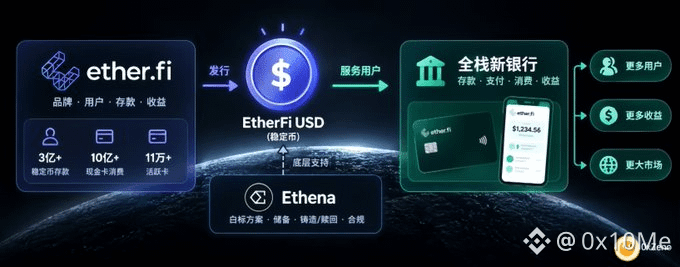
⚡️ みんな、EtherFi が独自のステーブルコインを発行するよ。名前は EtherFi USD。基盤には Ethena のホワイトラベル方式をそのまま採用する。準備金、発行・償還、コンプライアンスといった面倒な業務はすべて Ethena に任せ、EtherFi はブランド、ユーザーとの関係、預金収益を手元に残す。
プラットフォームにはすでに3億ドルを超えるステーブルコイン預金があり、キャッシュカードの累計利用額は10億ドル近く、アクティブカードは11万枚を超えている。
資金もユーザーもすでにそこにいる。カードや口座そのものが、すぐに使える流通チャネルだ。これまでは、預かった資金が他社のステーブルコインに置かれていても、EtherFi が得られる利益は限られていた。これからは独自のコインに転換し、基盤となる運用戦略が生む収益を、より多く自社に取り込める。フルスタック型のネオバンクを目指すプロジェクトにとって、自然な一歩だ。
Ethena のホワイトラベル戦略は明快だ。提携先のユーザーを奪わず、ステーブルコインに関する煩雑な業務だけを標準化する。提携先はフロントエンドとブランドを担い、Ethena はバックエンドを担う。これまでにも MegaETH の USDm や Jupiter の jupUSD があったが、いずれも規模は大きくなく、USDe の供給量に占めるホワイトラベル分の割合もまだ非常に小さい。今回 EtherFi が持ち込む規模は明らかに大きい。さらに、ネオバンクはチェーンや DEX とは違い、すでに預金がある。利用シーンを作ってから資金を集める必要がない。
うまくいけば、Ethena がより多くのネオバンクと提携する際のモデルになる可能性が高い。両者には、ある程度競合する面もある。Ethena 自身もネオバンクの方向へ進んでおり、EtherFi もセルフカストディ型ネオバンクの中では着実に実行しているプロジェクトの一つだ。それでも今回の提携は、両者とも既存のパイを奪い合うより、暗号資産ネイティブ層を超えた、より大きな市場に目を向けていることを示している。
結果として、アプリ側がブランドとユーザーを担い、バックエンドは少数のインフラ事業者に集約されるという、ますます一般的なモデルが生まれている。ステーブルコインの発行者が増えても、準備金がより分散化するとは限らない。むしろ、基盤となる発行・償還・コンプライアンスは、さらに集中する可能性がある。
Ethena にとっての利点は、より多くのアプリがインフラに接続され、USDe の利用シーンと需要がともに増えることだ。EtherFi がプラットフォーム上の既存のステーブルコイン残高の一部を移せれば、上乗せされる規模はかなり大きくなる。具体的な手数料や収益分配はまだすべて公表されておらず、今後注目したい。
方向性はすでにはっきりしている。Ethena はステーブルコイン発行のバックエンド層になろうとしており、EtherFi のようなネオバンクは、現時点で最も相性のよい顧客層だ。