

CoinDesk 援引 Growthepie 统计数据显示,Robinhood Chain 链上活跃度出现显著回落。9 月中旬,这条交易所自研 L2 日均交易可达 1080 万笔;而在 10 月 2 日至 10 月 8 日区间,日均交易下滑至 620 万笔,环比降幅高达 42%。值得注意的是,Robinhood 仍在持续为 Swap 交易补贴 Gas 费,用户进行代币兑换无需承担网络手续费,但补贴政策依旧没能留住链上热度。这组数据直观暴露了交易所公链普遍面临的冷启动难题:依靠 Meme 炒作与补贴堆出来的链上指标,很难转化为长期可持续的生态。
从配套指标来看,本次链上降温属于投机活跃度收缩,并非用户资金大规模撤离。同期链上日活地址下降 31%,现货交易量下滑 21%;但链上存款规模稳定维持在 10 亿美元以上,永续合约交易量甚至逆势上涨 26%。资金没有大规模撤出,只是高频刷币的链上 Swap 交易大幅减少。这种分化现象,也帮助我们厘清很多人容易混淆的概念:链上交易笔数不等于真实资金体量。Robinhood Chain 前期的海量交易,大量来自 Meme 币发行、来回刷 Swap 的小额高频操作,并非大额资产转移或者真实业务需求。
生态热度崩塌的首要原因,在于整条链早期流量高度绑定 Meme 币投机行情。Robinhood Chain 上线之后,Pons 发射台成为生态流量核心,链上超过七成 DEX 交易都围绕各类 Meme 币展开。9 月中旬的交易高峰,正是 Meme 板块 FOMO 情绪最旺盛的阶段。大量玩家涌入 Pons 平台发币、炒币,反复在 DEX 买卖刷交易,一笔代币发行和多次兑换操作会拆分成多笔链上交易,快速推高链上交易笔数。
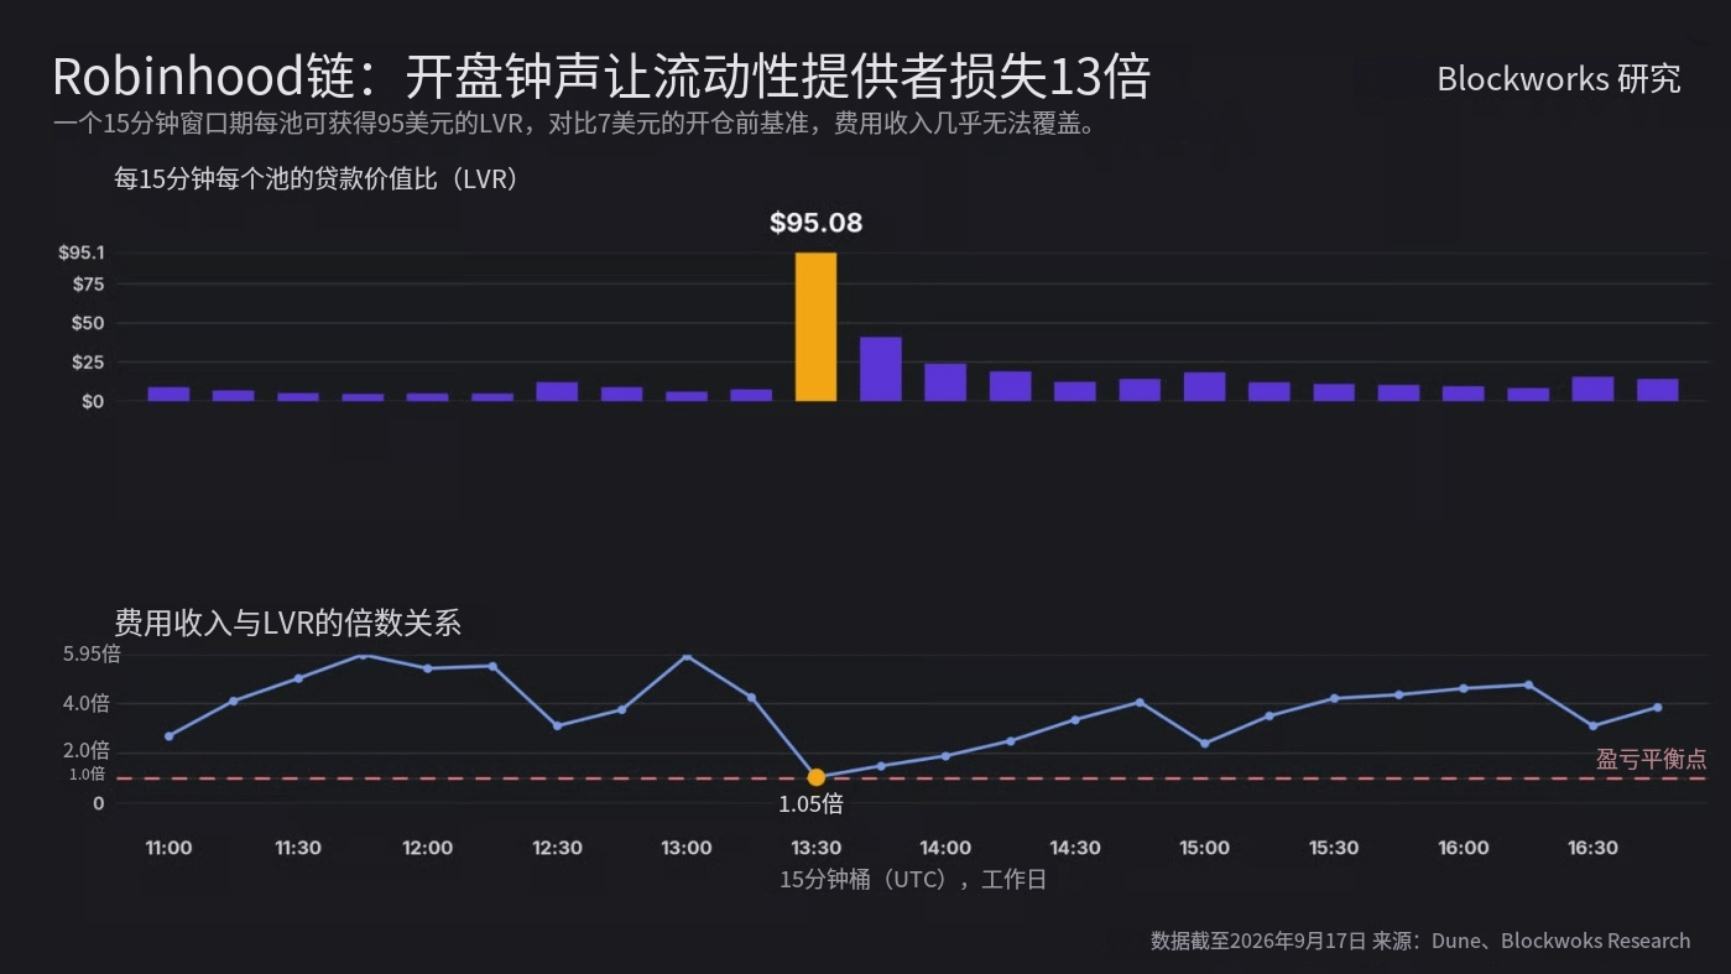
进入 9 月底到 10 月初,市场情绪快速转向。链上新发 Meme 代币数量锐减 72%,大量 Meme 币种价格腰斩甚至跌幅更高,Rug 项目频发,投机者的参与意愿快速消退。当 Meme 炒作周期走到尾声,原本用来刷量的高频 Swap 交易自然消失,链上交易笔数随之断崖下滑。Meme 行情的起落,直接左右了整条 L2 的活跃度,生态根基的脆弱性暴露无遗。
其次,Gas 补贴只能降低交易成本,无法创造真实的用户需求。Robinhood Chain 的免费 Gas 策略,本质是短期拉新的营销工具,它解决的是 “用户交易要花钱” 的门槛,但解决不了 “用户为什么要来这条链长期交易” 的核心问题。免费 Gas 吸引来的大多是薅激励、刷交易量的投机用户,这类用户对链本身没有忠诚度。一旦 Meme 叙事失效、行情转弱,补贴就失去吸引力,投机资金会立刻转向 Solana 等其他 Meme 赛道公链。单纯依靠补贴拉动链上指标,本质是制造短期数据泡沫,泡沫退潮之后,生态原形毕露。
Robinhood Chain 最初的核心叙事,是依托券商平台海量存量用户,落地股票代币 RWA,把传统金融用户带入 Web3 世界。这也是市场当初看好这条交易所 L2 的关键逻辑。但落地现实远不及预期:Robinhood 券商的传统股票用户,转化进入链上钱包参与链上交易的比例极低,绝大多数传统投资者并没有进入 Web3 生态。原本寄予厚望的股票代币 RWA 板块,交易量长期低迷,完全无法承接 Meme 行情退潮之后空出来的流量。整条生态除 Meme 发币之外,缺少借贷、衍生品等高频刚需应用,没有第二增长曲线来稳定链上活跃度。
Robinhood Chain 的案例,也为行业敲响警钟:交易所自研 L2 很容易陷入相同的发展陷阱。交易所手握庞大存量用户、资金资源,想要快速做出亮眼的链上数据,最便捷的路径就是 Meme 币 + Gas 补贴。这套打法可以在短时间内制造链上繁荣的假象,快速出圈、吸引投机资金。但这种繁荣是脆弱的,完全依附于短期市场情绪。一旦 Meme 周期结束,没有内生业务需求支撑,链上活跃度就会快速回落。
反观成熟公链,生态的核心竞争力来自多样化应用场景,用户参与链上交互是出于交易、借贷等真实需求,而非单纯追逐短期代币炒作。对于 Robinhood Chain 而言,后续生态发展的关键,不再是继续补贴 Gas、刺激短期 Meme 行情,而是真正落地 RWA 资产,搭建丰富的 DeFi 应用,吸引长期用户。
Robinhood Chain 本次数据回落,不代表这条链彻底失败,但它是一次典型的压力测试。它清晰证明:链上活跃度不是靠补贴和 Meme 叙事凭空堆出来的。交易所公链想要走得更远,必须跳出短期刷量思维,构建可持续的原生生态,完成从投机流量到真实用户的转化。否则,无论短期链上数据多么亮眼,都只是一轮短暂的泡沫行情。