
今は10月12日の未明で、今日は米国債の現物市場は休場だ。
コロンブス・デーのため、公式な曲線は更新されず、価格付けのウィンドウは火曜と水曜だけになった。
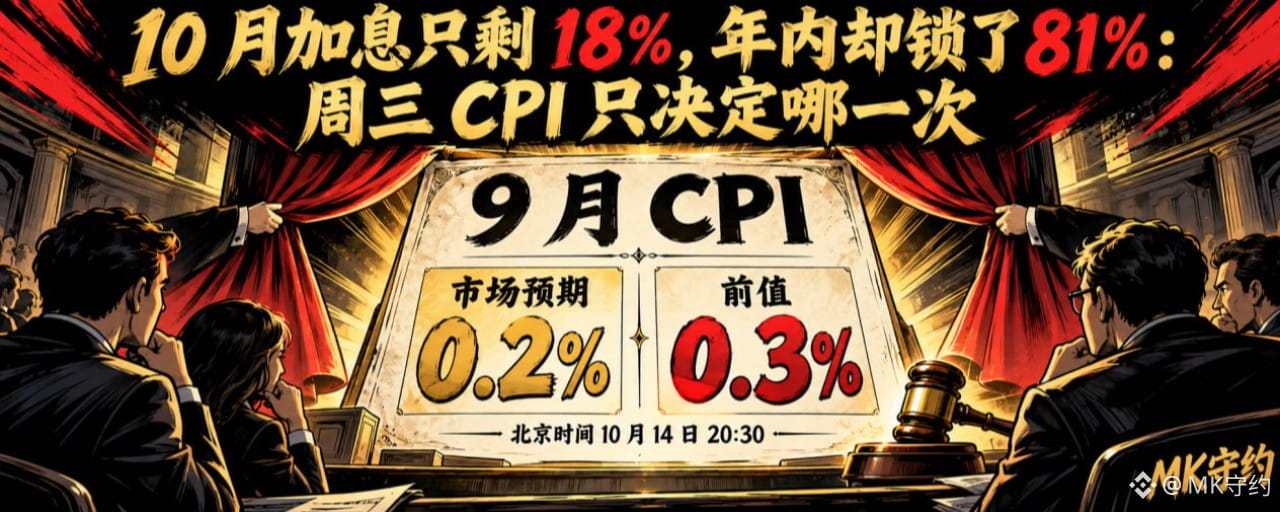
水曜の夜20:30に、9月のCPIが発表される。
市場が求めている答えは、インフレが高いかどうかではない。
彼らが欲しいのは時間表だ。
時間表というのは、このデータが方向を変えるのではなく、利上げの時期だけを変えるという意味だ。
FRBは9月16日に政策金利を3.75%~4.00%へ引き上げた。これは2023年以来初めての利上げだった。
12対0、全会一致で可決。
9月会合の議事要旨では、多くの当局者が年内にもう一度利上げするのが適切だと考えていた。
ドットチャートでは18人の当局者のうち16人が、まだ追加利上げが必要だと見ていた。
だが市場が織り込む10月利上げの確率は18%しかない。
年内に少なくとも一度は利上げする確率を、市場は81%と見ている。
年内利下げの確率を、市場は0とみている。
だから争点は方向ではなく、日付だけだ。
10月28日に動くのか、それとも12月9日まで先送りするのか。
今年の金利パスはもう反転した。年初に市場が賭けていたのは利下げで、今賭けているのは次にどのタイミングで一発食らうかだ。
だから本当に判断すべきなのは、インフレが下がるかどうかではなく、市場がすでにどのシナリオに金を払っているかだ。
これをデータに分解すると、注視すべき数字は一つだけになる。
今回はコア前月比が審判役だ。
前回は0.3%、市場予想は0.2%。
コア前月比が審判なのは、エネルギーと食品の変動は説明で片付けられても、コアはそうはいかないからだ。
コア前年比の予想は2.5%、前回は2.4%。
総合前年比の予想は3.6%、前回は3.4%。
総合前月比の予想は0.6%、前回は0.4%。
だから市場が予想するインフレは鈍化ではなく加速だ。
そして長期ゾーンはすでにその代償を織り込み始めている。
10年米国債は5.24%、30年は5.60%。
より短い残存期間のゾーンも5%前後にある。
イールドカーブ全体は右上がりだ。
長期ゾーンの高止まりには二つの解釈がある。インフレだという見方と、国債増発の供給だという見方だ。
この2つの解釈は政策への含意がまったく逆なので、長期ゾーンと短期ゾーンは今それぞれ別のことを言っている。
一つのデータが二つの解釈を同時に支えられるなら、そのデータがもたらすボラティリティは方向そのものより大きいはずだ。
長期ゾーンはインフレを警戒している。
短期ゾーンは雇用を待っている。
10年米国債利回りは10月1日に5.342%まで触れた。これは2002年初以来の高値だった。
10年の実質金利は2.91%だ。
実質金利とは、インフレを差し引いた後でも、借り入れの実質コストが依然として高いという意味だ。
これは金と株式バリュエーションを押さえつける針だ。
もう一つ、あまり語られない方向としてインフレ期待がある。
ミシガン大学の10月速報では、1年先のインフレ期待は4.7%で、前回は4.6%。
5年から10年先のインフレ期待は3.5%、前回は3.4%。
どちらも上向いている。
そしてインフレ期待は、FRBが最も制御不能を嫌うものだ。インフレ本体よりも押し戻すのが難しい。
期待は価格よりも下げにくい。
ただ、同じレポートの現況指数は44.7まで低下した。
前回から一気に大きく落ちた。
期待は上がっているのに、現況は崩れている。
これはソフトランディングの曲線ではない。スタグフレーションの曲線だ。
だからFRB内部でも一致していない。
ある当局者は、9月の利上げを持続的なインフレに対する保険と表現した。
エネルギー価格が他へ波及しないようにするためだ、と語る当局者もいる。
先週の雇用データは引き締め継続を支持していない。9月の非農業部門雇用者数は2.9万人増にとどまった。
8月のコアPCE前月比は0.2%で、こちらも市場予想を下回った。
ここ数週間で最も言うことを聞かないのはエネルギーで、原油価格は9月に約14%上昇した。
つまり今の状況は、インフレ期待は上向き、雇用は弱含みで、どちらも無視できないということだ。
では今、何を見るべきか。
クロスアセットの現場はこんな感じだ。
ドル指数は102.23で、102.50の下で足踏みしている。
今回のドルは金利に連れて動いておらず、この水準で何日も足止めされている。
バイナンスの無期限先物で金は4,205ドル、日中高値は4,212ドルだ。
実質金利2.91%をものともせず、金が4,200ドルを上回っている。この事実は少し考える価値がある。
S&Pは7,811ポイント、ナスダック100のQQQは751ドルだ。
S&Pとナスダックの上昇は利益だけで成り立っているわけではない。安いディスカウントレートにも支えられている。
どちらもなお歴史的高水準にある。
ビットコインは8.37万ドル、建玉は519.5億ドル。
ファンディングレートは0.0026%しかなく、大口のロング/ショート比は1.55だ。
84,450ドルから84,500ドルの上の壁には、たった3,156万ドルしか置かれていない。
その壁は薄い。
上に跳ねるのは簡単だ。
今回の仮想通貨相場の構造は昨年とまったく違う。レバレッジが一巡しているので、ボラティリティは小さい。
バリュエーション面はまだ整理されていない。
最後に方向だけ伝える。
もしコア前月比が0.2%なら、10月据え置き・12月利上げという織り込みは維持される。
まずドルが緩み、金が恩恵を受け、その次に仮想通貨が来る。
長期ゾーンは必ずしも下がらない。国債増発の問題は変わっていないからだ。
0.2%まで落ちても、それを好材料と読むべきではない。ただ12月へ問題を先送りするだけだ。
もしコア前月比が0.3%かそれ以上なら、10月利上げの賭けが戻ってくる。
ドルは102.50の上抜けを試し、10年米国債利回りは5.342%を試す可能性がある。
逆に、0.3%も暴落の始まりではない。ただ時間表を1か月半前倒しにするだけだ。
そのとき最も痛むのは仮想通貨ではない。
仮想通貨のファンディングレートは0.0026%しかなく、レバレッジは薄い。
最も痛いのはバリュエーションだ。S&Pもナスダックも高値圏にあり、金利が上がれば最初に殴られるのは彼らだ。
仮想通貨に対する二つのシナリオの違いは、方向ではなくペースにある。
だから私にも確定的なことは言えない。
だからこそ、この稿では断定を避けている。
だから水曜の夜は、この3つの数字だけ見ればいい。
コアCPIの前月比、ドル102.50、10年米国債5.342%。
見るべきは3つの数字のうち、どれが最初に崩れるかだけだ。
それまでは、インフレが鈍化することを前提にしてはいけない。
そして本当に警戒すべきは、自分のレバレッジだ。
— MK守約