



10月7日、BTCは83,000ドルを割り込み、24時間で5億5,000万ドル相当のレバレッジポジションが清算された。10月9日には80,427ドルまで下落し、ETFからの週間資金流出額は4億8,490万ドルに達した。
同じ日、ブレント原油は104ドルを突破。30年物米国債利回りは5.731%に達し、2002年以来の高水準となった。
3つの出来事が、同じ日に起きた。
これは偶然ではない。完全な波及の連鎖だ。
連鎖の第一環:ホルムズ海峡。
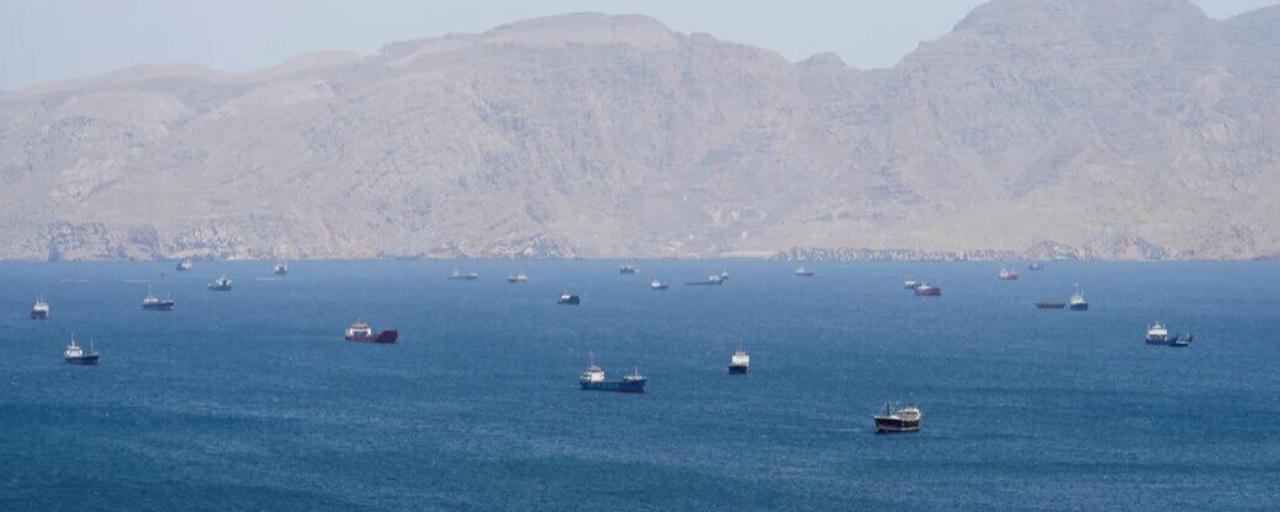
Kplerのデータによると、ホルムズ海峡の原油通過量は戦時中のピークから27%減少し、少なくとも日量1,010万バレルに落ち込んだ。これは戦前の水準のわずか74%だ。10月6日には、海峡を通過した商船はわずか7隻で、過去2カ月で最低となった。
世界の石油貿易の5分の1が通過する要衝が、いま締め付けられている。
原油価格が104ドルを超えたのは、需給の問題ではない。リスクプレミアムだ。
連鎖の第2段階:軽油。最も厳しい局面だ。
原油高なら、みんなニュースを見る。軽油高なら、トラック運転手が仕事を続けられなくなる。
軽油価格は、道路貨物輸送や物流コストに直結する。ムーディーズのチーフエコノミスト、Mark Zandiの試算によると、軽油価格が1ガロン当たり1ドル上昇した状態が続けば、総合インフレ率は0.1ポイント上昇する。現在の上昇幅は約2.5ドルで、PCEインフレ率を約0.25ポイント押し上げると予想される。
バークレイズはさらに率直だ。今年、軽油価格は約80%上昇し、コアインフレ率を0.15~0.23ポイント押し上げる可能性があるという。
原油はニュース、軽油は請求書だ。G7が急いで軽油備蓄を放出するのは慈善事業ではない。CPIを落ち着かせるためだ。
連鎖の第3段階:FRBが追い打ちをかける。
10月7日に公表された9月の会合議事録には、こう明記されている。大半の当局者は、年内の追加利上げが「適切となる可能性がある」と考えており、エネルギー価格はインフレにとって「最大の課題」の一つに挙げられた。
ある当局者は、利上げはエネルギー市場のショックによる物価上昇を抑えるのに役立つと明言した。
平たく言えば、原油価格が下がらなければ利上げする。軽油価格が下がらなければ利上げする、ということだ。
連鎖の第4段階:米国債利回りが、資金を直接吸い上げる。
30年債利回りは5.731%。2002年以来、誰も見たことのない水準だ。
無リスク金利が1ベーシスポイント上がるたびに、BTCを保有する機会費用は見直される。米国債の年利が5.7%あるなか、キャッシュフローを生まないBTCを持つのは、国債と資金を奪い合っているようなものだ。
ドル高が進み、リスク資産全体に重圧がかかっている。BTCを売り崩しているのは暗号資産業界の人々ではなく、米国債利回りだ。
いま唯一の変数は、ロシアの軽油50万トンだ。
10月10日、ロシアは軽油の輸出禁止措置を正式に一部解除し、50万トンの国際市場への供給を認めた。トランプ氏とプーチン氏が合意した内容で、米財務省も暫定的な許可を出した。
この50万トンとG7が放出した備蓄によって軽油のクラックスプレッドを本当に押し下げられれば——エネルギーインフレ期待が和らぐ→米国債利回りが低下する→BTCに一息つく余地が生まれる。
しかしホルムズ海峡のリスクが続き、供給増が輸送コストに食われれば——BTCは「インフレ・利上げ」の重力場で揺さぶられ続ける。80,000ドル防衛戦は、まだ始まったばかりだ。