


主要ポイント
CoinDeskの分析によると、ビットコインは2026年に極端な価格変動日を10日記録し、これは2018年の弱気相場全体での8日を上回った。
ビットコインの年率換算ボラティリティは2018年の84%から約46%に低下したが、通常のボラティリティに対して異常に大きな値動きはより頻繁になった。
2024年以降、ビットコインは3シグマの取引日を26回記録し、これに対してNvidiaは8回、S&P 500は16回、金は12回だった。
アナリストは、従来のボラティリティベースのリスクモデルでは、突然の市場ショックへのエクスポージャーを過小評価する可能性があると警告している。
機関投資家の参加とデリバティブ市場の流動性拡大により、極端な価格変動がなくならなくとも、市場の耐性は高まった可能性がある。
ボラティリティ低下にもかかわらず、ビットコインでは極端な値動きの日が増加
ビットコインでは、全体的なボラティリティが大幅に低下したにもかかわらず、2026年に統計的に異例な日次価格変動が、2018年の弱気相場よりも多く発生している。
CoinDeskの分析によると、今年、ビットコインでは直近の取引パターンから標準偏差3つ分以上の価格変動があった取引日が10日記録された。2018年は年間を通じて8日だった。
この分析では、こうした事象をビットコインの過去30日間の実現ボラティリティと比較している。
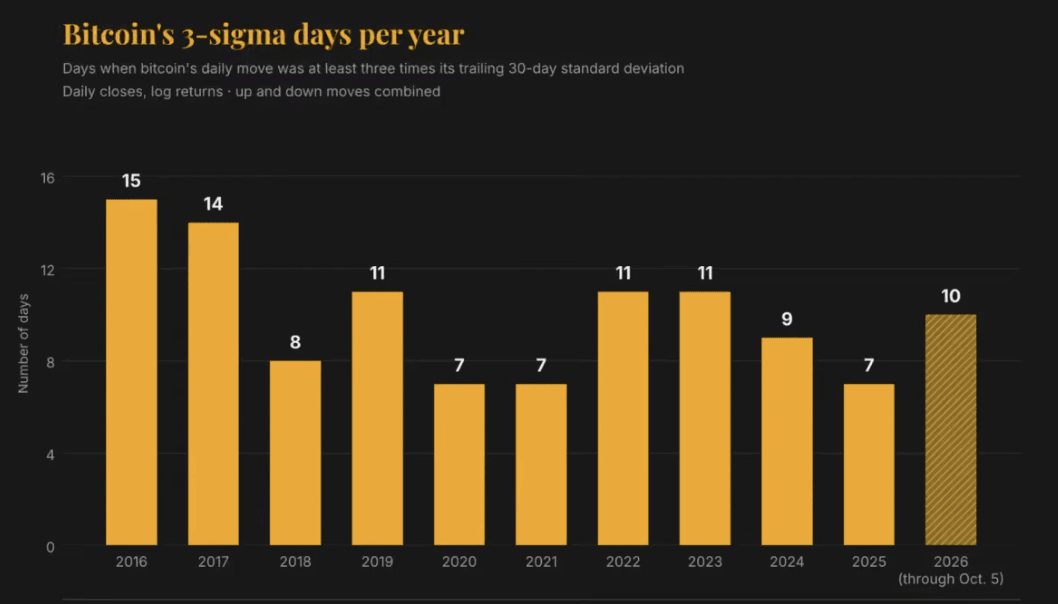
ビットコインの年率換算ボラティリティは、2018年の84%に対し、2026年には約46%まで低下した。一方、3シグマ変動の平均幅は約10%から7%に縮小した。
この結果は、ビットコインの通常の価格変動は穏やかになったものの、直近のボラティリティと比べて異常に大きな値動きは依然として頻繁に起きていることを示している。
ビットコインの極端な値動きはエヌビディアや金を上回る
2024年以降、ビットコインのボラティリティは約47%でエヌビディアと同程度だったが、極端な値動きがあった取引日の頻度は大幅に高かった。
資産 | 2024年以降の3シグマ変動日数 |
|---|---|
ビットコイン | 26 |
S&P 500 | 16 |
金 | 12 |
エヌビディア | 8 |
この比較は、全体的なボラティリティが同程度の資産同士であっても、異常に大きな価格変動が起きる頻度には違いがあることを示している。
ビットコインのボラティリティ低下がリスクを過小評価させる可能性
市場参加者は、バリュー・アット・リスク(VaR)を含む従来型のリスクモデルでは、極端な損失がもたらす深刻さを十分に捉えきれない可能性があると警告している。
DeribitのCEO、ルーク・ストライヤーズ氏は、リスク管理手法では期待ショートフォールがますます取り入れられていると述べた。期待ショートフォールは、損失のしきい値だけに注目するのではなく、市場環境が最悪となった際の損失規模を推定する。
アナリストは、マクロ経済ショックやデリバティブのポジションの混雑も、ビットコイン価格の急変を引き起こす要因として挙げた。
ボラティリティの売りやコールの上書きに関わる戦略は、予想外の展開を受けてトレーダーが急速にポジションを調整する際、市場の動きを増幅させる可能性がある。
機関投資家の流動性が市場ショックの吸収に寄与
極端な価格変動が続くなかでも、市場参加者からは市場の耐性が高まっている兆候が報告された。
パラダイムは、ビットコインで直近に報告された3シグマの変動が起きた9月21日、過去最高となる67億ドルのオプション取引を仲介した。
パラダイムのEMEA(欧州・中東・アフリカ)責任者、ニコラ・クアトラヴォー氏は、市場の耐性向上について、参加者の高度化、リスク管理の強化、機関投資家の関与拡大によるものだと説明した。
この分析は、ビットコイン市場の構造が成熟する一方、平均ボラティリティの低下が、急激で大幅な価格変動にさらされるリスクの低下を必ずしも意味しないことを示唆している。