
CoinShares:米国債市場は、次回のFRBの決定よりもBTCにとって重要になる可能性がある。
10年物米国債の利回りは5.3%を超え、30年物は5.7%に達しました。いずれも20年以上ぶりの高水準です。通常、これは#BTCにとってマイナス要因です。利回りが高まると、リスクのないドル建て資産の魅力が増し、金融環境が引き締まるためです。
しかし、#CoinSharesのリサーチ責任者、ジェームズ・バターフィル氏は、利回り上昇の背景にある要因に注目しています。
景気の強さとFRBの引き締め政策への期待を背景に債券市場が下落しているのであれば、BTCには圧力となります。しかし、米国の財政の持続可能性への懸念から投資家が高いリスクプレミアムを求めているのであれば、BTCは政府の通貨に代わる選択肢、そして財政リスクへのヘッジと見なされ始める可能性があります。
懐疑派は、もちろん、ここで笑みを浮かべ、暗号資産は従来の金融に代わるものだと何度も語られてきたことを思い出すでしょう。そして、その暗号資産が結局は暴落し、保有者が大損したことも。しかし暗号資産の支持派は、2023年春に米国の銀行危機が暗号資産市場上昇の引き金の一つとなったことを思い出すでしょう。
BTCにとって前向きな材料となるのは、米財務省の措置に対する市場の反応が弱かったことです。8月、同省は長期債の買い戻し額を1回あたり少なくとも40億ドルへと倍増させましたが、利回りに目立った低下は見られませんでした。バターフィル氏によると、短期的な流動性支援によって財政をめぐる懸念が解消されたわけではありません。
一方でFRBは、根強いインフレと労働市場の減速の間で難しい舵取りを迫られており、市場は金利だけを軸にシナリオを描くことができません。
7月中旬以降、暗号資産ファンドへの資金流入は111億ドルに達しましたが、最近はそのペースが鈍化しています。CoinSharesは、これをむしろマクロ経済の不確実性と関連づけています。
今、最大の焦点は、FRBの金融緩和への期待だけでなく、米国の財政リスクへのヘッジとしてBTCに資金が流入し始めるかどうかです。現時点では、これはまだ変化が確認されていないシナリオにすぎません。そして懐疑派は、こうした問いの立て方そのものに対しても、やはり笑みを浮かべるでしょう。
私たちの見解では、どのシナリオも排除すべきではありません。特に、現在のトレンドがそのシナリオを裏づけているならなおさらです。
以前、BTCのチャートと、当社のインジケーター「P73 Trend & Target Dynamics」が示す強気シグナルをご紹介しました。週足では、安定した上昇トレンドに回帰しています。BTCの見通しが文句なしに強気となるのは、2週足でも安定した上昇トレンドに移行した場合です。
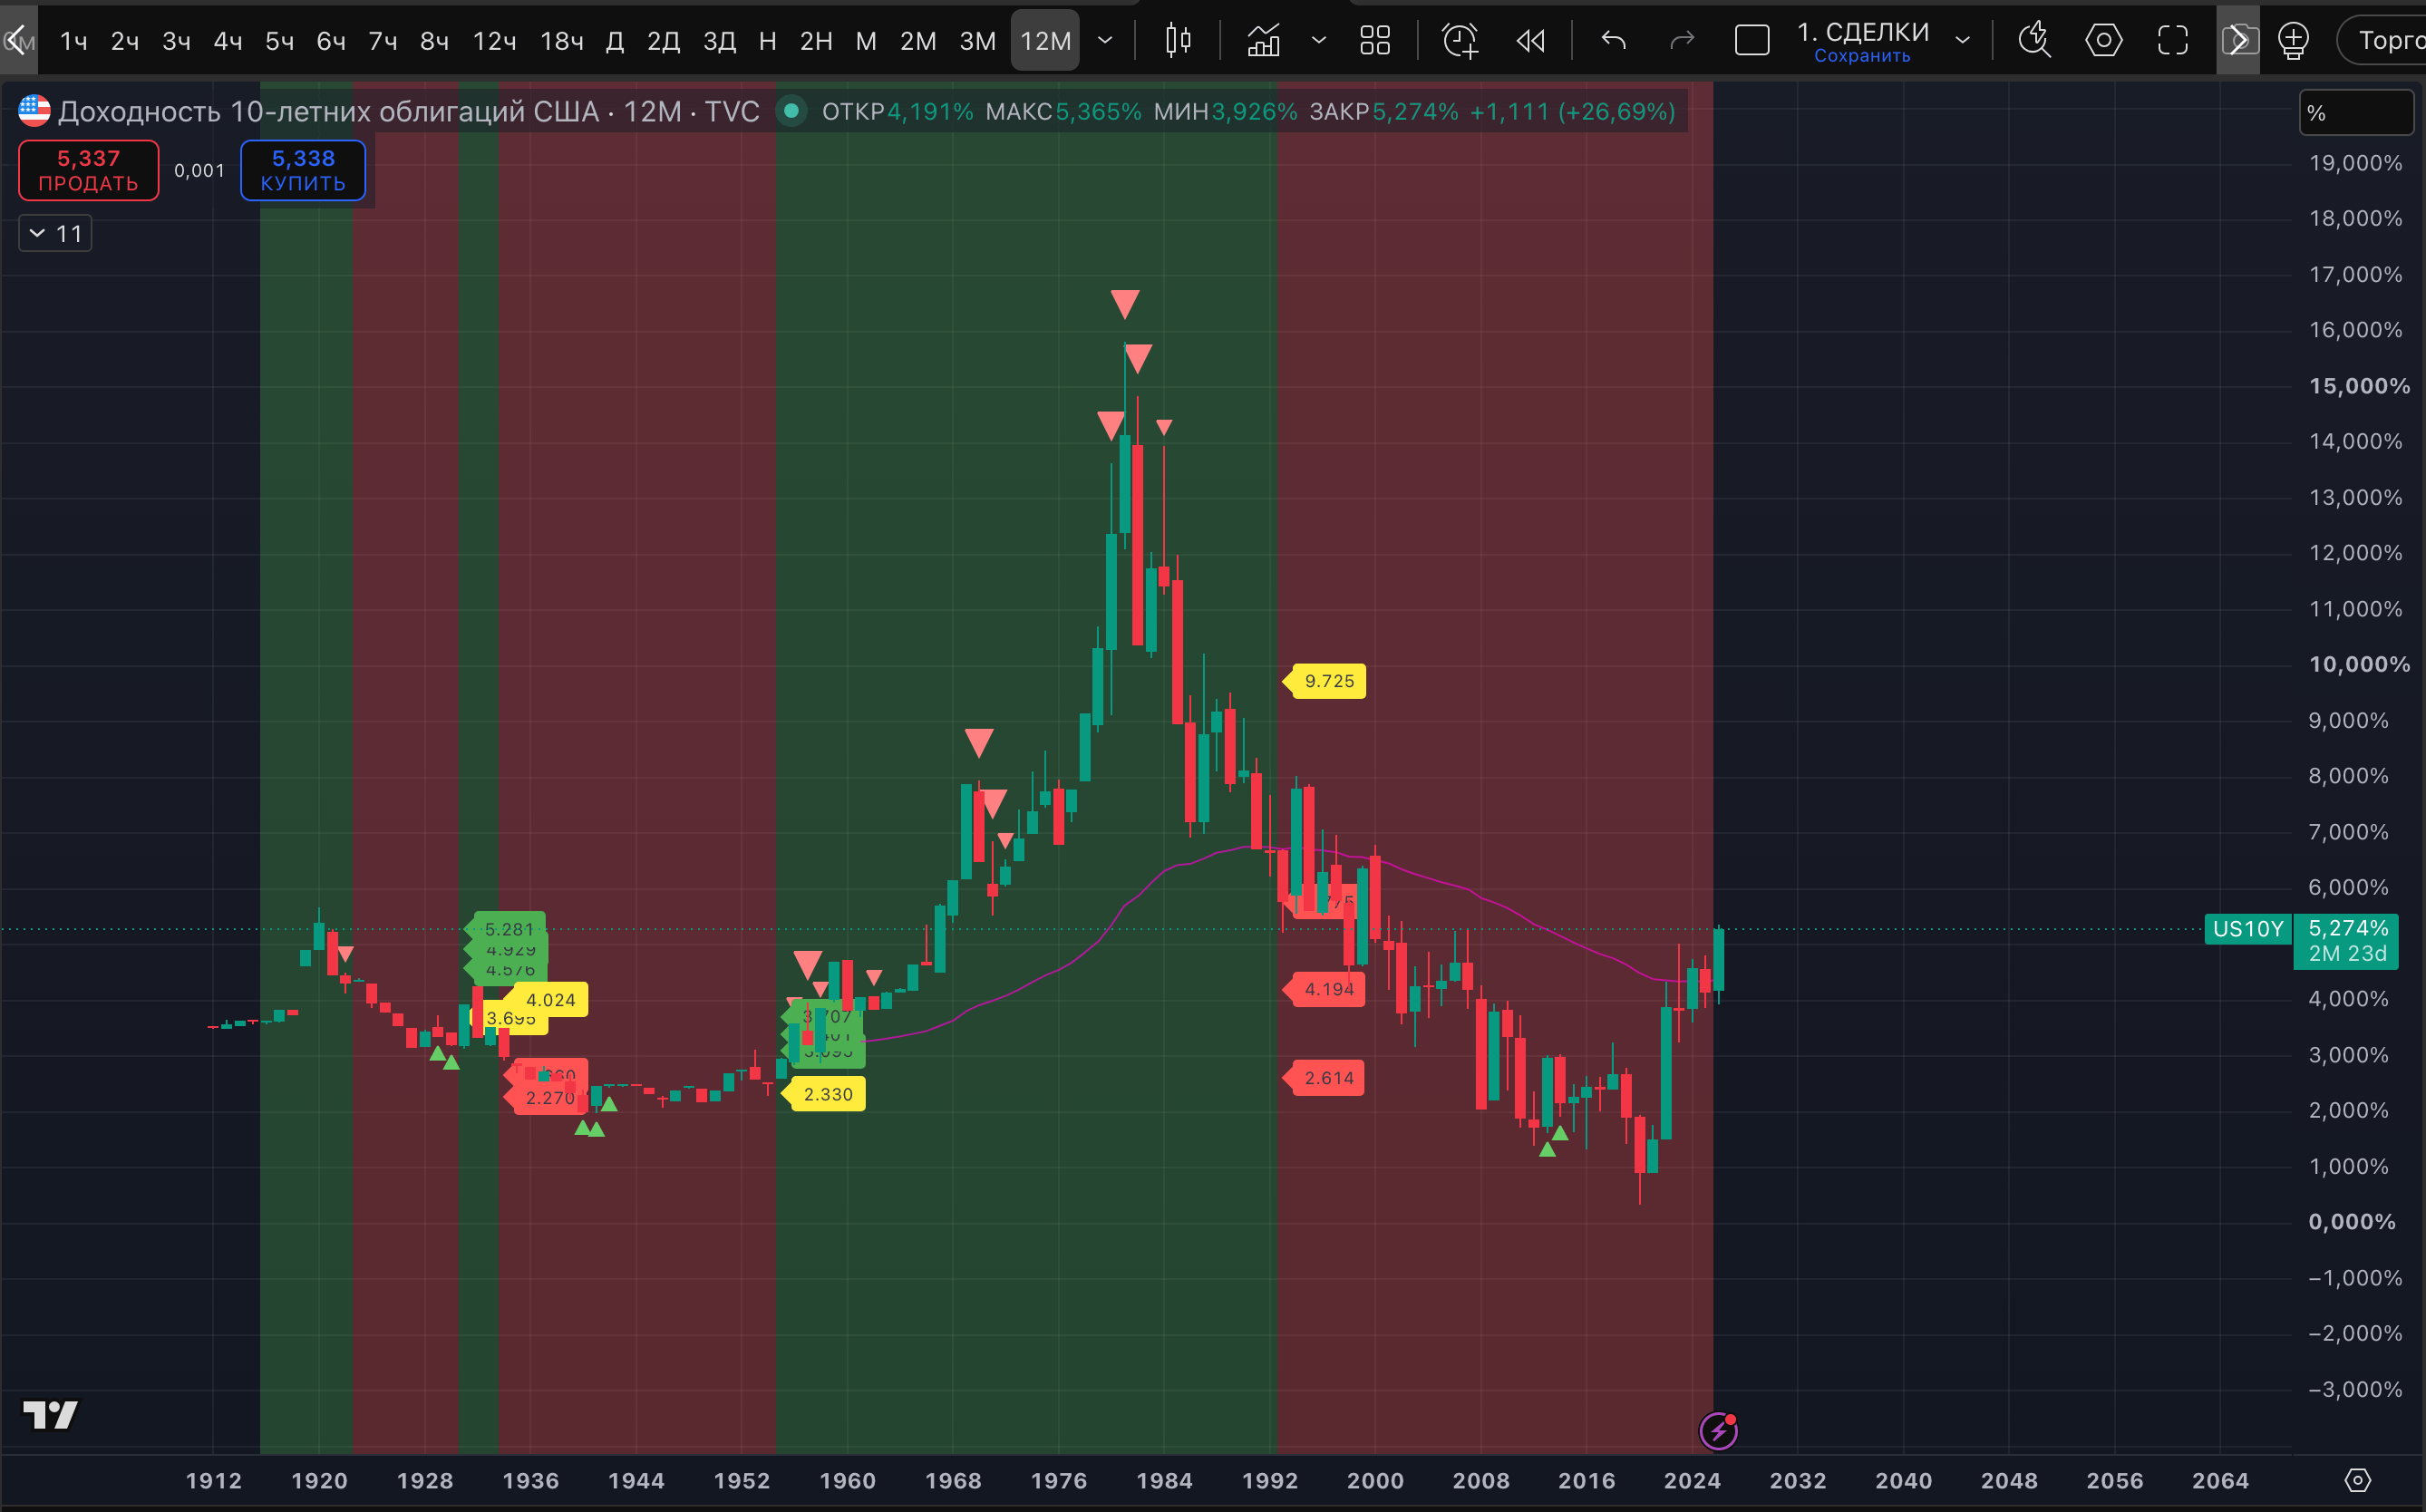
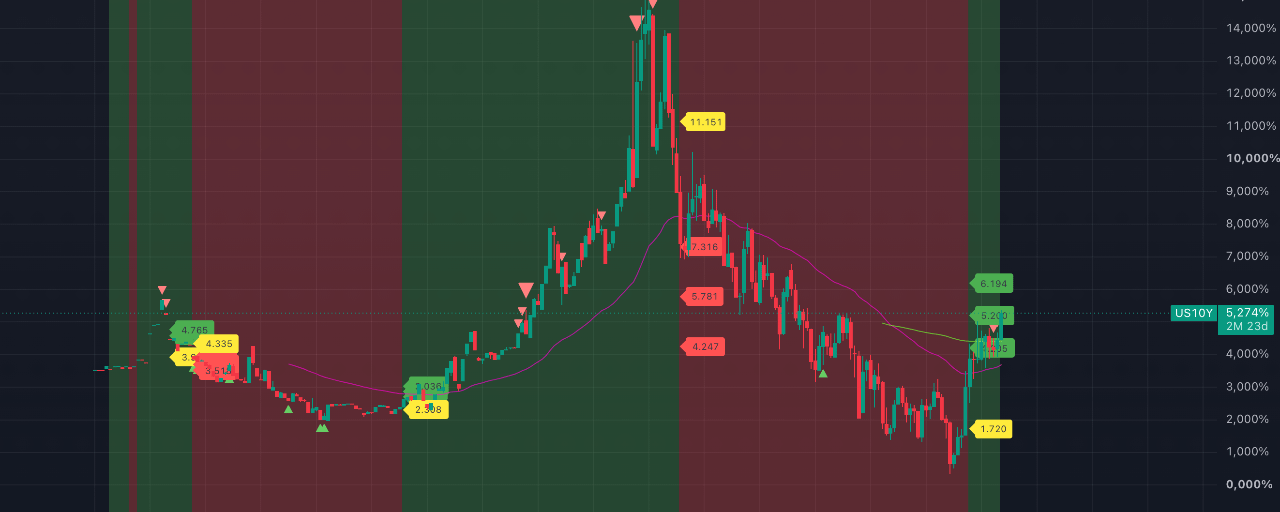
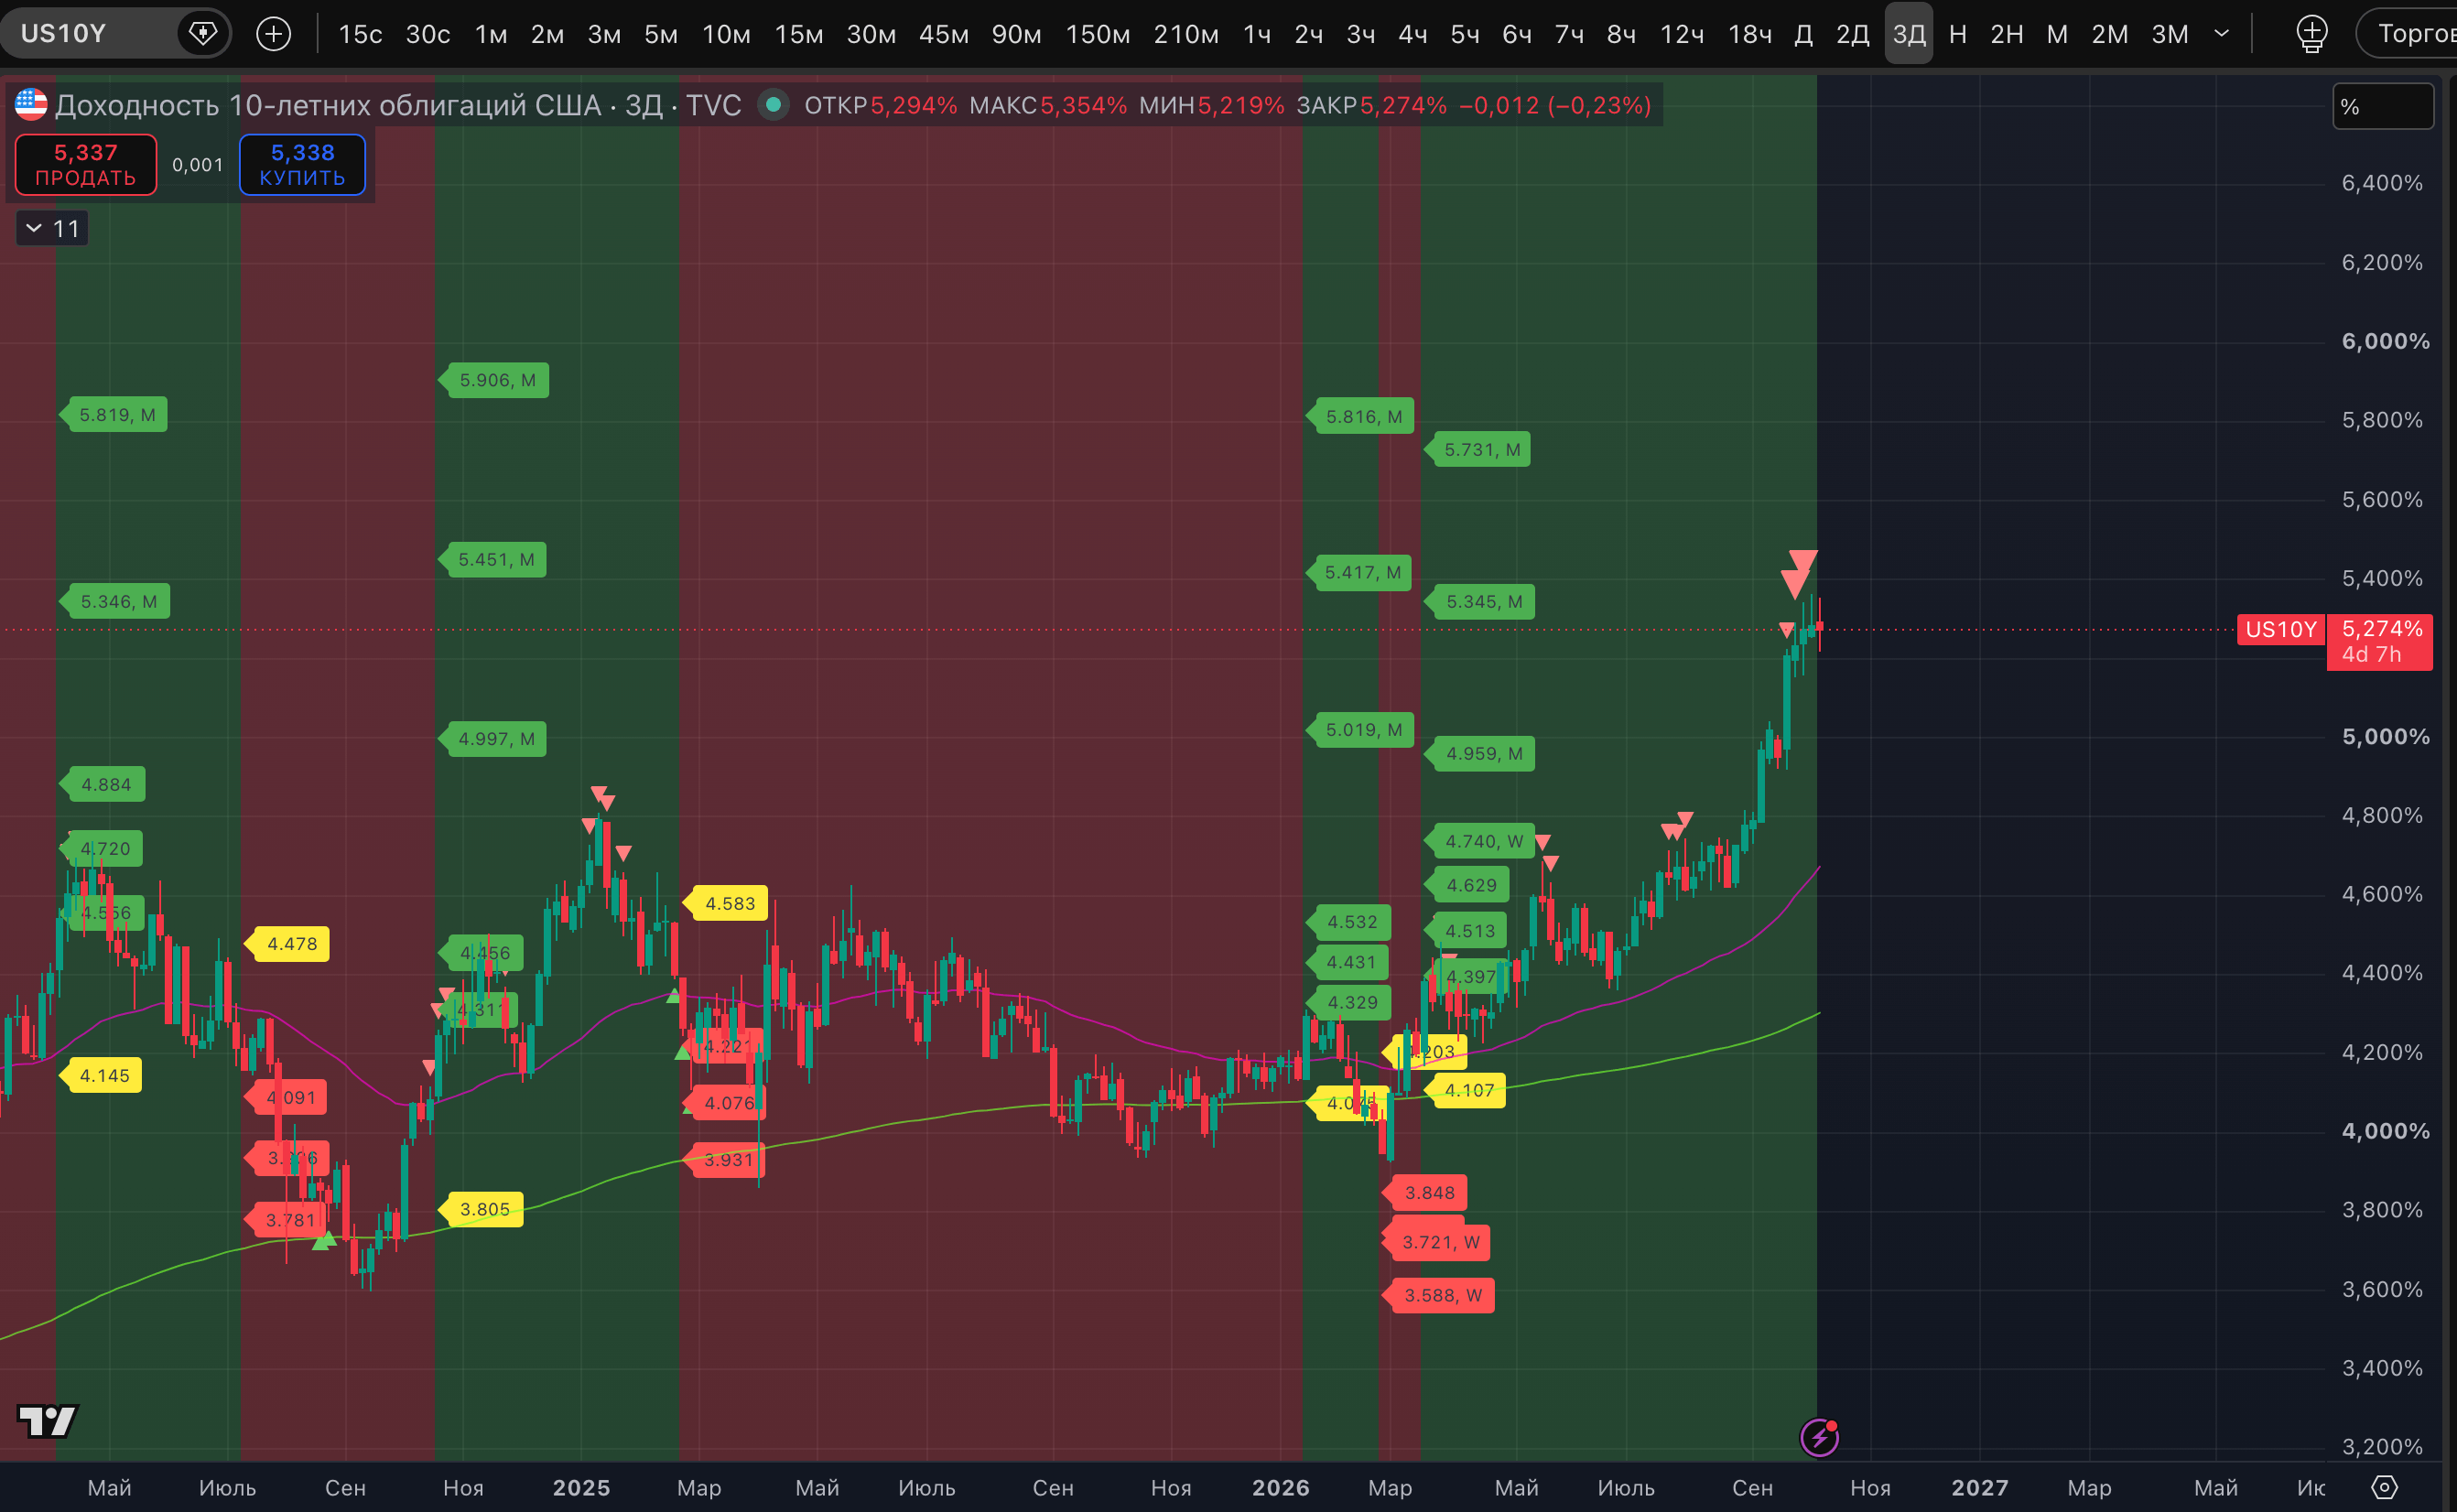
P73 Trend & Target Dynamicsは、米国10年物国債について何を示しているのでしょうか。こちらも利回り上昇の継続を示す展開です。チャートをご覧ください。短期的には、3日足の高値の可能性を示す「Strong signal」からの調整と、週足の通常の高値マークが出る可能性があります。しかし、トレンドは依然として強く、3日足と週足では追加目標の5.731%にもまだ到達していません。
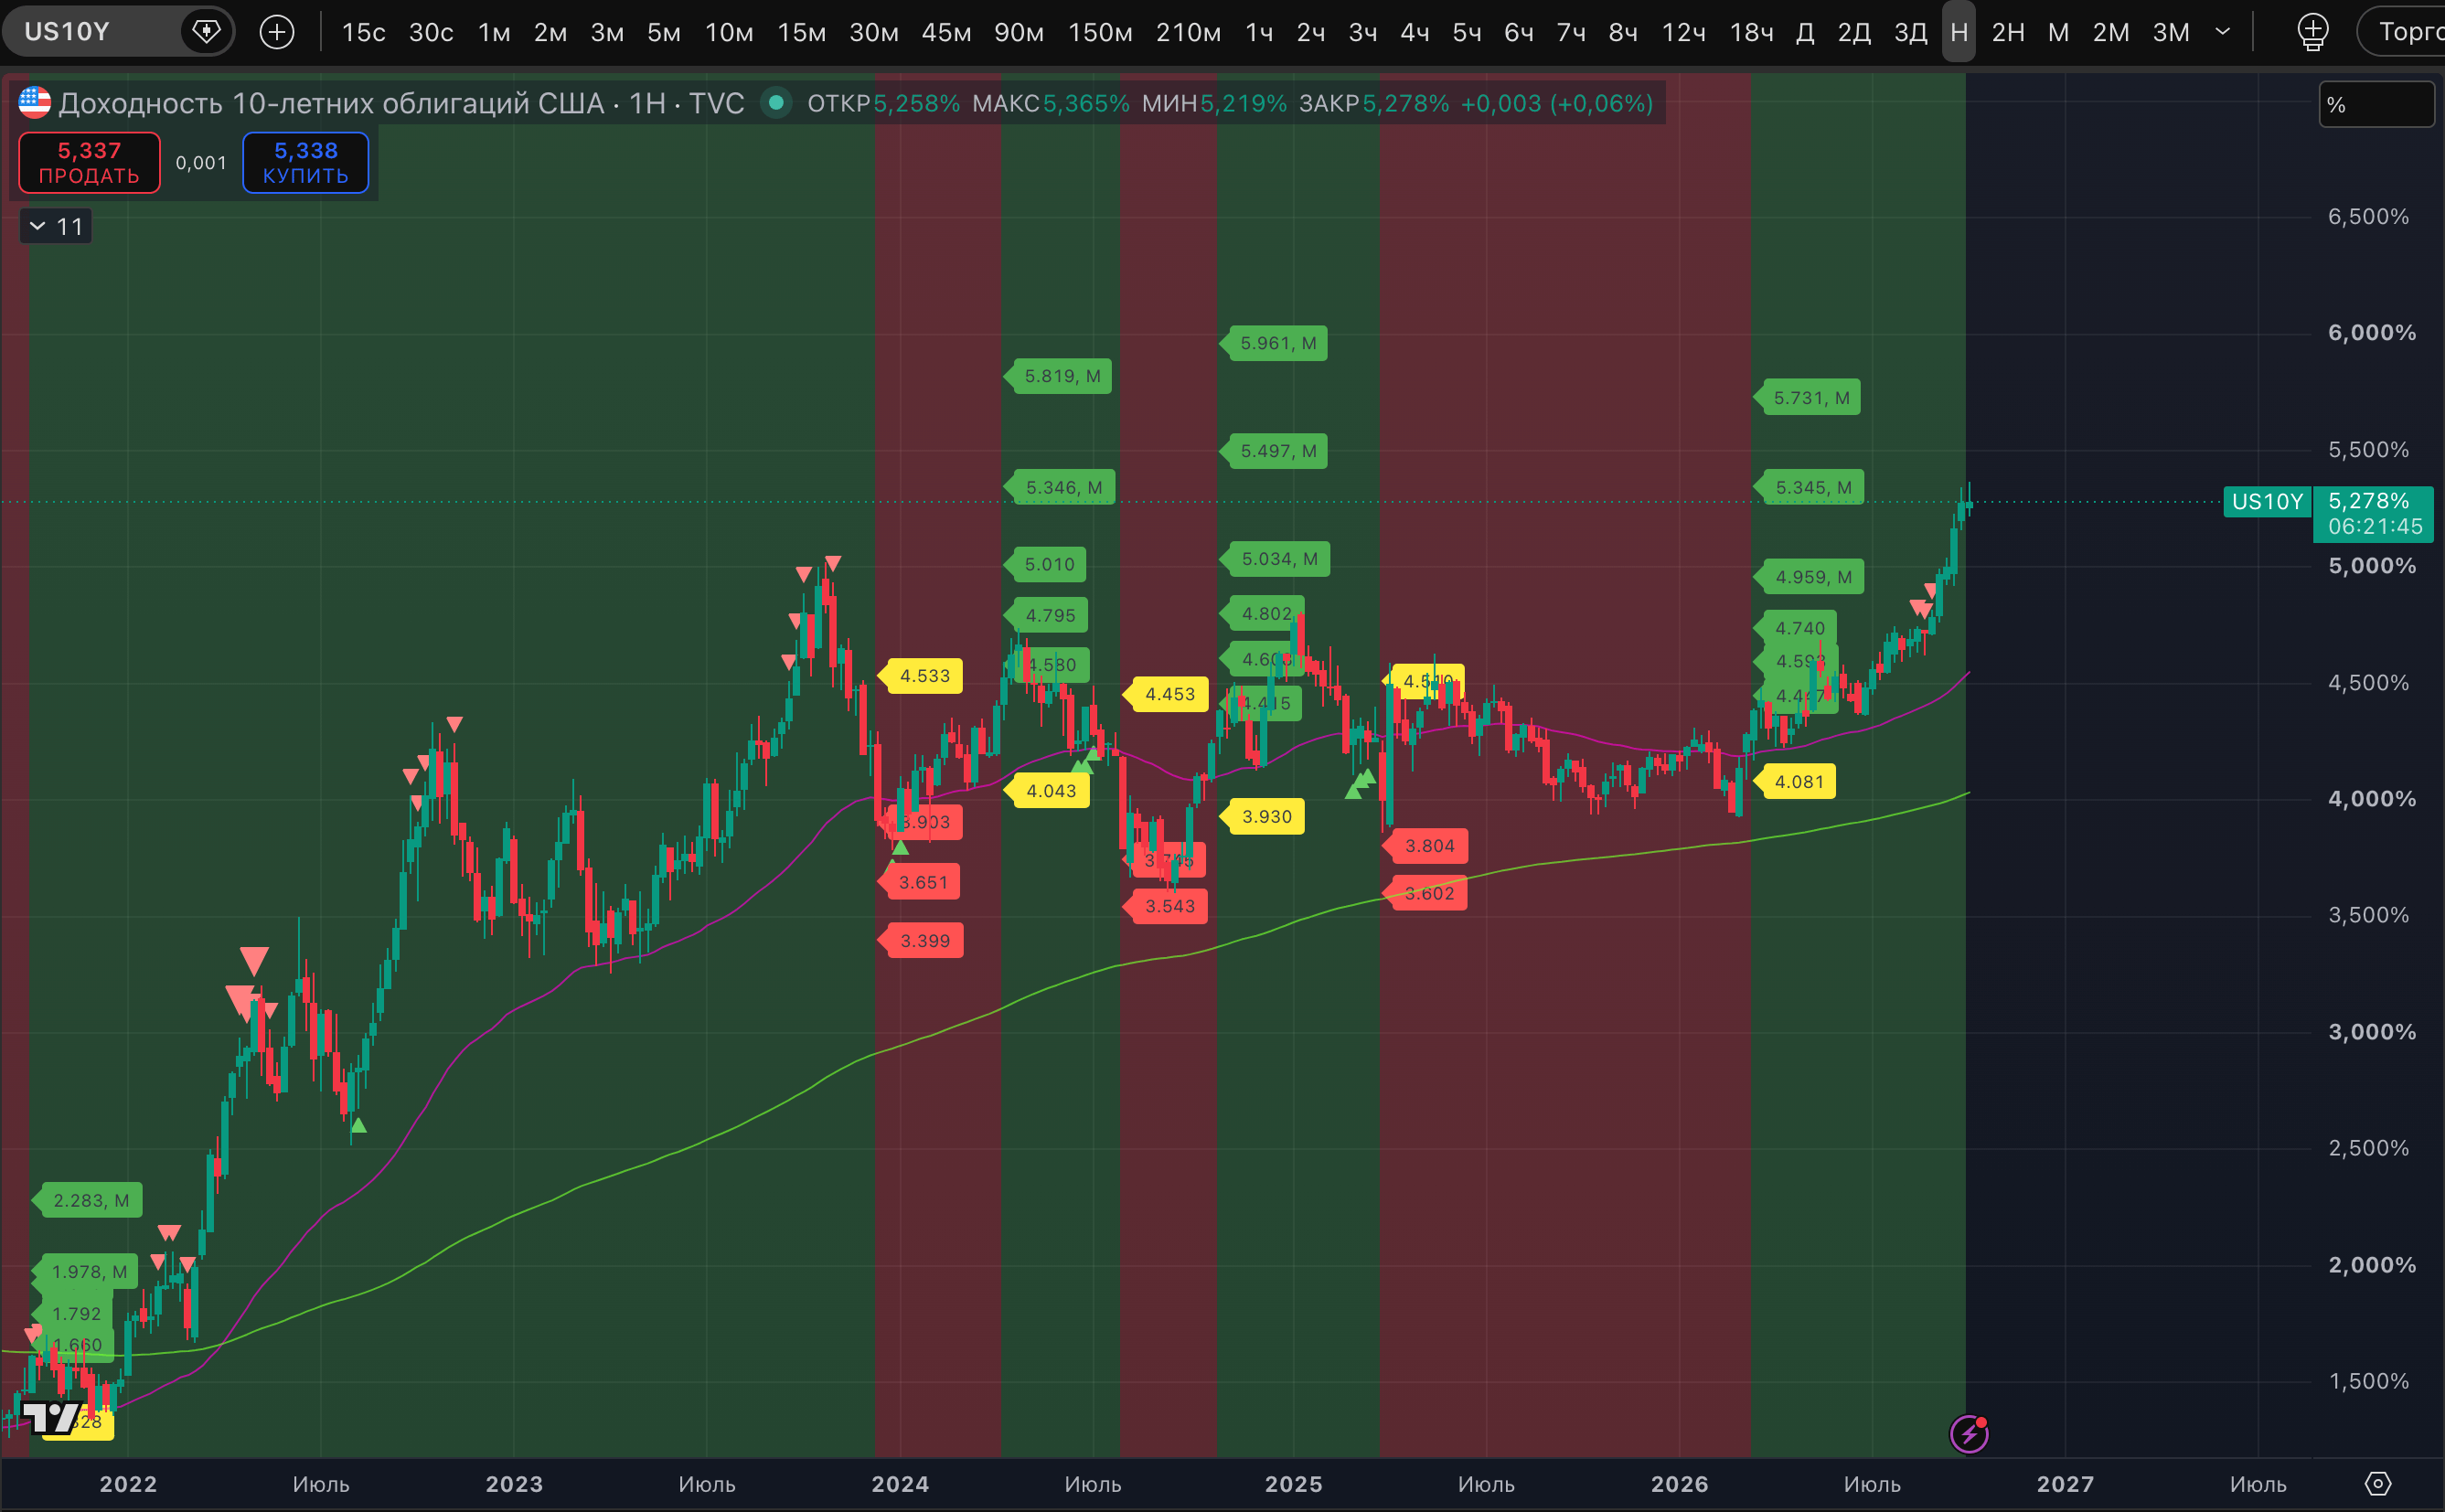
3か月足では、この指標は2022年初頭にはすでに安定した上昇トレンドへと転じていました。およそ同じ時期に、6か月足でもそうなりました。チャートでは、1951年に前回このような上昇トレンドが始まった後、何が起きたかを見ることができます。上昇は1981年に高値の可能性を示す「Strong signal」のマークが現れるまで続きました。
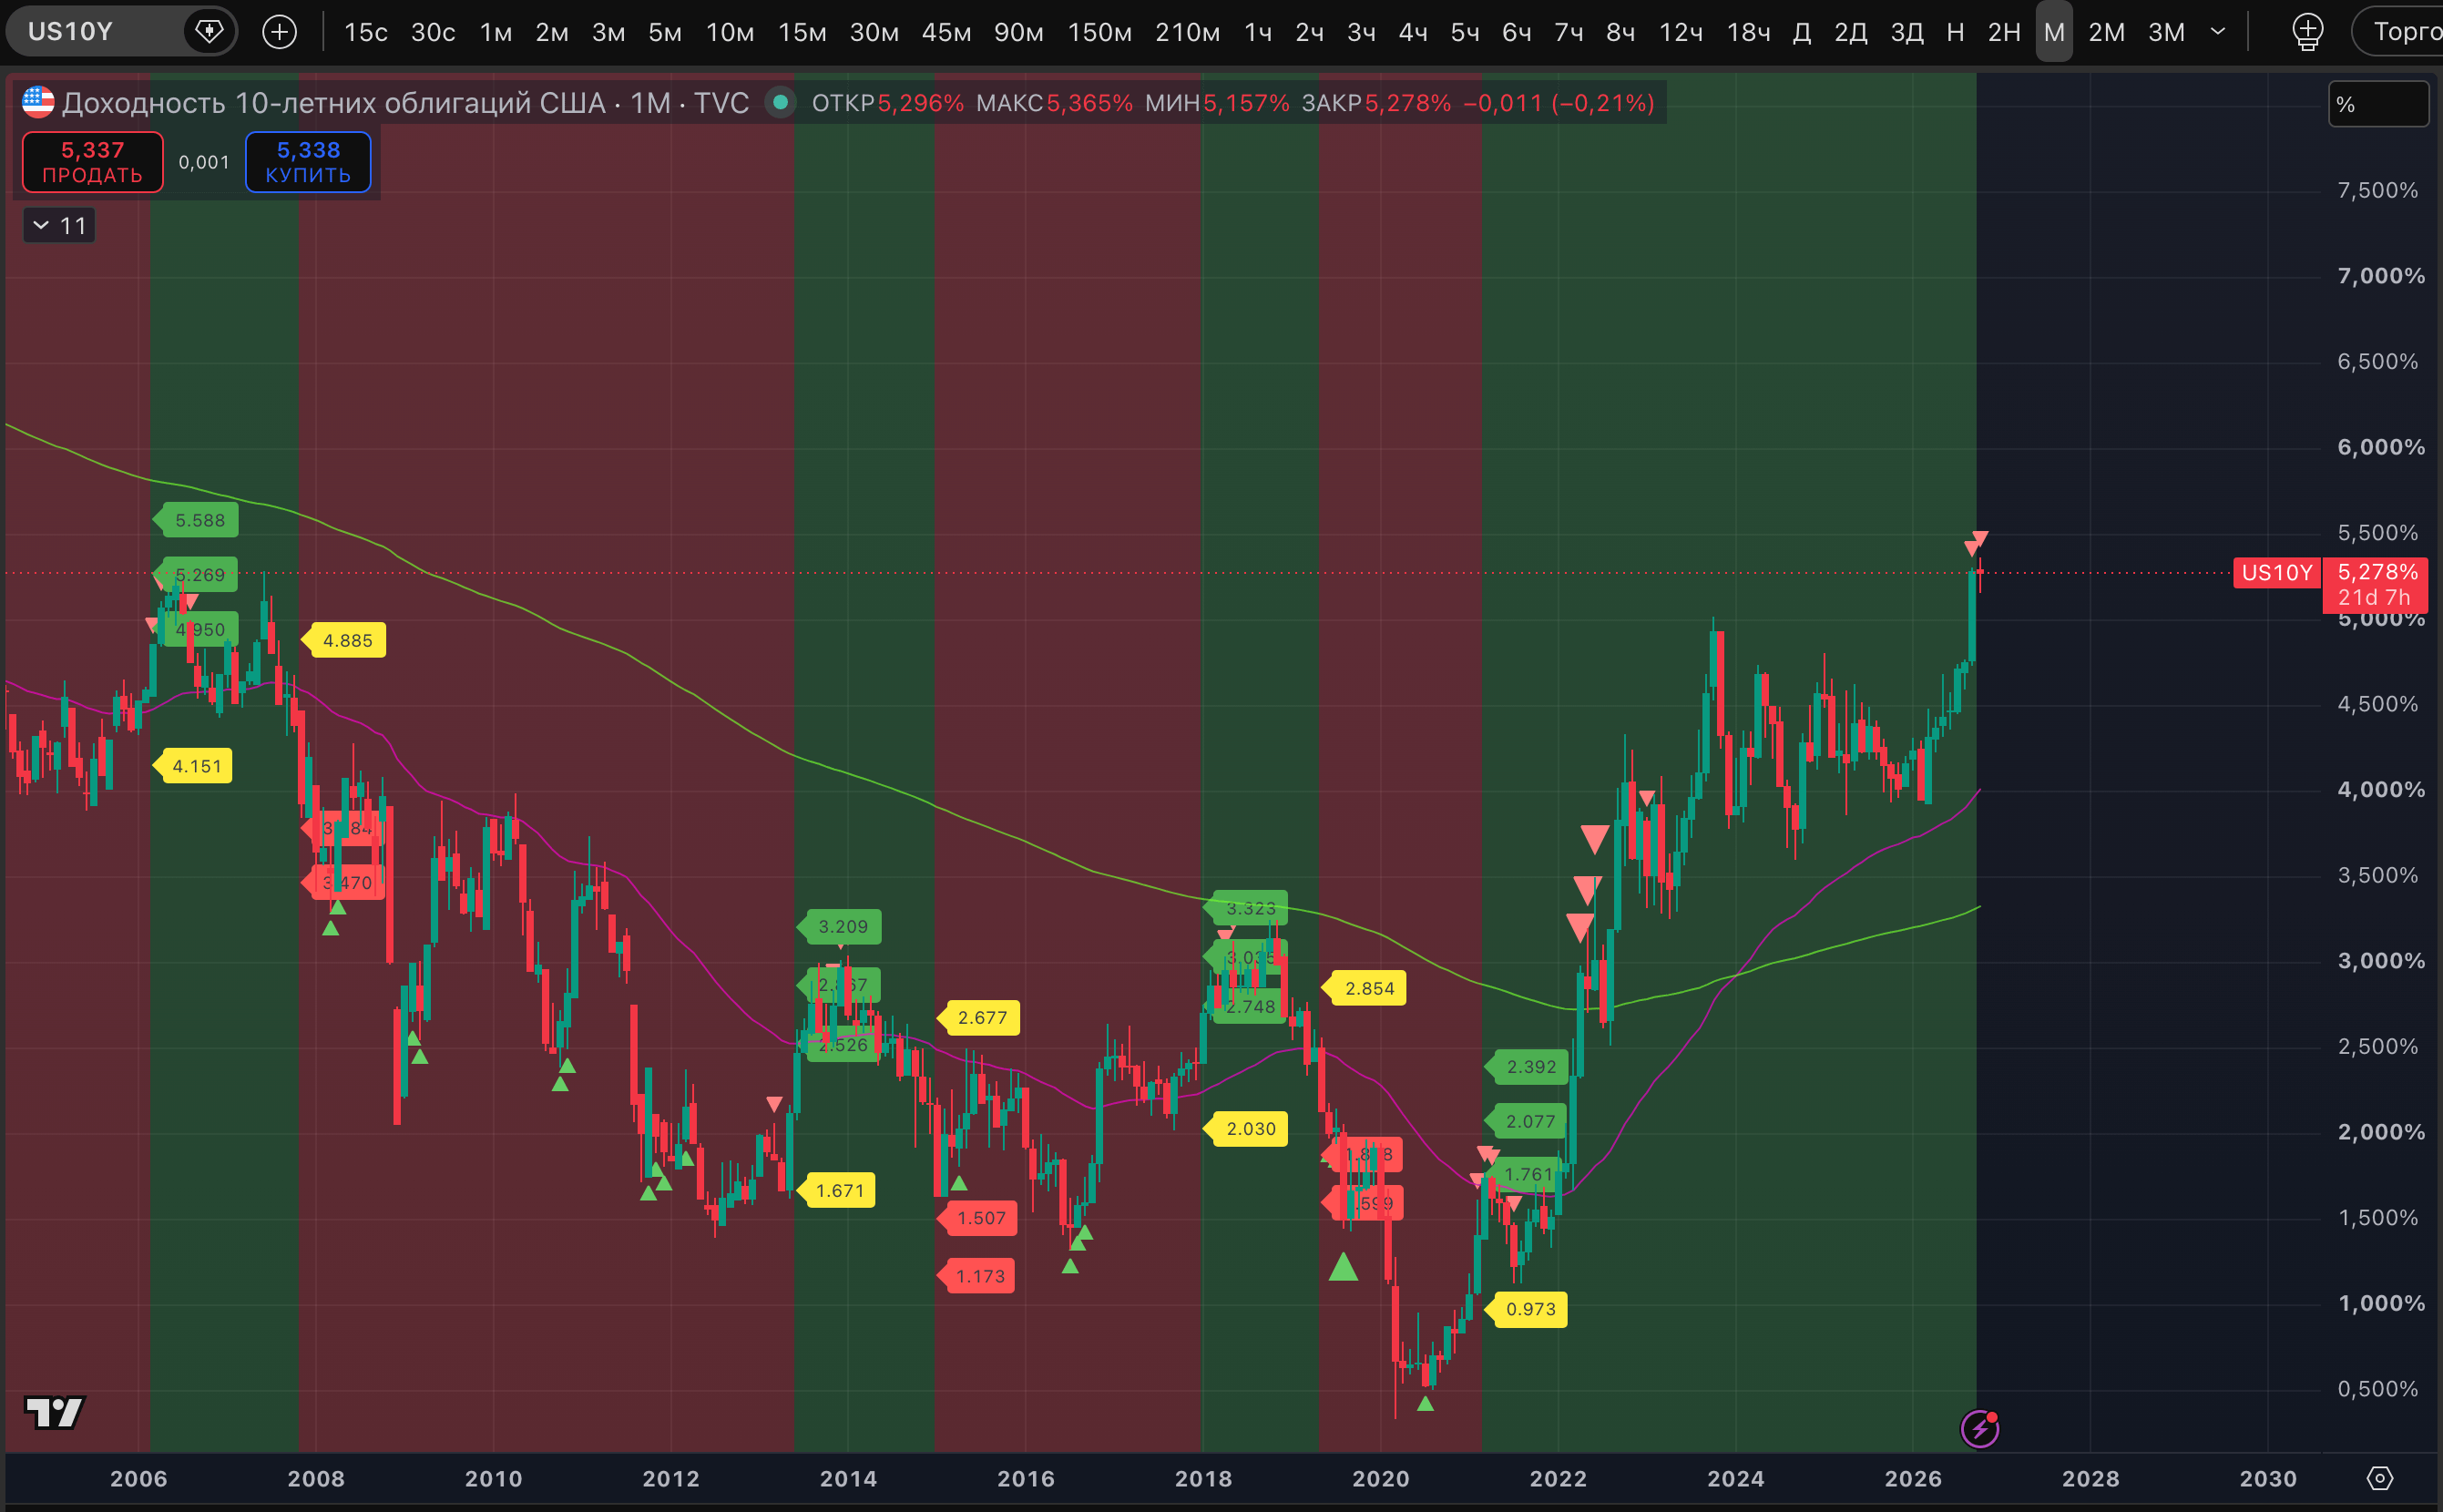
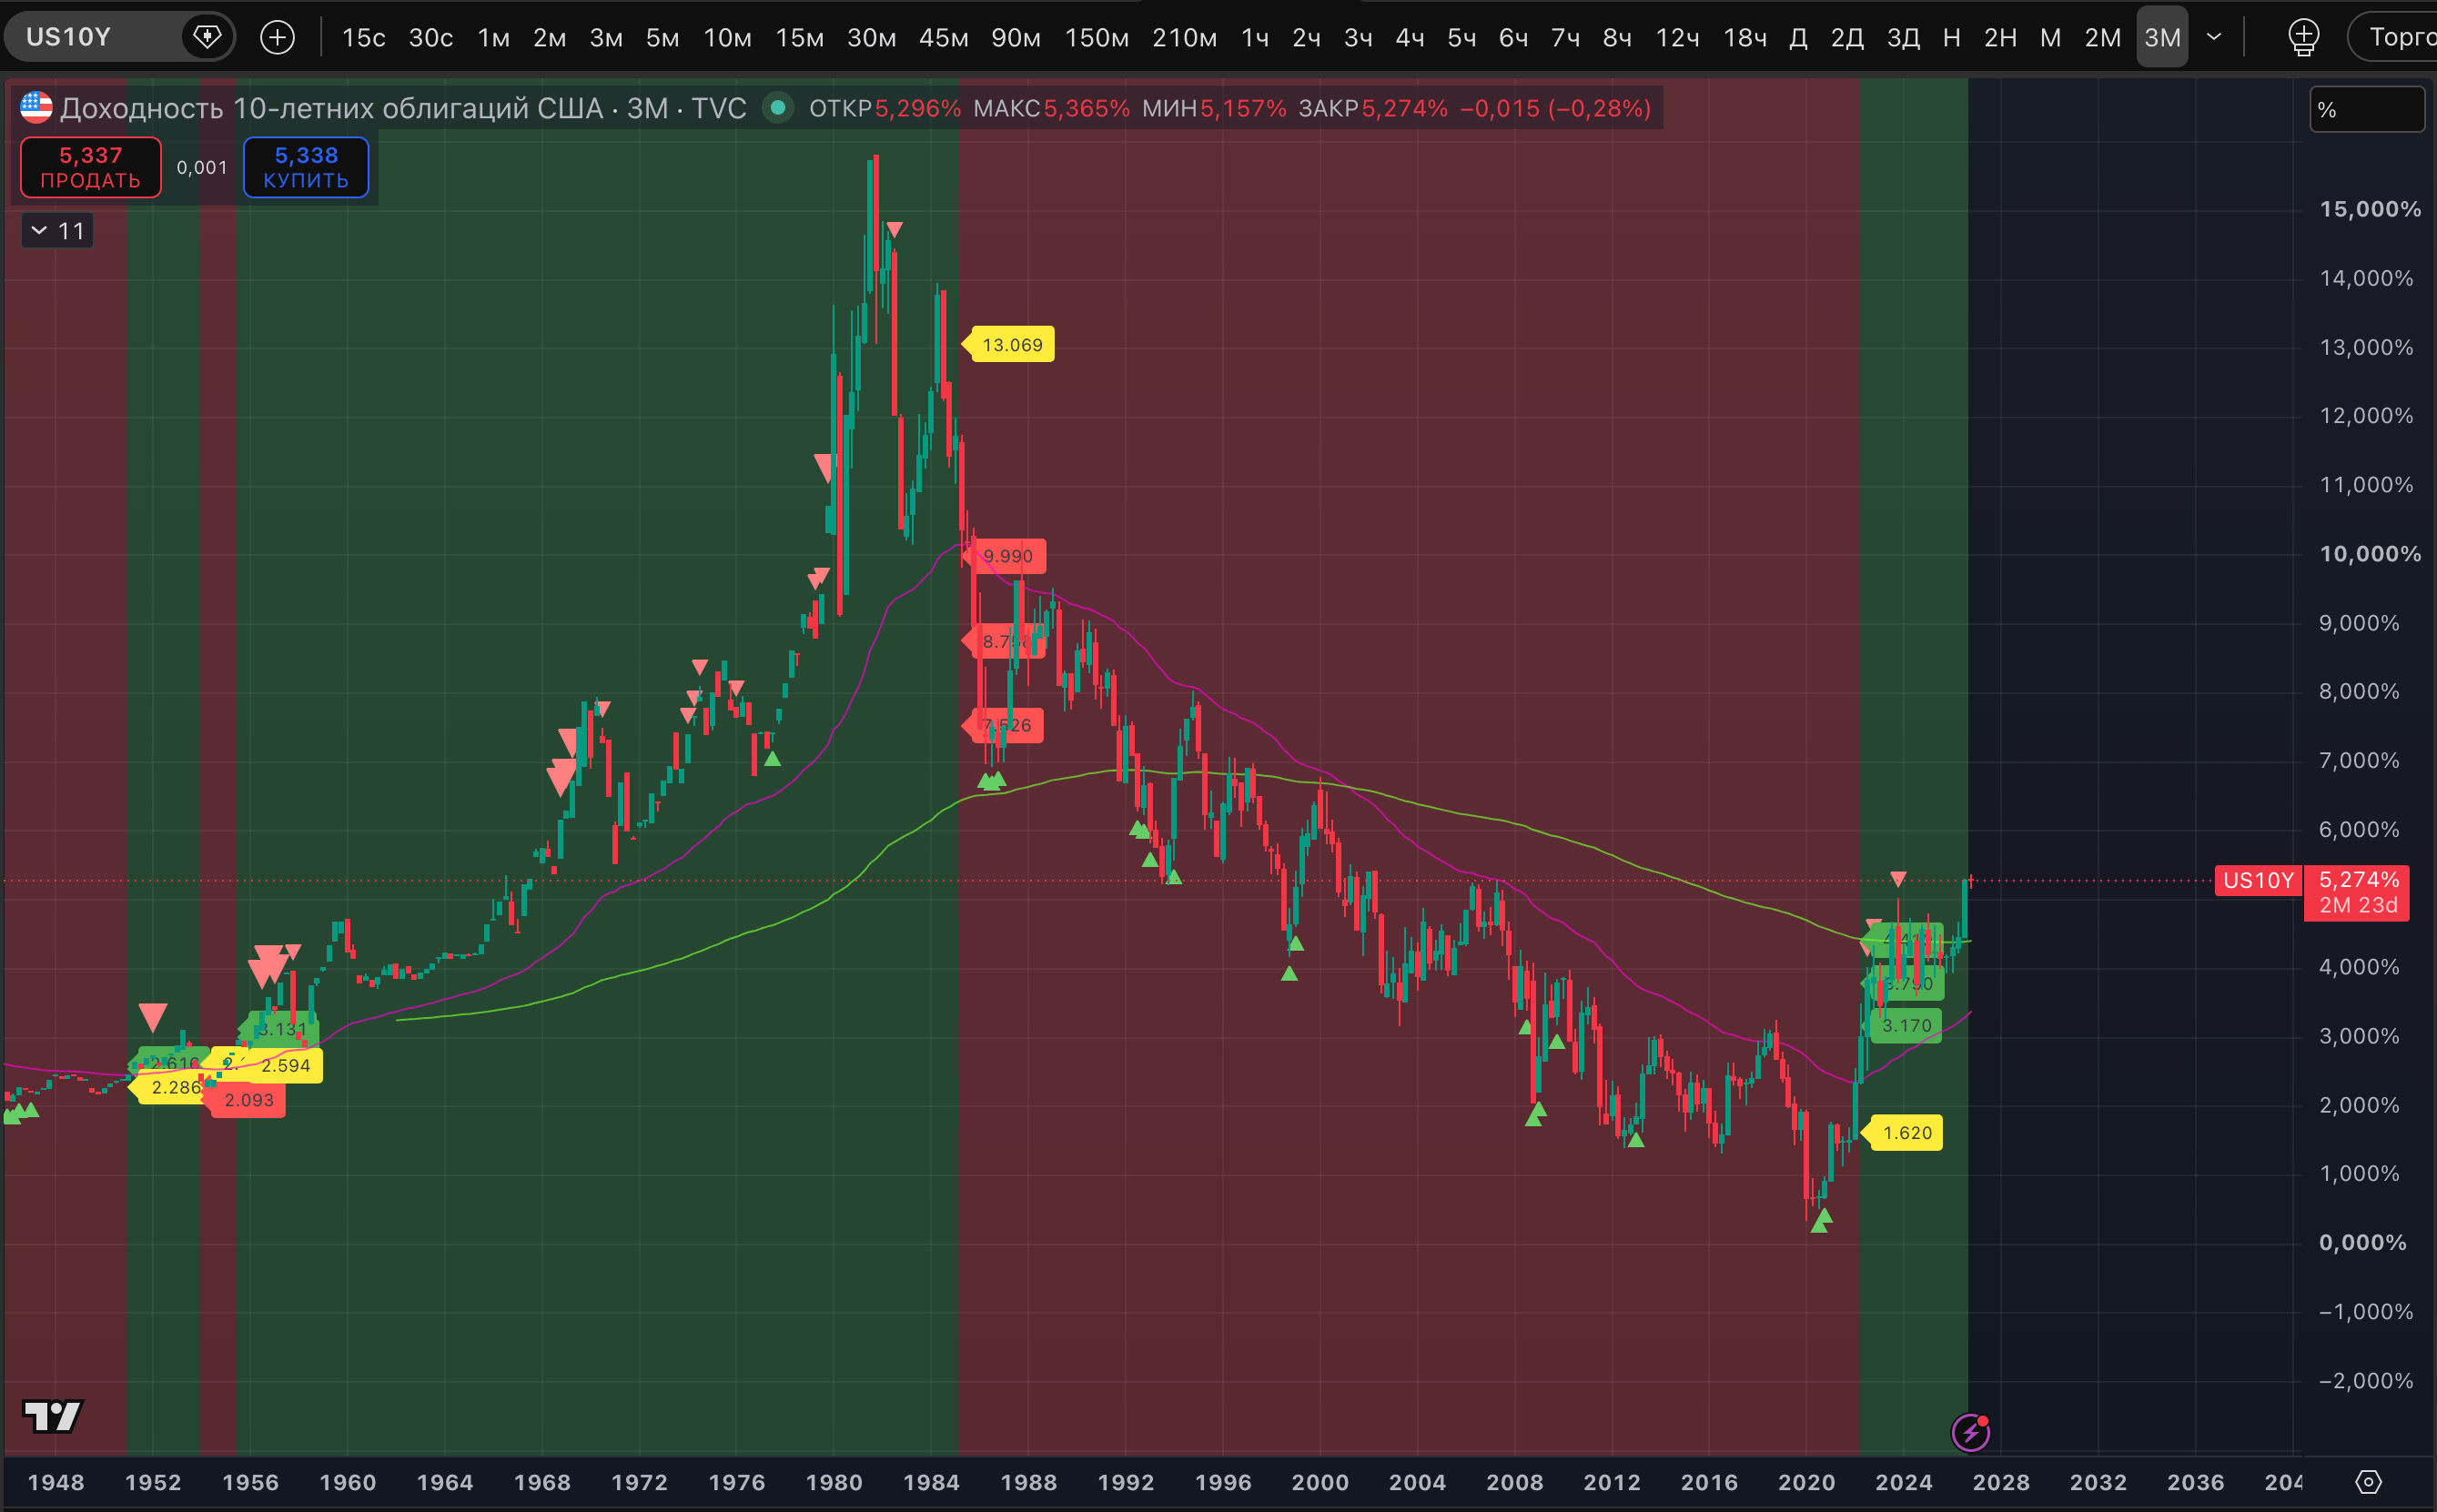
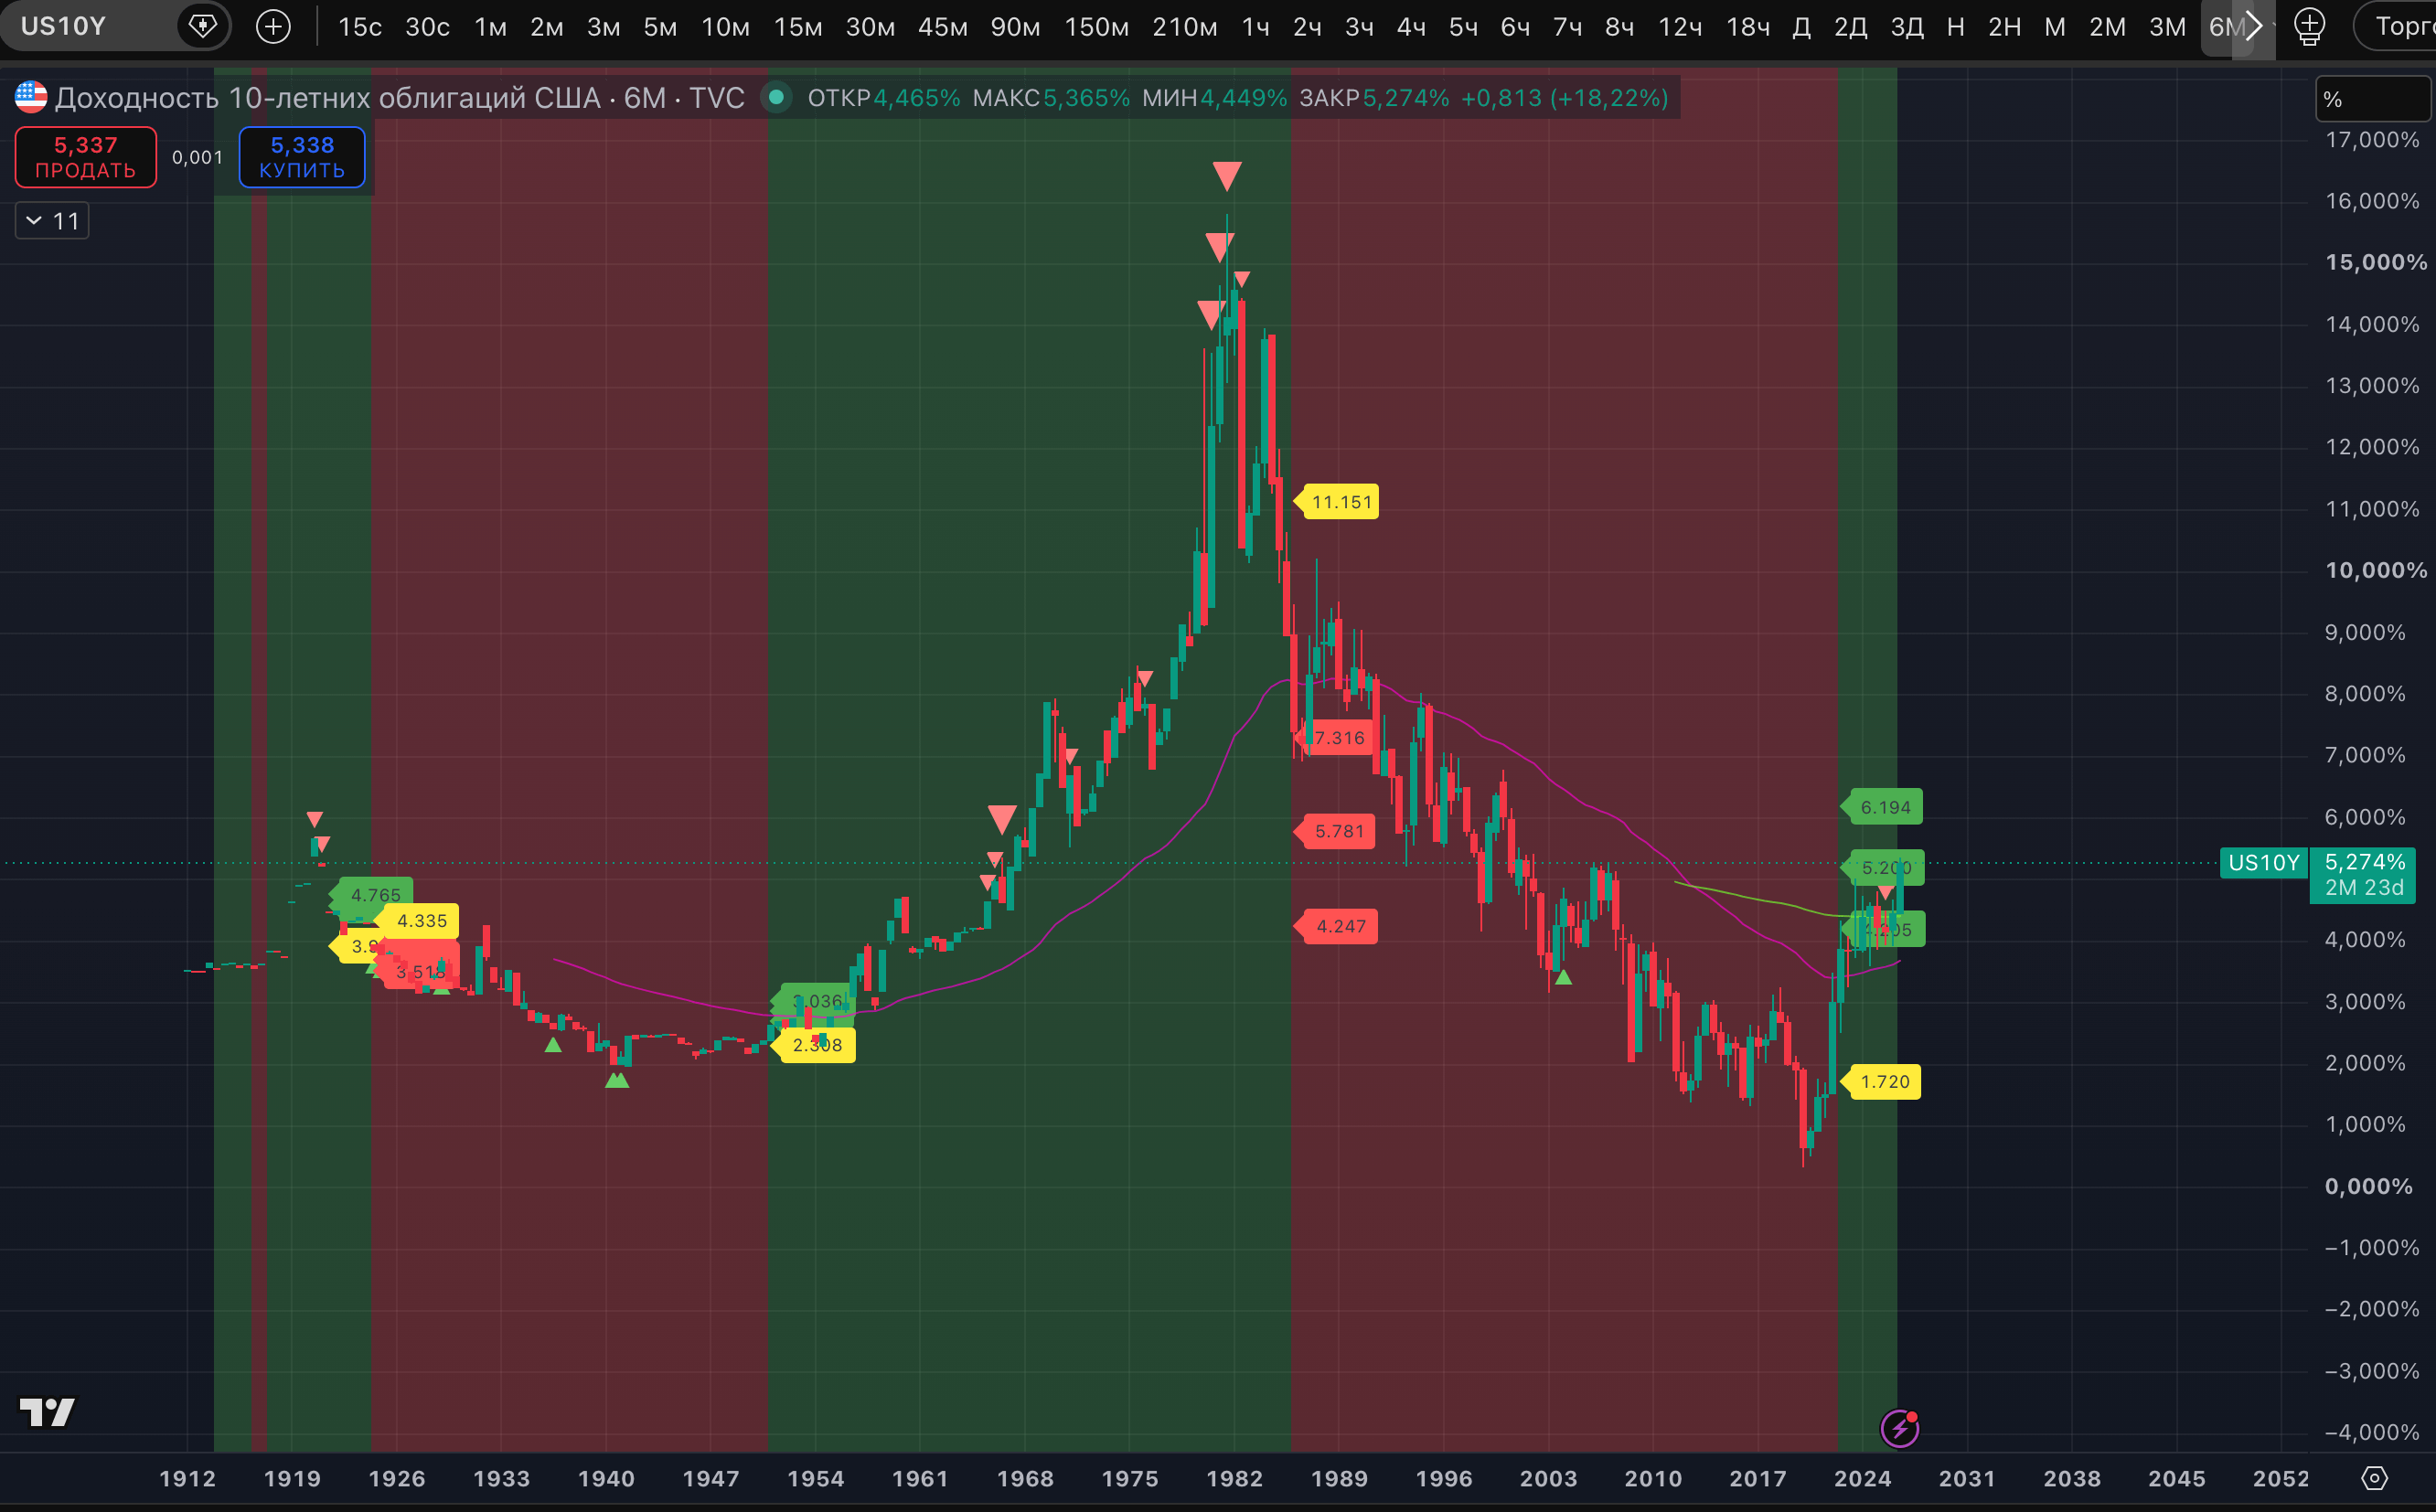
今、最も注目すべきなのは、この指標が年足で安定した上昇トレンドに移行するかどうかです。ローソク足が現在の水準付近で引ければ、そうなるでしょう。そうなれば、過去最高値の更新とまではいかなくても、8.68%付近まで上昇する道が開かれる可能性は十分にあります。なお、1981年には米国債利回りが現在のATHである15.82%に達しました。