

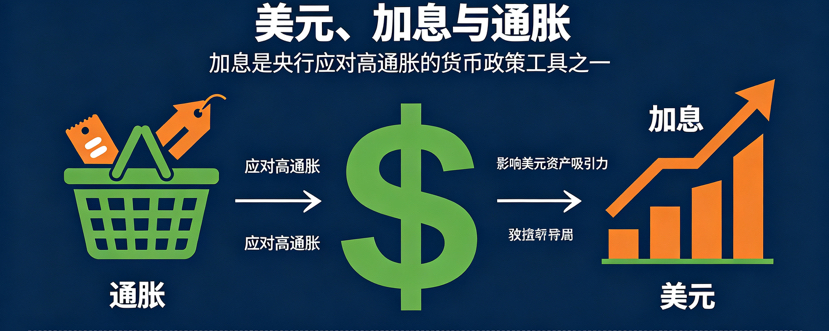
実際、利上げそのものが米国株やビットコインにとって絶対的な悪材料になるわけではありません。
利上げはインフレや景気過熱が理由であり、市場の予想を完全に超える悪材料というわけではありません。
実際、米国の名目金利は約4%と高いですが、米国のインフレ率も高く、ずっと3%前後です。
つまり、米国の実質金利は実際のところ、ずっと1%前後です。
中国語圏のインターネットでは、米国債利回り5%を米国株にとって重大な悪材料と見なす風潮がずっとあります。これは、国債利回りが1.8%の環境が長く続いたために、インフレの可能性を想像できなくなっているだけです。かつては私たちも景気が過熱した時期を経験しましたが、あまりにも時間がたち、記憶がだんだん曖昧になっているだけなのです。
これが、米国株が最高値を更新しても、A株への好影響がかなり限定的である理由です。
なぜなら、両経済圏が置かれている段階はまったく異なるからです。
市場を主導する要因が、AIのような世界的に共通するテクノロジーの潮流である場合、中米市場の連動性は非常に強くなります。
しかし、市場がそれぞれの経済圏の客観的な現実を織り込み始めると、中米市場は正反対の動きを見せることになります。