PONS 深度投資研究|Robinhood Chain 生態、暴跌原因、估值與抄底策略
2026 年 10 月 8 日
高波動、高風險
中短期 + 長期基本面
一、先講我的投資判斷
PONS 有真實業務、實際收入和回購銷毀機制,不是單純靠敘事炒作的 Meme 幣。
但這次下跌也不只是市場恐慌。它面臨一個相當嚴重的問題:
平台交易活動縮水 → 手續費收入下降 → 回購力度減弱 → 幣價承壓。
這是 PONS 的核心飛輪正在反向運轉。
我的初步判斷是:
長期前景:有,但高度取決於平台市占率能否維持。
基本面:有商業模式驗證,但近期收入明顯惡化。
目前抄底:有研究價值,但不適合把暴跌直接當成低估。
最大機會: Robinhood Chain 持續成長,而且 PONS 能成為長期主要交易入口。
最大風險: Robinhood Chain 即使成功,PONS 也可能被其他交易平台取代。
以下會用實際數據拆開分析。
二、PONS 究竟在做什麼?
它的定位可以理解成 Robinhood Chain 上的
Pump.fun
類型平台。
使用者可以快速建立代幣,交易者可以直接買賣,PONS 平台透過代幣發行和交易收取手續費。
它最有意思的地方,是把交易活動轉換成 PONS 代幣的回購需求。
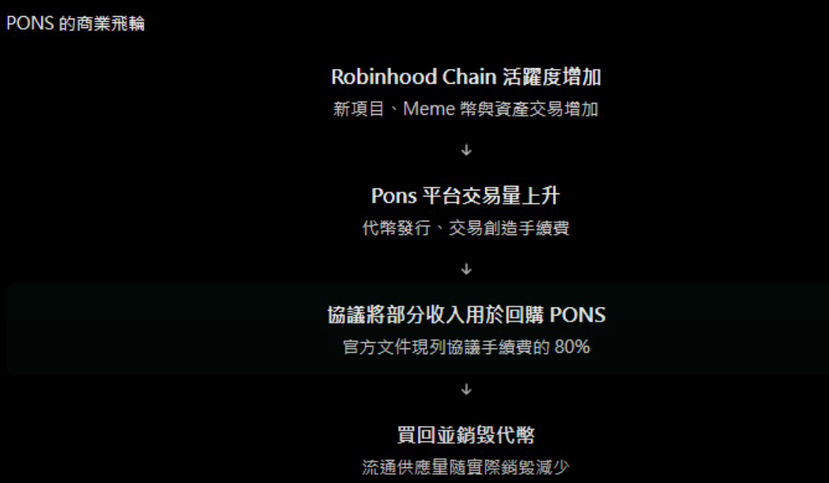
PONS 的商業飛輪
新項目、Meme 幣與資產交易增加Robinhood Chain 活躍度增加
代幣發行、交易創造手續費Pons 平台交易量上升
官方文件現列協議手續費的 80%協議將部分收入用於回購 PONS
流通供應量隨實際銷毀減少買回並銷毀代幣
PONS 文件顯示,協議目前以 80% 的協議手續費安排回購銷毀,其餘 20% 用於團隊與基礎設施。不過,這個比例目前還不是不可修改的永久鏈上規則,治理及執行風險必須計入。
需要特別分清楚:PONS 並不是 Robinhood(HOOD)股票,也不能因為部署在 Robinhood Chain,就直接視為 Robinhood 公司投資或擔保的項目。
這一點會直接影響它應該享有的估值。
三、最新價格與基本面
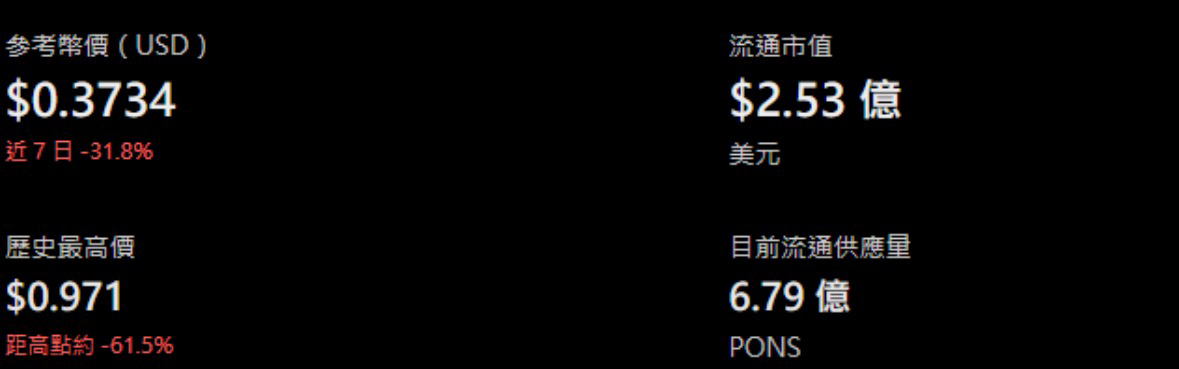
另一個非常值得注意的指標是:PONS 永續合約未平倉量約 2.56 億美元,已接近流通市值。 這不代表一定會繼續跌,但說明衍生品部位相當大,容易出現急跌、軋空和槓桿清算
四、最近暴跌的真正原因
1. 最嚴重的問題:營收衰退
PONS 官方統計資料顯示:
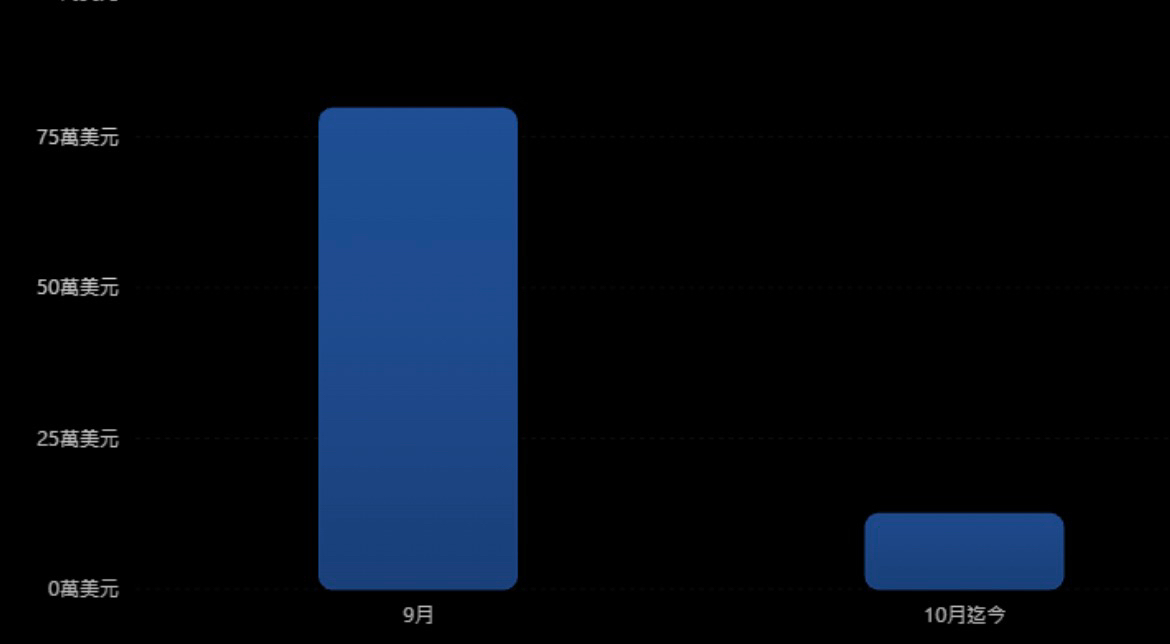
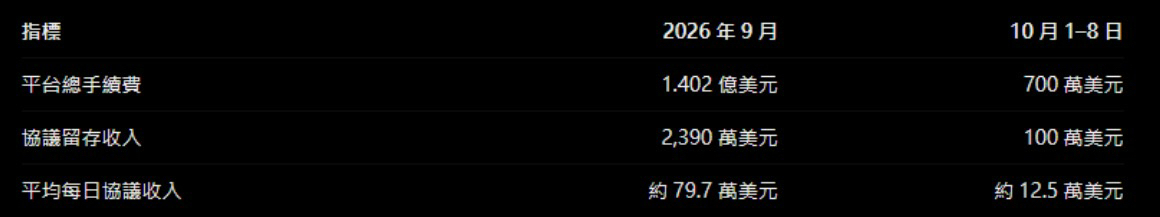
以這兩個時段的日均收入比較,降幅約 84%。這不是單純的價格回檔,而是實際業務收入同步萎縮。
此外,官方近七日數據為:
平台交易額:約 5.945 億美元。
新代幣發行:約 32,100 個,日均約 4,586 個。
協議收入:約 100 萬美元。
相比報導所列高峰單日發幣約 36,449 個,如今的日均發幣規模已低了約 87%。
Uniswap 是最大的競爭威脅之一。
Robinhood 官方在 7 月 1 日主網推出時,就把 Uniswap 列為首日主要合作方之一。Uniswap 具備既有的交易流量、品牌、錢包和流動性基礎。
PONS 的護城河不像銀行、交易所牌照或底層鏈那麼深。
如果另一個平台能提供更低手續費、更好的流動性、更安全的發行機制,使用者並沒有非留在 PONS 不可的理由。
9 月 29 日的市場分析也把 Uniswap Launchpad 的競爭列為 PONS 活動下降的重要因素。
3. Meme 幣生態的信任問題
9 月 27 日,The Block 報導一名鏈上分析師指控,有一組相關操作在 Robinhood Chain 多個代幣發行中提取至少 1,843 萬美元。
記者獨立核對了其中部分 PONS V2 發行的異常搶購及資金流,但並未獨立驗證全部 1,843 萬美元金額。
這不等於 PONS 團隊本身參與詐騙,但代表平台上的發行機制可能被濫用,進而削弱一般交易者的信心。
4. 整體加密市場也在走弱
10 月 7 日,BTC、ETH 及加密相關股票受到美債殖利率走高、美元走強等總體因素衝擊。這為 PONS 下跌增加壓力,但不足以單獨解釋它遠超大盤的跌幅。
:下跌的主因是投機活動退潮與收入衰退,競爭和市場情緒則放大了跌幅。
五、為什麼我仍認為 PONS 有前景?
Robinhood Chain 本身有長期需求
Robinhood 於 2026 年 7 月 1 日推出公有主網,目標不只是 Meme 幣,而是股票代幣化、24 小時資產交易、DeFi 借貸,以及鏈上金融服務。
這是來自 Robinhood 官方公告的實際戰略方向,不只是市場傳聞。
六、代幣經濟模型:PONS 真正的優勢
PONS 比許多新幣更值得研究的一點,是它的供應量機制。
Tokenomist 記錄顯示:
最初發行量:10 億 PONS。
目前供應量:約 6.79 億。
累計約 32% 原始供應量已遭銷毀。
目前沒有已知的後續團隊或投資人代幣解鎖安排。
舉例來說,即使供應量每年減少 10%,只要市場願意給這個平台的估值下降 50%,幣價仍可能大跌。
此外,平台文件中的 80% 回購比例仍可調整,歷史銷毀成果不能當成未來回購的保證。
七、PONS 與 PUMP:到底便宜不便宜?
這是我認為整份研究最重要的部分。
我們不能因為 PONS 市值從高位跌到約 2.5 億美元,就認定它被低估。
應該拿同樣有發幣平台、協議收入和代幣回購模型的
Pump.fun
(PUMP) 比較。
八、目前可不可以抄底?實際買入策略
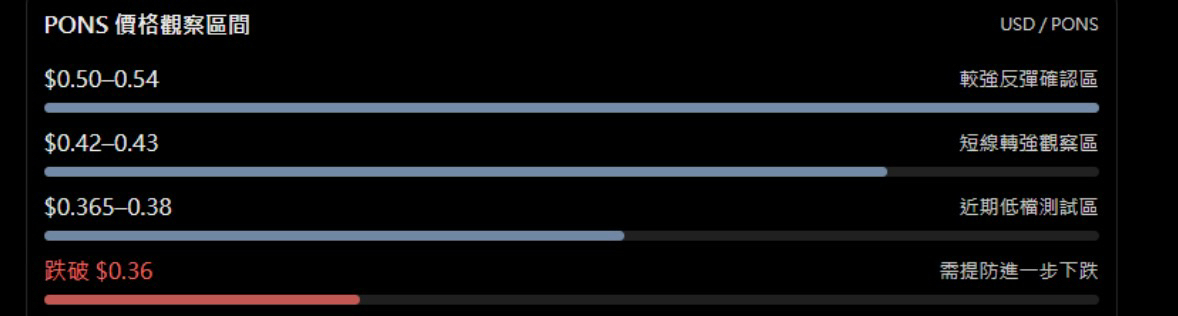
以查詢時約 $0.37 的價格來看,我傾向採取「小額試單、基本面確認後加碼」,而不是一次買滿。
以下價格只是近期交易區間推導出的觀察位置,不是經過完整 K 線回測的支撐或目標價。