#usmortgageratesriseto7.49% US 米国の住宅ローン金利が7.49%に上昇:暗号資産の流動性に与える影響 📊
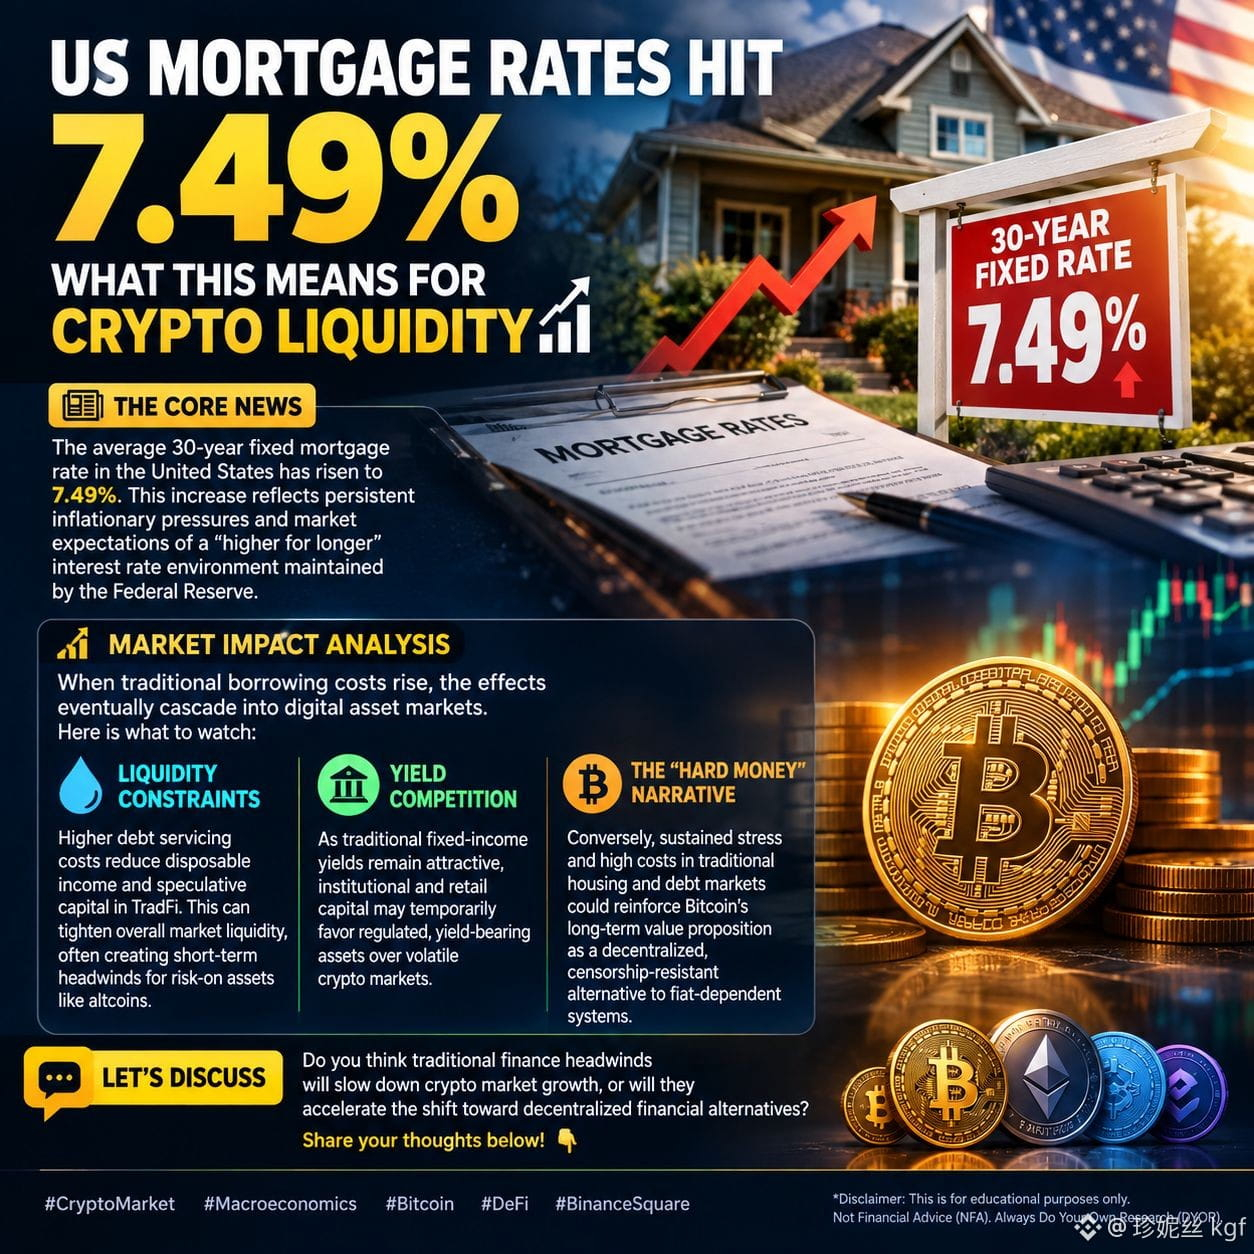
米国の住宅ローン金利が7.49%に上昇し、従来型金融に負担が広がっています。このマクロ経済の変化が、暗号資産エコシステムにどのような波及効果をもたらすのかを見ていきましょう。
📰 主なニュース
米国の30年固定住宅ローン金利の平均が7.49%に上昇しました。この上昇は、根強いインフレ圧力と、米連邦準備制度理事会(FRB)が「高金利をより長く」維持するという市場の見方を反映しています。
📈 市場への影響
従来型の借入コストが上昇すると、その影響はいずれデジタル資産市場にも波及します。注目すべき点はこちらです。
💧 流動性の制約 債務返済コストが増加すると、伝統的金融(TradFi)における可処分所得や投機資金が減少します。これにより市場全体の流動性が低下し、アルトコインのようなリスク資産に短期的な逆風となることがあります。
🏦 利回りをめぐる競争 従来型の債券利回りが魅力的な水準を保つなか、機関投資家や個人投資家の資金は、一時的に変動の大きい暗号資産市場よりも、規制された利回りのある資産に向かう可能性があります。
🛡️ 「ハードマネー」のナラティブ 一方、従来の住宅・債務市場で緊張や高コストが続けば、法定通貨に依存するシステムに代わる、分散型で検閲耐性のある選択肢として、ビットコインの長期的な価値が再評価される可能性があります。
💬 みなさんの意見を聞かせてください
従来型金融の逆風は暗号資産市場の成長を鈍らせると思いますか?それとも、分散型金融の代替手段への移行を加速させるでしょうか?ぜひコメントで教えてください! 👇
#CryptoMarket #Macroeconomics #Bitcoin #DeFi #BinanceSquare
この内容は教育目的のみを意図しています。金融上の助言ではありません(NFA)。必ずご自身で調査してください(DYOR)。
$MIRA $MARSCOIN $FIL